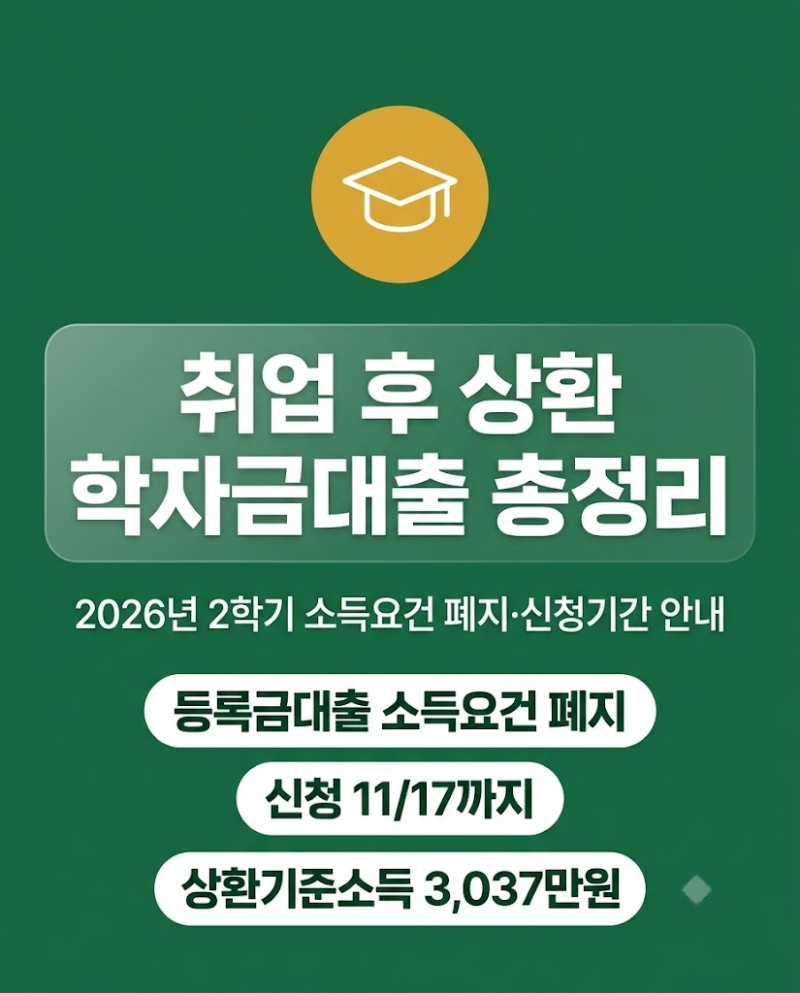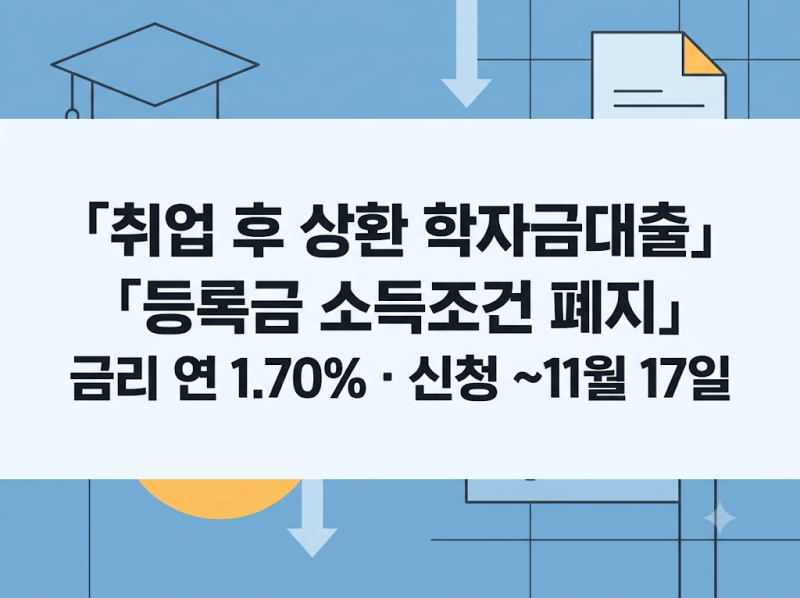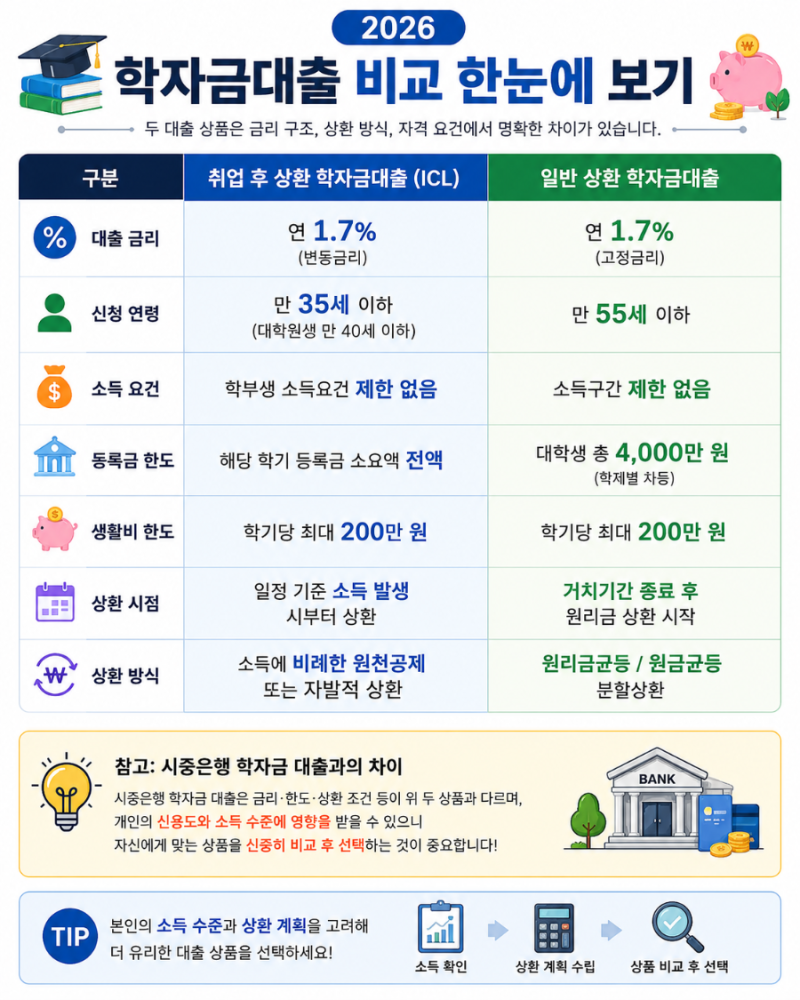
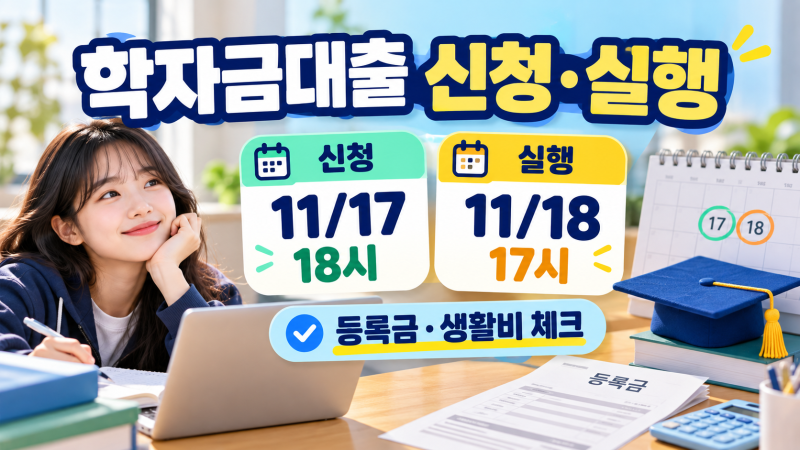
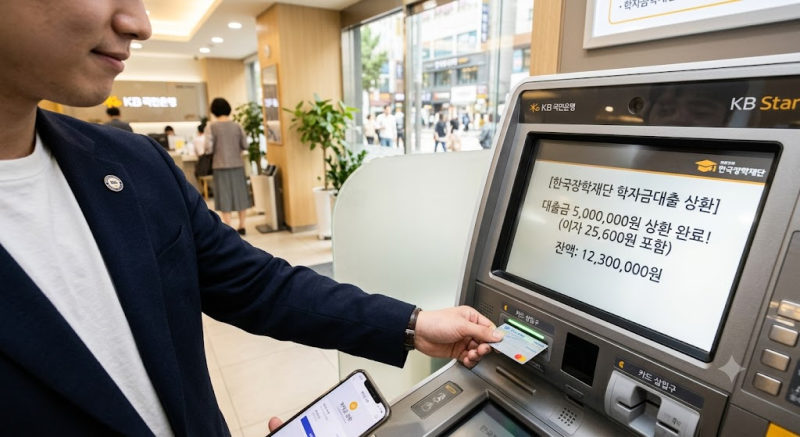
학자금대출은 등록금 부담을 덜어주는 중요한 제도이며, 특히 ‘취업 후 상환’과 ‘일반 상환’ 두 가지 방식이 있습니다. 두 대출 모두 연 1.7%의 금리가 적용되지만, 상환 시작 시점에서 큰 차이를 보입니다. 이러한 차이점을 정확히 이해하는 것이 졸업 후 재정 계획을 세우는 데 매우 중요합니다. 신청 기간은 두 상품 모두 동일하게 운영되므로, 등록금 납부 마감일에 쫓기지 않도록 미리 신청하는 것이 권장됩니다.
실제 사용자들은 두 대출 방식의 가장 큰 차이점으로 ‘상환 시점’을 꼽습니다. 취업 후 상환 대출은 소득이 상환기준소득을 넘어야 의무 상환이 시작되어 사회초년생의 부담을 덜어주는 반면, 일반 상환 대출은 거치 기간이 끝나면 소득과 무관하게 상환이 시작됩니다. 또한, 취업 후 상환 대출은 학자금 지원구간 요건이 있지만, 일반 상환 대출은 이러한 요건이 없어 더 넓은 범위의 학생들이 이용할 수 있습니다.
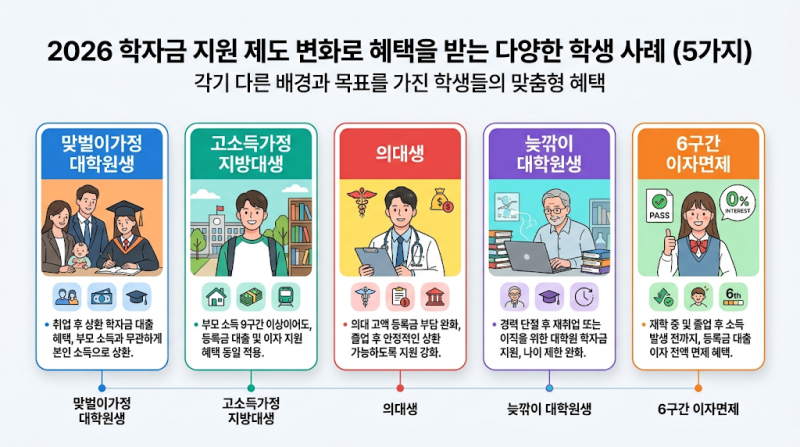
블로거들은 취업 후 상환 대출의 경우 소득이 없으면 상환 의무가 유예되어 재학 중 상환 부담이 적다고 조언합니다. 반면 일반 상환 대출은 상환 계획을 미리 세우기 용이하다는 장점이 있습니다. 2026년에는 취업 후 상환 학자금 대출의 등록금 대출 소득요건이 폐지되어 더 많은 학생이 혜택을 받을 수 있게 되었으며, 기초생활수급자 등 특정 대상은 이자 면제 혜택도 받을 수 있으니 본인의 상황에 맞는 대출 방식을 신중하게 선택하는 것이 필요합니다.