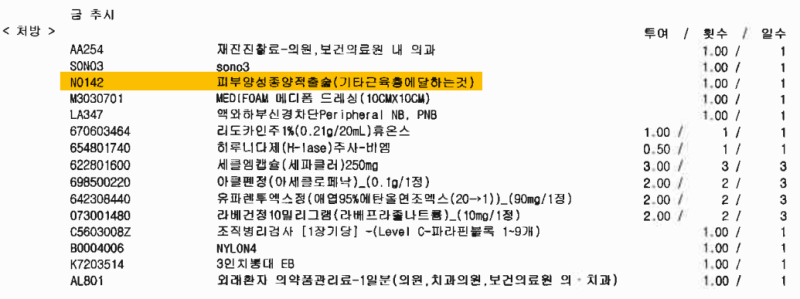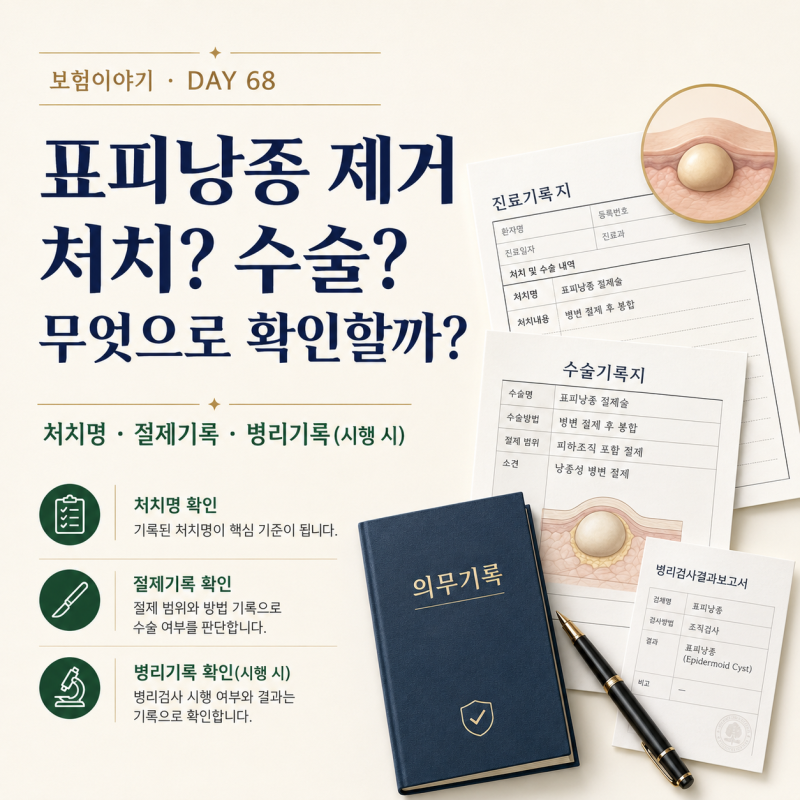
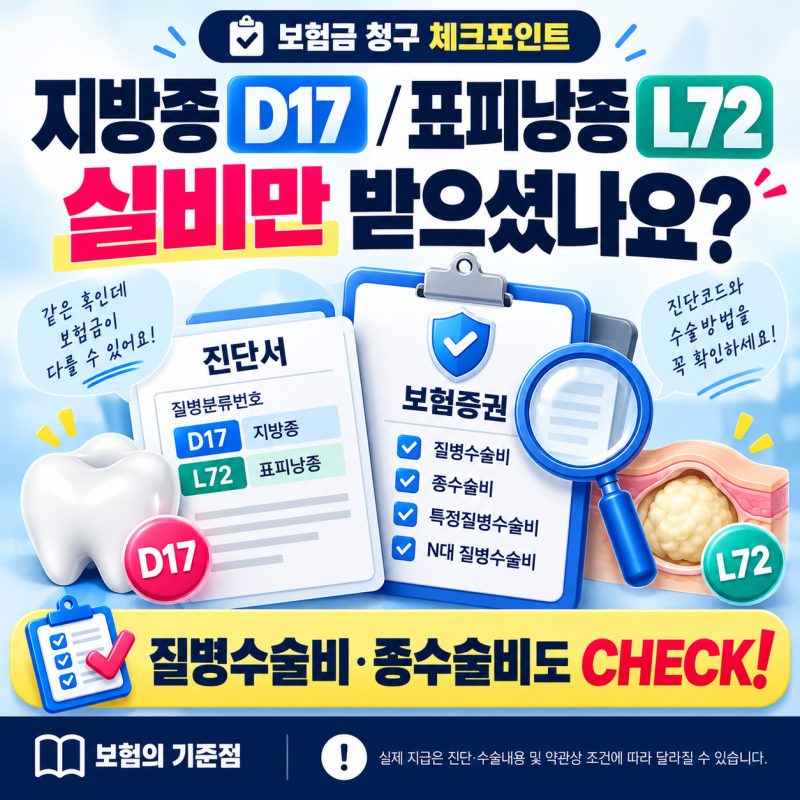

표피낭종 제거 수술 보험금 청구 시, 단순히 '제거했다'는 사실만으로는 보험 적용 여부를 판단하기 어렵습니다. 보험사에서는 진단명보다는 실제 시행된 의료 행위의 구체적인 내용, 즉 절개, 배농, 절제 등 어떤 조작이 이루어졌는지와 병리검사 기록 등을 면밀히 확인합니다. 따라서 진단명, 실제 행위, 의료 기록, 그리고 가입한 수술 특약의 약관을 순서대로 대조하는 과정이 중요하며, 의료 기록에 명시된 실제 행위명을 정확히 파악하는 것이 핵심입니다.
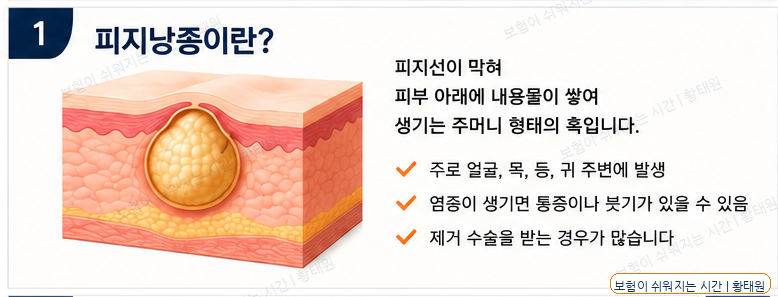
실제 블로그 후기들을 살펴보면, 동일한 표피낭종 제거라 할지라도 수술 방식이나 보험 가입 담보에 따라 보험금 지급 여부가 달라지는 경우가 많습니다. 특히, 단순 배농은 염증 완화에 도움을 주지만 낭종벽이 남아있으면 재발 가능성이 있어 완전 절제와는 구분됩니다. 보험사에서는 진단명 외에 칼로 절개하여 낭종 주머니까지 제거했는지, 조직검사 결과 코드 등 세부적인 내용을 확인하므로, 청구 전 본인의 가입 담보와 수술 방식이 약관상 수술 정의에 부합하는지 확인하는 것이 중요합니다.
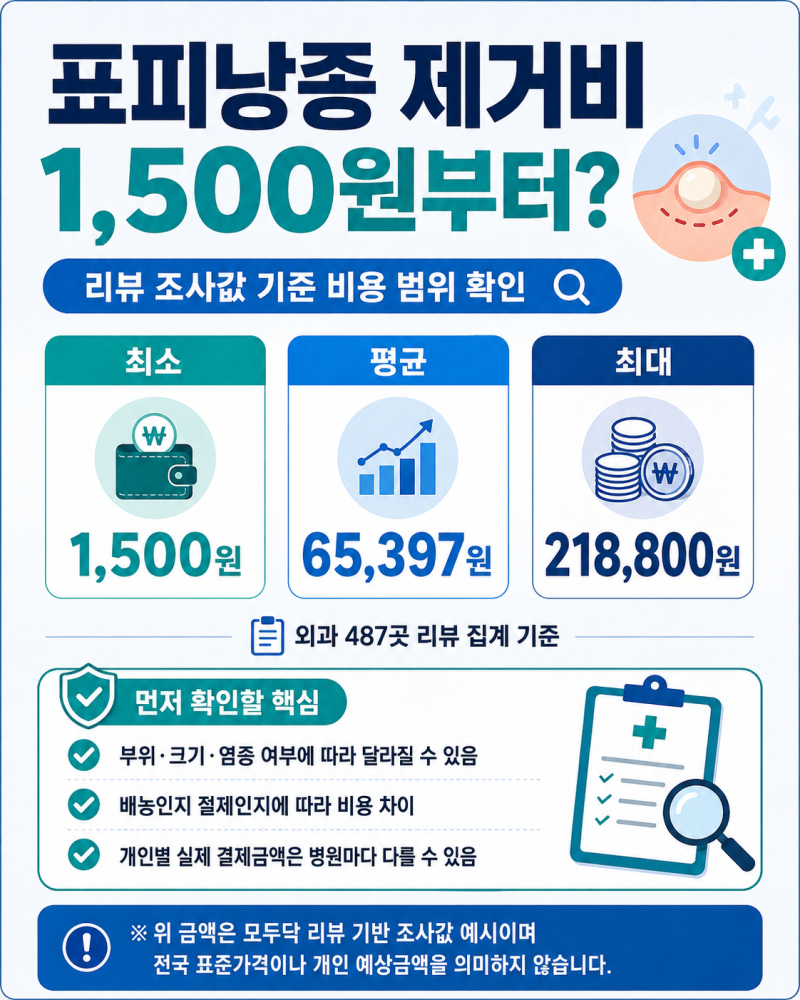
표피낭종 제거 비용은 낭종의 크기, 위치, 염증 유무, 마취 방식, 조직검사 여부, 그리고 배농인지 완전 절제인지에 따라 크게 달라질 수 있습니다. 보험금 청구 시에는 진단명뿐만 아니라 실제 시행된 처치 내용이 상세히 기재된 진료확인서, 수술확인서, 의무기록 등을 꼼꼼히 준비해야 합니다. 보험금 지급 거절 통보를 받았다면, 거절 사유를 정확히 파악하고 필요한 서류를 보완하여 재심사를 요청하는 등 적극적인 대응이 필요할 수 있습니다.