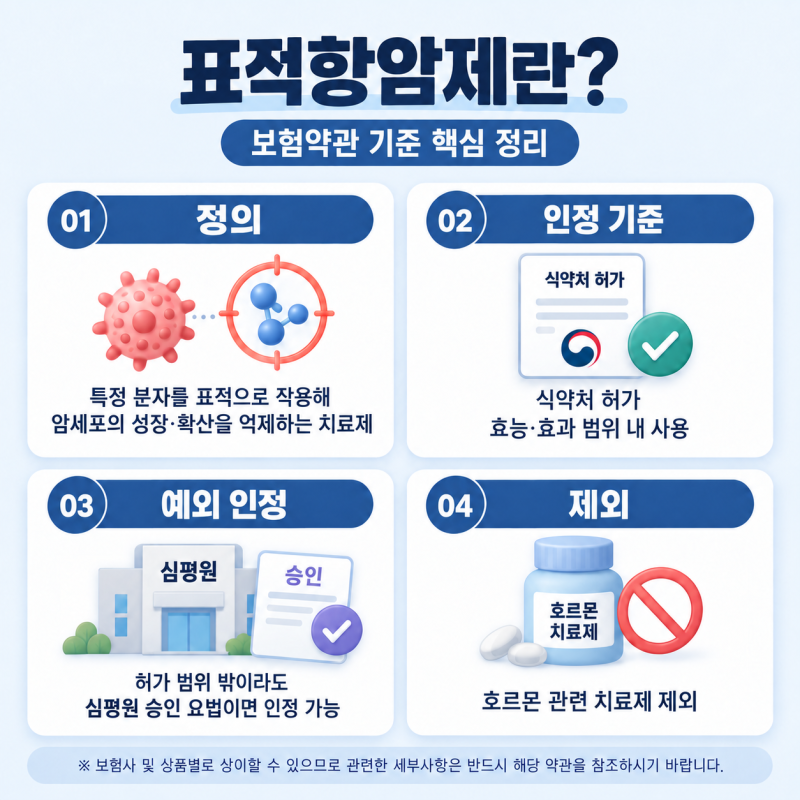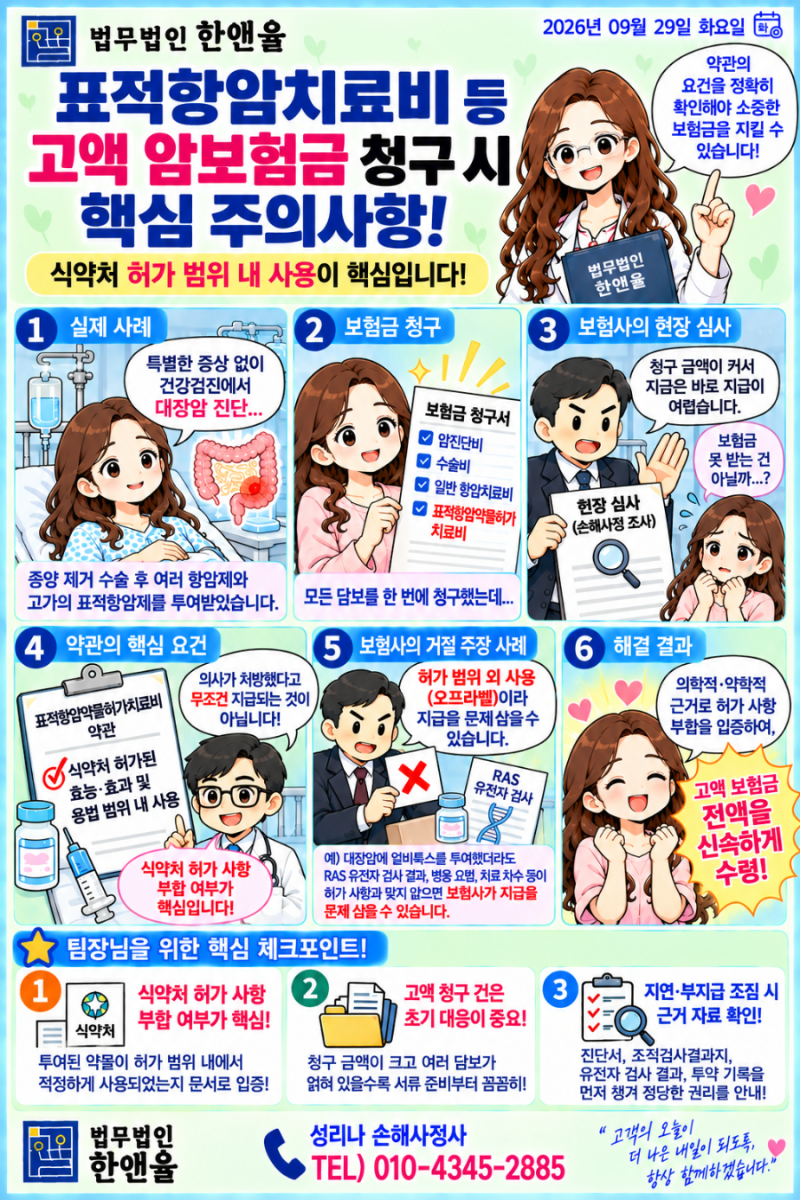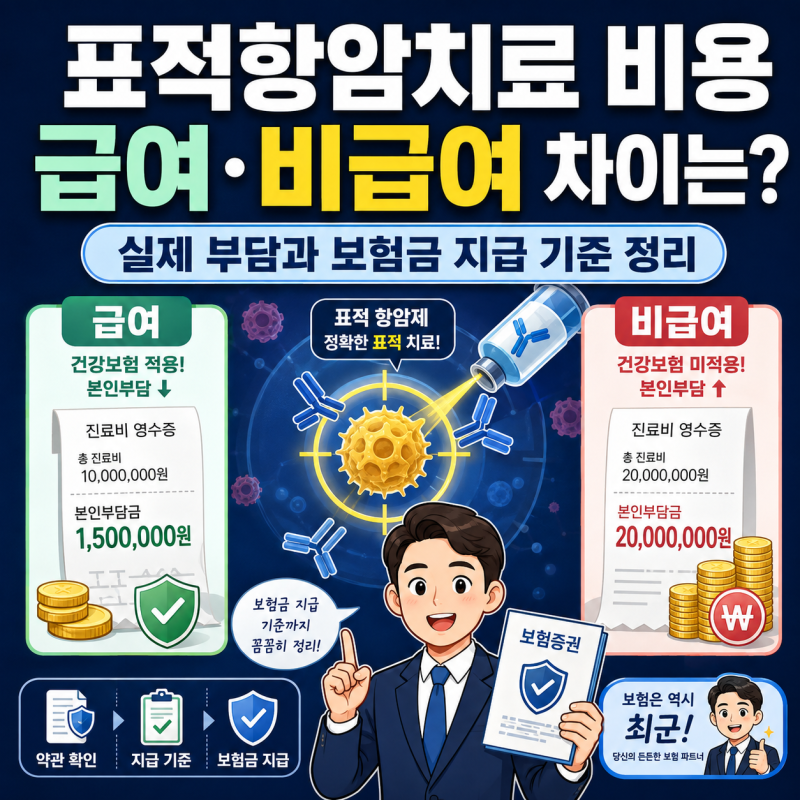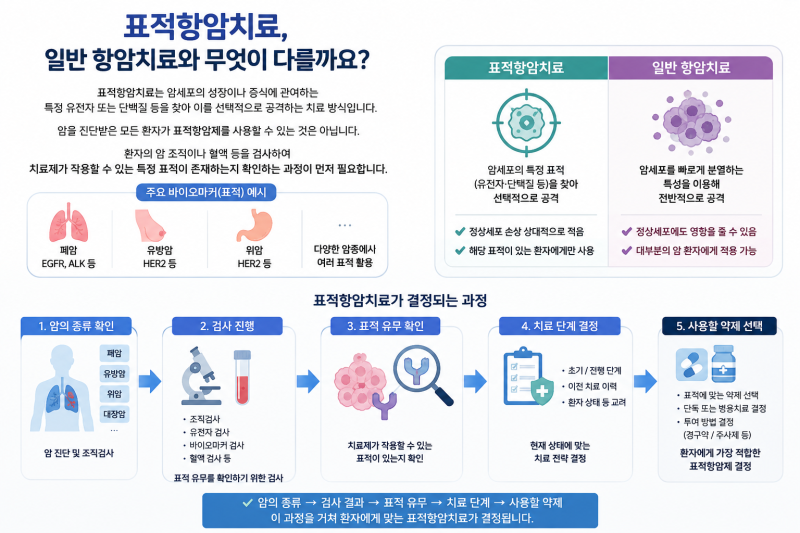

표적항암약물은 암세포의 특정 분자를 선택적으로 공격하여 성장을 억제하는 치료제로, 기존 항암제와 달리 정상 세포 손상을 최소화하는 장점이 있습니다. 그러나 고가의 비급여 약제가 많아 환자들의 경제적 부담이 크며, 이를 보장하기 위한 표적항암약물허가치료비 특약이 주목받고 있습니다. 이 특약은 식약처 허가 범위 내 사용뿐만 아니라, 특정 절차를 거쳐 심평원의 승인을 받은 경우에도 보장을 포함하는 경우가 많습니다.
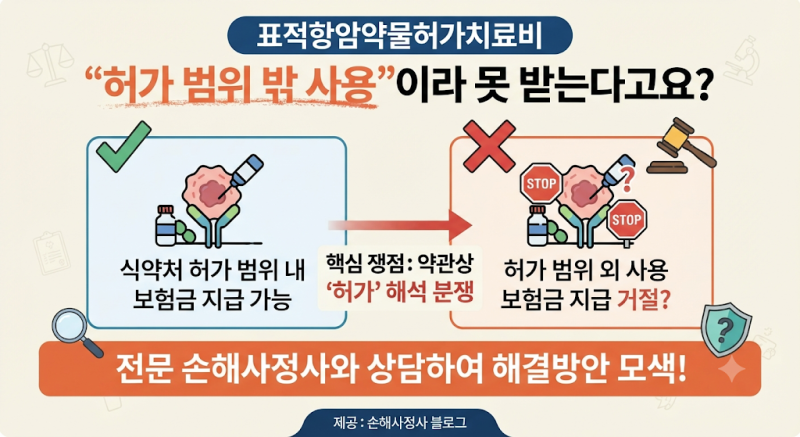
실제 블로그 후기들을 살펴보면, 표적항암약물 치료 후 보험금 청구 시 약관상 정의와 허가 범위에 대한 분쟁이 자주 발생합니다. 특히 식약처 허가 범위를 벗어난 '오프라벨(off-label)' 사용 시 보험금 지급이 거절되는 사례가 많습니다. 보험사는 안전성과 유효성 미검증, 임의비급여 등을 이유로 들지만, 약관에 따라 허가초과 항암요법 승인 제도를 통한 심평원 승인 여부가 중요한 쟁점이 됩니다. 단순히 약제명만으로 지급 여부를 판단하기는 어렵습니다.
표적항암약물 관련 보험금 청구 시에는 가입한 특약의 구체적인 약관을 확인하는 것이 필수적입니다. 보험증권을 통해 어떤 항암치료 특약이 가입되어 있는지, 해당 약관에서 표적항암제의 정의와 지급 사유, 제외 사항을 명확히 파악해야 합니다. 또한, 건강보험 급여 여부와 민영보험의 지급 기준은 다르므로, 비급여라고 해서 무조건 보험금이 지급되는 것은 아니라는 점을 인지하고 개별 특약의 조건을 꼼꼼히 살펴봐야 합니다.