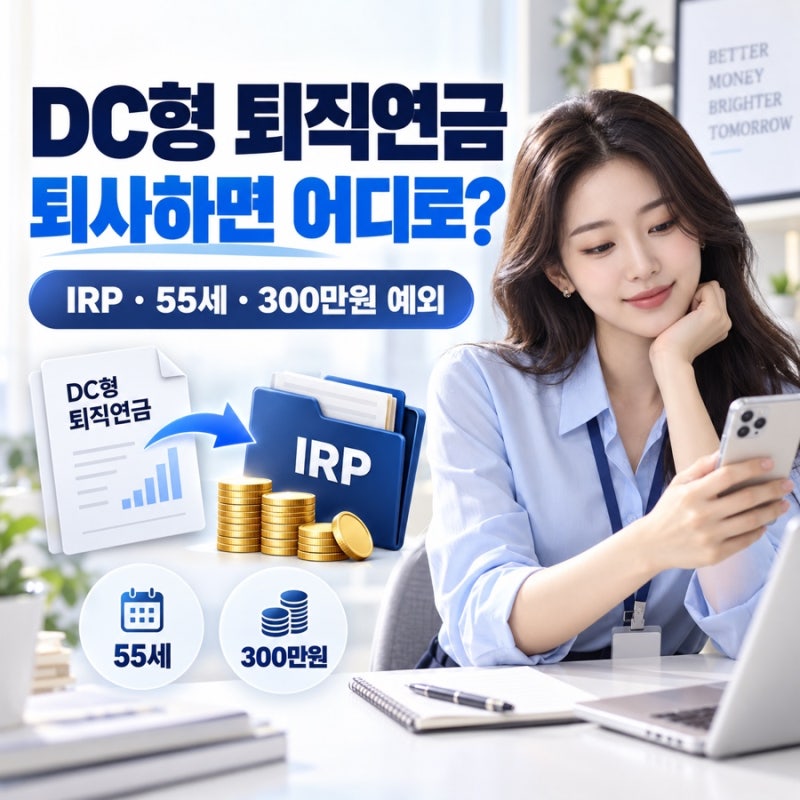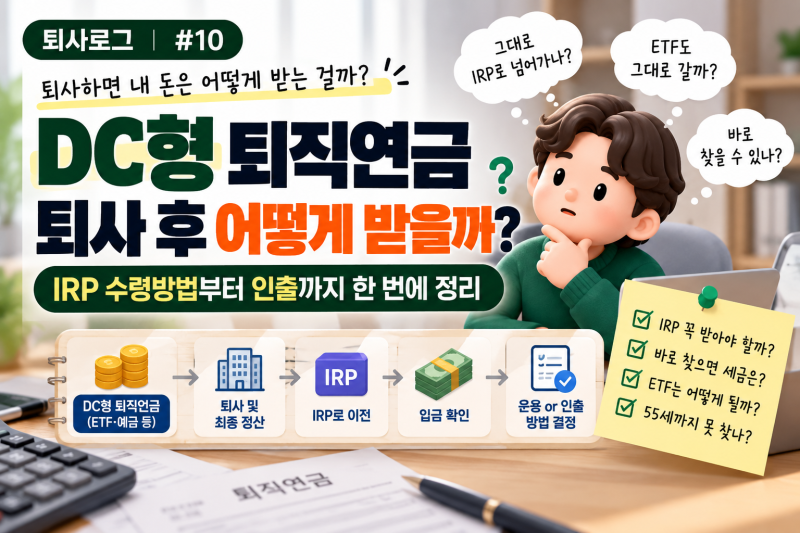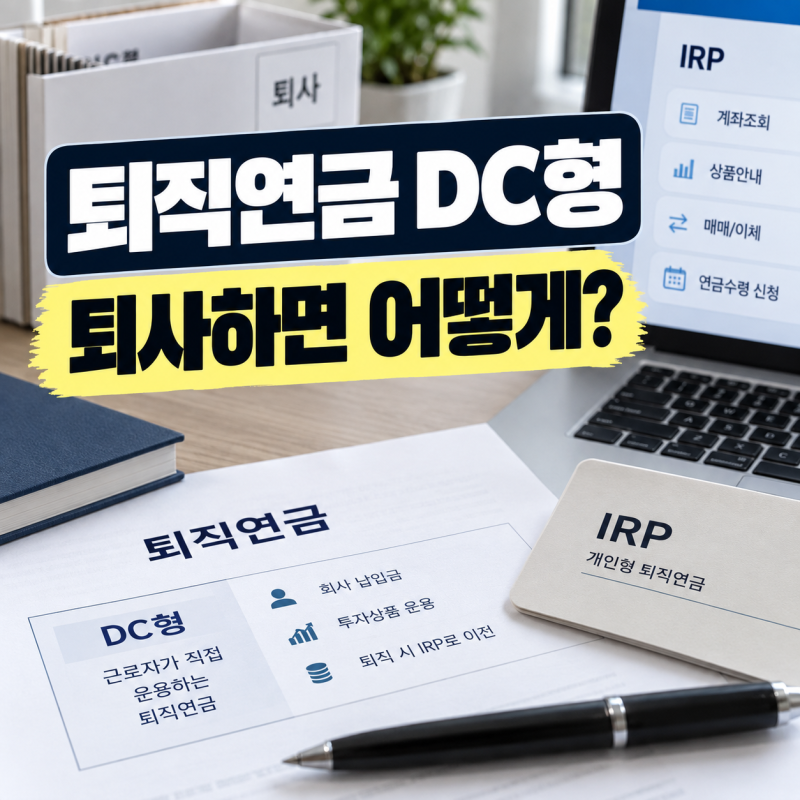

퇴직연금 DC형 퇴사 시 퇴직급여는 원칙적으로 개인형퇴직연금(IRP) 계좌로 이전됩니다. 이는 퇴사 후 급여 통장으로 바로 지급되는 것이 아니며, IRP 계좌를 통해 계속 운용하거나 연금 또는 일시금으로 수령할 수 있는 구조입니다. 회사는 매년 임금총액의 1/12 이상을 근로자의 DC형 계좌에 납입하며, 퇴사 시 근로자가 직접 운용하던 적립금을 정산하게 됩니다.
블로거들은 DC형 퇴직연금의 IRP 이전 원칙을 강조하면서도, 55세 이후 퇴직하거나 퇴직급여가 300만원 이하인 경우 등 예외 상황을 상세히 설명합니다. 일부 금융기관에서는 DC형에서 운용하던 ETF나 펀드를 현금화하지 않고 동일 금융기관의 IRP로 현물 이전할 수 있는 점을 언급하여, 투자 상품 운용의 연속성에 대한 궁금증을 해소하고 있습니다. 퇴사 시점에 따라 IRP 이전 의무가 달라질 수 있음을 안내하고 있습니다.
퇴사를 앞둔 직장인이라면 퇴직급여를 받을 IRP 계좌를 미리 준비하고 회사에 계좌 정보를 제출하는 것이 중요합니다. 운용 중인 상품을 현금화해야 하는 경우 매도 및 결제 시간이 필요하므로, 퇴사일 당일에 바로 일반 통장으로 입금된다고 생각하기보다 충분한 시간을 두고 절차를 진행해야 합니다. 본인이 예외 조건에 해당하더라도 회사 담당자나 금융기관에 먼저 확인하는 것이 안전합니다.