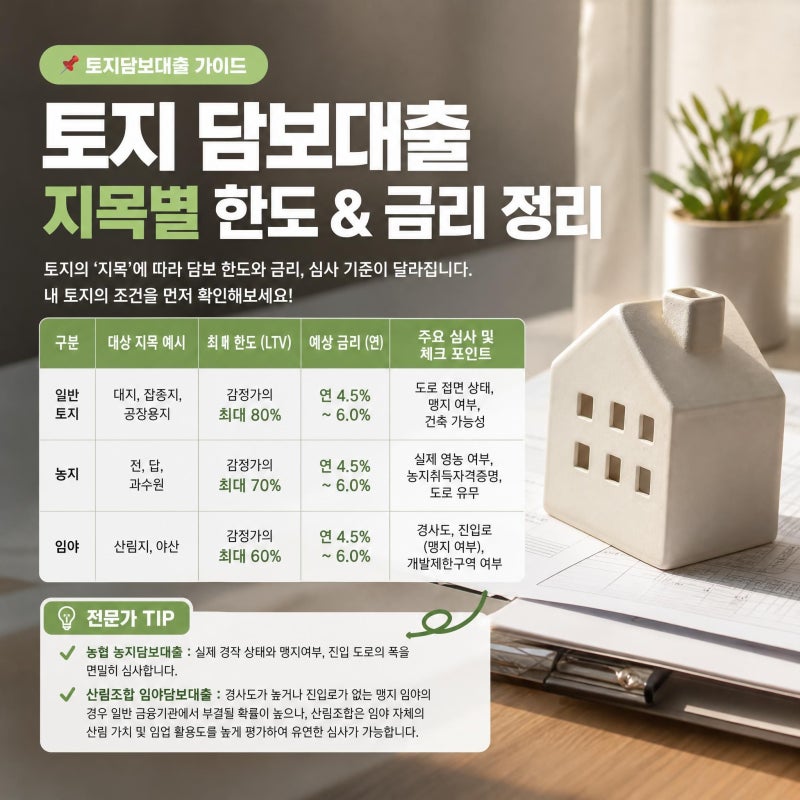
토지담보대출은 토지를 담보로 자금을 빌리는 금융 상품으로, 주택담보대출과 달리 토지의 종류, 위치, 활용 가능성 등에 따라 한도와 금리가 크게 달라지는 특징이 있습니다. 특히 농지, 임야, 나대지 등 지목별 심사 기준이 상이하며, 금융기관별 취급 지역과 감정 방식 또한 차이가 있어 신중한 접근이 필요합니다. 토지 매매잔금 부족이나 사업자금 마련 등 다양한 목적으로 활용되고 있습니다.
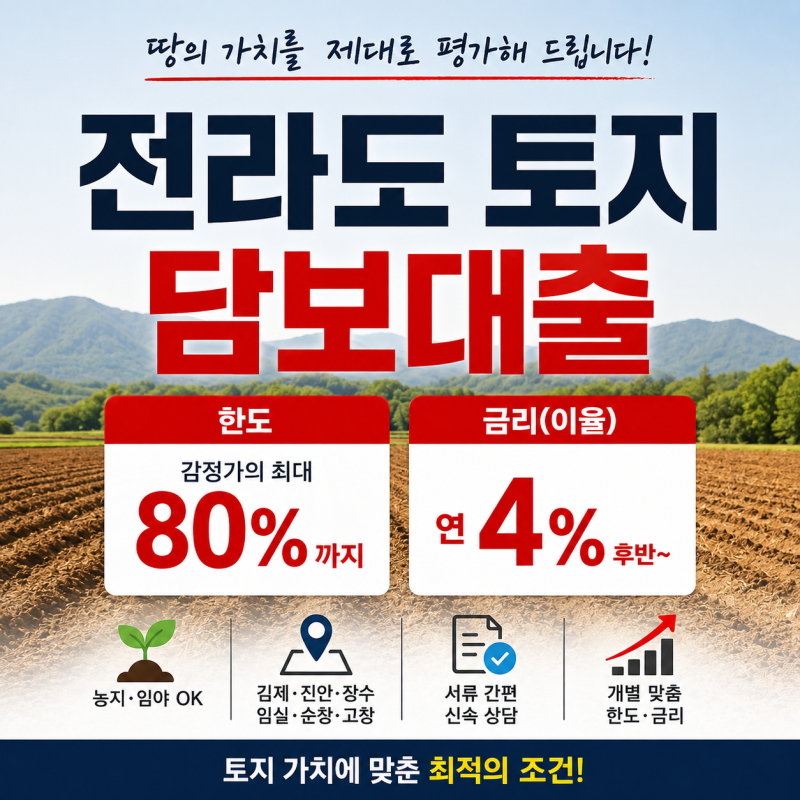
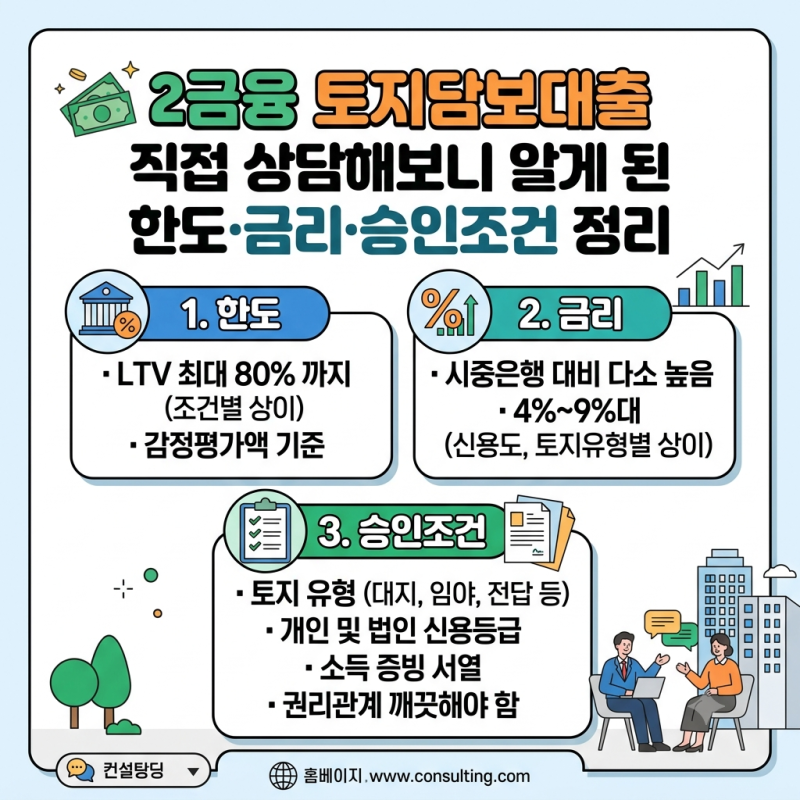
블로거들은 토지담보대출 한도가 감정가의 약 50~70% 수준에서 검토되는 경우가 많다고 언급하지만, 모든 신청인에게 적용되는 확정 기준은 아니라고 강조합니다. 금리 역시 연 5%대부터 10% 안팎까지 폭넓게 형성될 수 있으며, 신청자의 신용평점, 소득, 기존 부채, 토지의 환금성 등이 복합적으로 작용하여 결정됩니다. 특히 2026년 스트레스 DSR 규제 강화로 인해 실제 대출 한도가 줄어들 수 있다는 점도 주목할 만합니다.
토지담보대출을 고려할 때는 매매가격이나 시세가 아닌 금융기관의 감정가를 기준으로 한도를 계산해야 하며, 실제 감정가가 예상보다 낮아질 수 있음을 인지해야 합니다. 또한, 맹지나 공유지분, 불법 전용 농지 등은 감정가가 낮아지거나 취급이 제한될 수 있으므로 토지 종류와 소재지에 맞는 금융기관을 선택하고, 정식 승인 전에 대출금액을 확정하지 않는 것이 중요합니다.