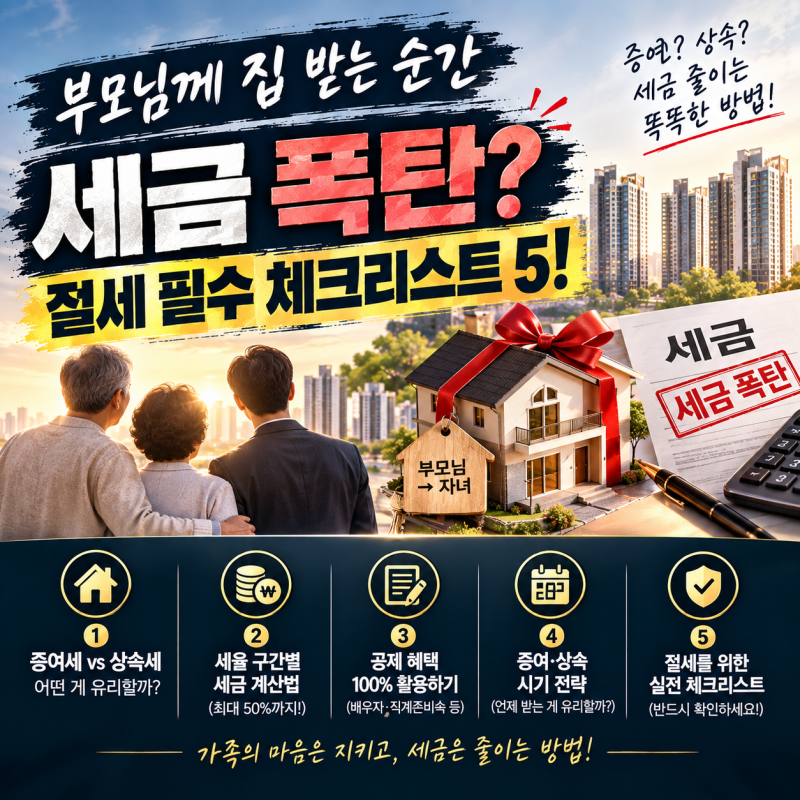
증여세 절세는 부모가 자녀에게 자산을 이전할 때 발생하는 세금 부담을 줄이는 중요한 재테크 전략입니다. 특히 자녀의 주택 구입이나 사업 자금 지원 시 현금 증여는 높은 세금으로 이어질 수 있어, 합법적인 절세 방안에 대한 관심이 높아지고 있습니다. 이에 따라 부모와 자녀 간의 금전대차 방식이나 증여재산공제를 활용한 계획적인 증여가 주목받고 있습니다.
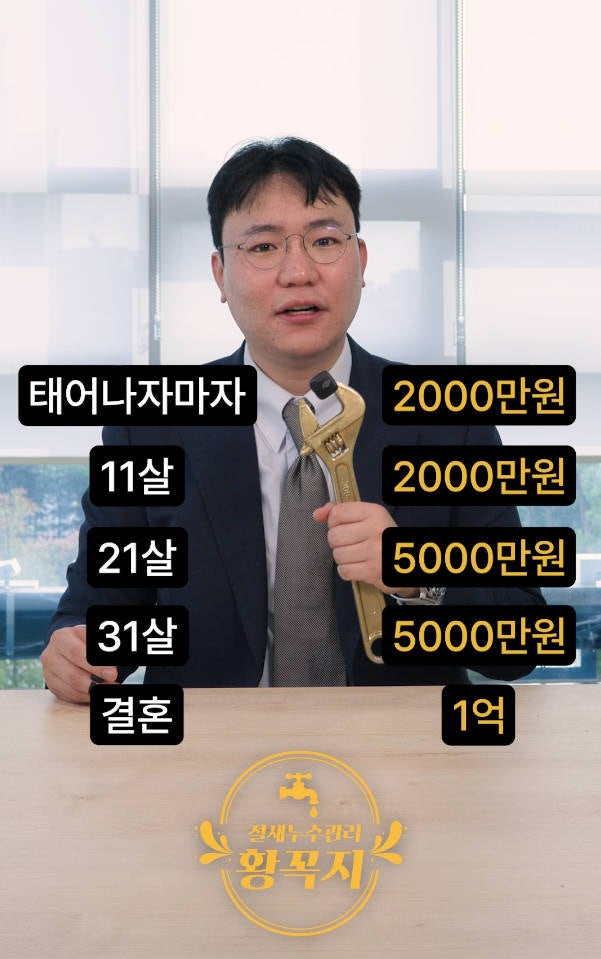
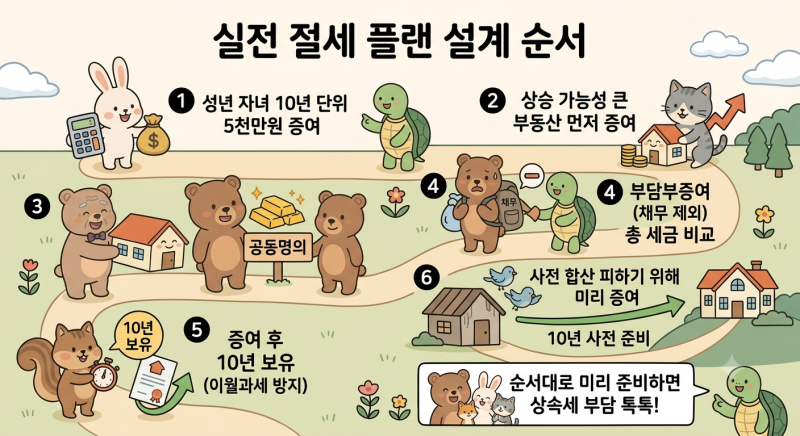
블로거들은 증여세 절세 방안으로 크게 두 가지를 제시하고 있습니다. 첫째는 부모와 자녀 간의 금전대차 계약을 통해 증여가 아닌 대여로 인정받는 방법입니다. 이는 형식적인 차용증뿐만 아니라 실제 상환 기록이 중요하며, 국세청은 특수관계인 간 금전거래를 증여로 추정하므로 객관적인 증빙이 필수적이라고 강조합니다. 둘째는 증여재산공제를 활용하여 태어난 해부터 10년 주기로 증여를 나누어 진행하는 방법으로, 미성년 공제와 성년 공제, 혼인·출산 공제를 통해 최대 2억 4천만원까지 세금 없이 증여할 수 있다고 설명합니다.
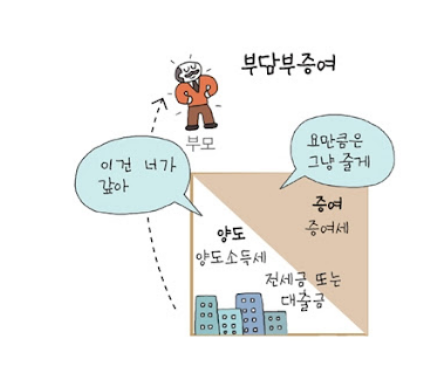
부동산 증여의 경우, 부담부증여나 가족 간 저가 매매를 통해 증여세를 절세하는 방법도 있습니다. 부담부증여는 채무를 함께 이전하여 증여재산가액을 줄이는 방식이며, 가족 간 저가 매매는 시가와 거래금액의 차이가 일정 범위 이내일 때 세금 부담을 줄일 수 있습니다. 다만, 이러한 방법들은 양도소득세나 취득세 등 다른 세금 발생 여부를 종합적으로 고려해야 하며, 자녀의 실제 상환 능력이나 매매대금 지급 여부가 중요하다고 전문가들은 조언합니다.