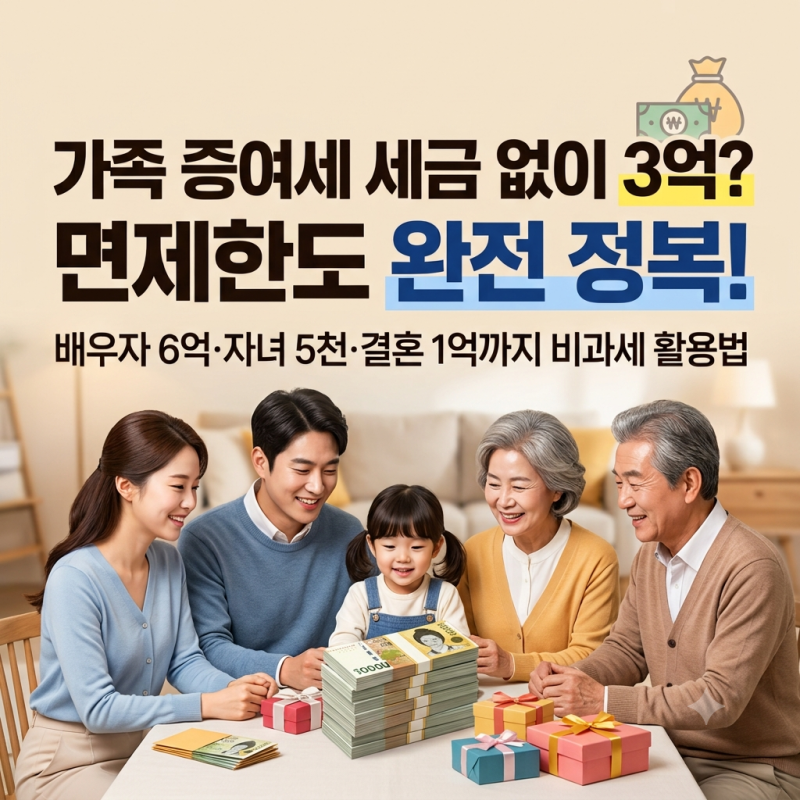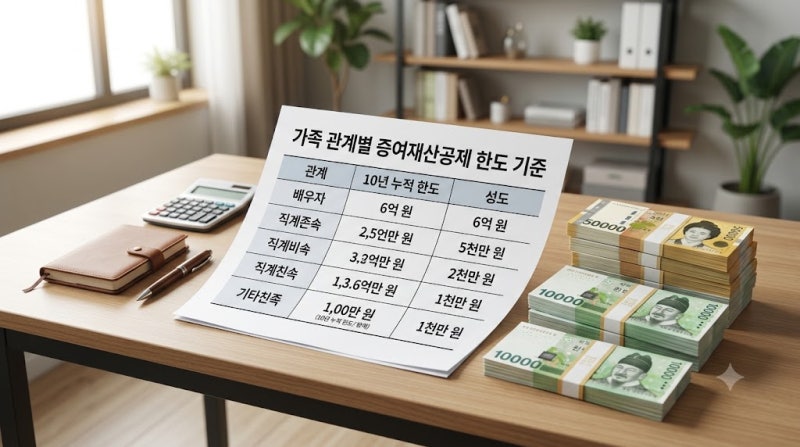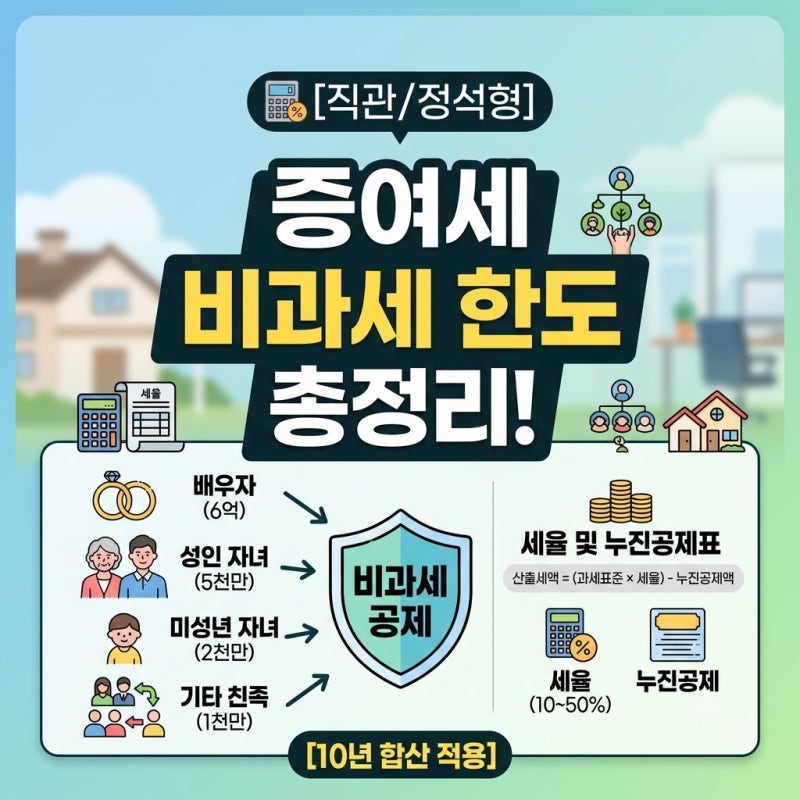
증여세는 재산을 받는 사람(수증자)과 주는 사람(증여자)의 관계에 따라 일정 금액까지는 세금을 매기지 않는 증여재산공제 제도가 있습니다. 이 공제 한도는 지난 10년간의 금액을 합산하여 측정하며, 배우자 간 6억 원, 직계존비속 간 5천만 원(미성년자 2천만 원), 기타 친족 간 1천만 원이 적용됩니다. 특히 최신 기준으로 혼인·출산 증여재산공제가 추가되어, 기본 공제 외에 1억 원까지 비과세 한도가 확대되었습니다.
실제 블로그 후기들을 살펴보면, 많은 이들이 증여세 없는 5천만 원 공제액에만 집중하는 경향이 있습니다. 그러나 공제 후 과세표준 1억 원 이하에는 10%의 증여세율이 적용되므로, 세금을 일부 내더라도 미리 증여하는 것이 장기적인 상속세 부담을 줄이는 데 유리할 수 있다는 분석이 있습니다. 증여액 대비 실제 납부세액이 생각보다 낮을 수 있어, 단순히 공제 한도만을 고려하기보다는 전체적인 세금 부담을 계산해 볼 필요가 있습니다.
블로거들은 증여세 세율이 과세표준에 따라 최저 10%부터 최고 50%까지 5단계 초과누진세율 구조를 취하고 있음을 강조합니다. 재산을 여러 자녀에게 분할하여 이전하면 낮은 세율 구간을 적용받아 전체 세 부담을 낮출 수 있습니다. 또한, 혼인·출산 특례 공제와 같은 추가 공제 요건을 꼼꼼히 확인하여 절세 혜택을 최대한 활용하는 것이 중요하다고 조언합니다.