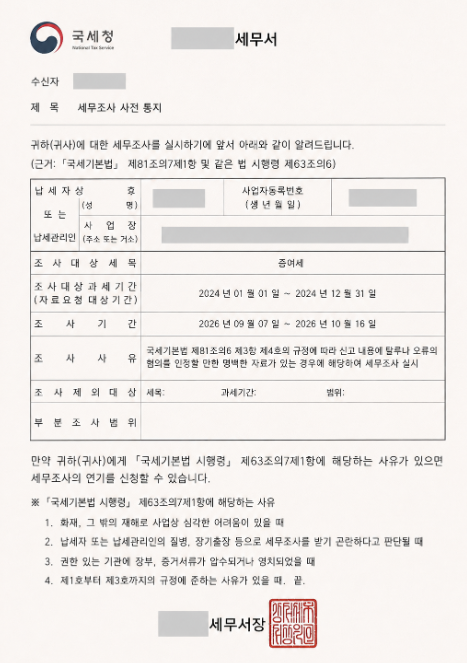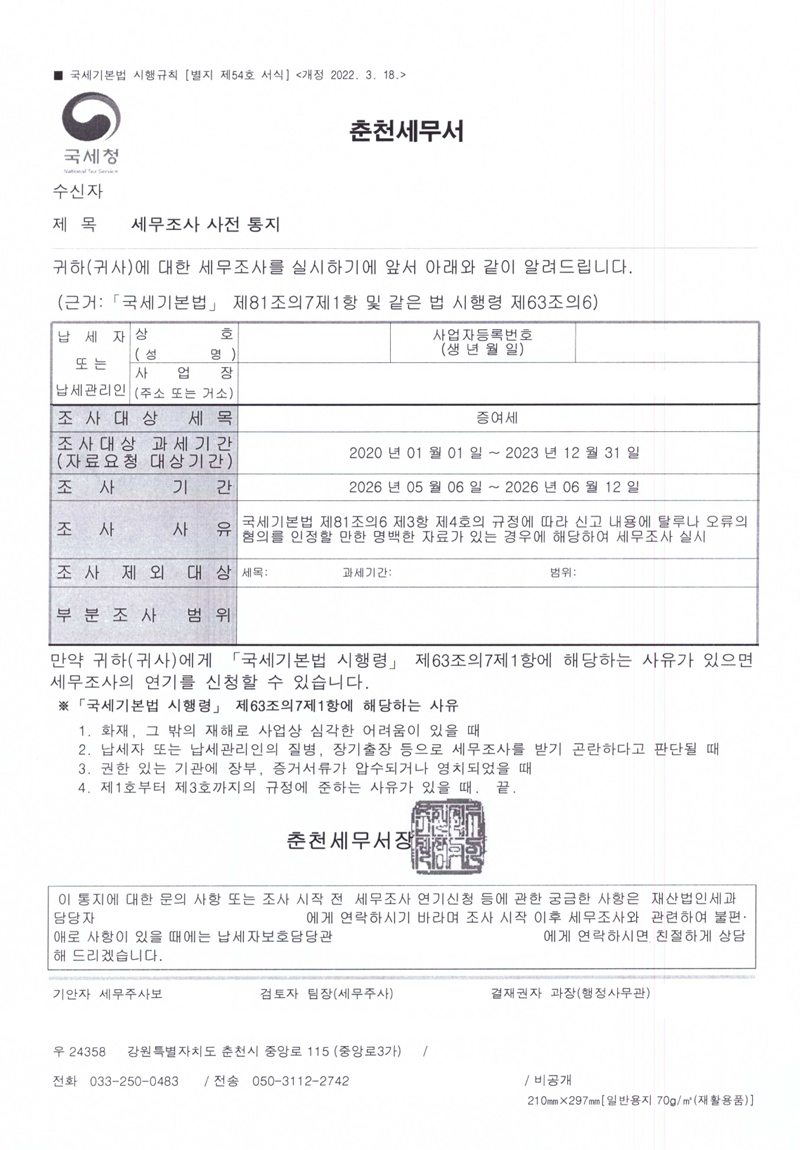
증여세 세무조사는 단순히 증여세 신고 여부만을 확인하는 것을 넘어, 자산 취득 과정과 소득 수준, 금융거래 내역을 종합적으로 분석하여 자금의 실제 출처를 파악하는 과정입니다. 특히 소득이 적은 자녀가 고가 부동산을 취득하거나 가족 간 거액의 금융거래가 발생할 경우, 국세청은 자금출처조사를 통해 증여 여부를 면밀히 검토합니다. 이는 상속세 세무조사 과정에서 발견되는 사전 증여나 탈세 제보 등으로도 이어질 수 있어 철저한 대비가 필요합니다.
실제 블로그 사례에서는 부모로부터 3억 2천만 원을 송금받은 의뢰인이 증여세 세무조사를 받게 된 경우가 있었습니다. 이 중 2억 2천만 원은 부모와 공동 보유했던 부동산 매각 대금 중 의뢰인 지분이었으나, 부모 계좌로 일괄 입금된 후 다시 송금되면서 증여로 오인될 수 있었습니다. 세무 전문가는 공동 소유 부동산의 지분과 매매 대금 흐름을 명확히 소명하여 2억 2천만 원을 증여 대상에서 제외하고, 의뢰인의 재산을 보호할 수 있었습니다.
따라서 증여세 세무조사 통지를 받았다면 무작정 자료를 제출하기보다 자금 흐름을 정확하게 파악하고 객관적인 증빙 자료를 준비하는 것이 중요합니다. 특히 부동산 취득 전에는 자금 출처를 확정하고 증빙을 갖추는 것이 필수적이며, 가족 간 차용 시에는 차용증 작성, 계좌 이체, 정기 이자 지급 등 구체적인 증빙을 마련해야 불필요한 증여세 추징을 예방할 수 있습니다.