중환자실 치료는 심근경색이나 뇌출혈과 같은 중증 질환 발생 시 필수적이지만, 그 비용은 일반 병실 대비 2~5배 이상 높게 책정됩니다. 특히 24시간 전문 인력 모니터링과 응급 대응 시스템이 갖춰져 있어 하루에 수십만 원에서 백만 원 이상까지 발생할 수 있습니다. 이러한 고액의 치료비 부담을 줄이기 위해 산정특례와 실비보험 적용 여부가 중요한 요소로 작용합니다.
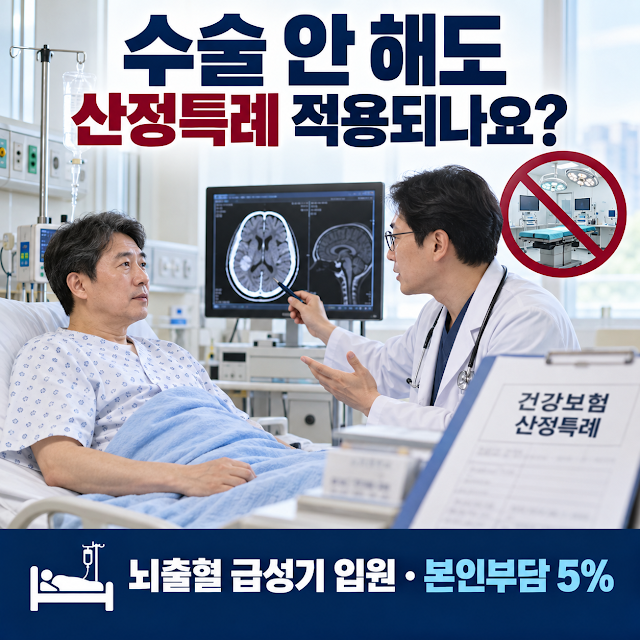
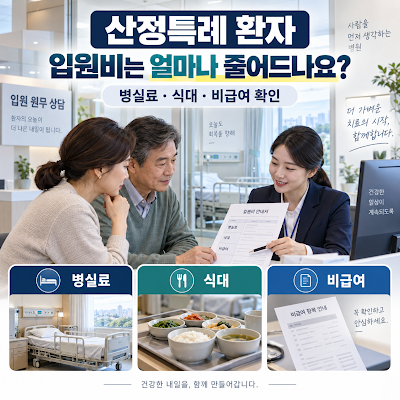
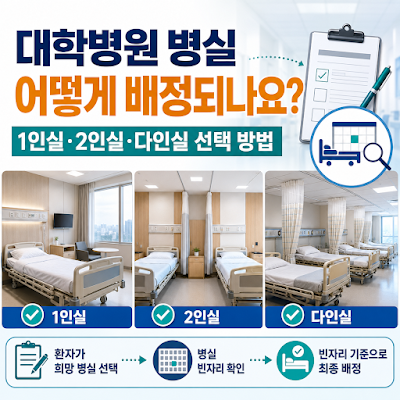
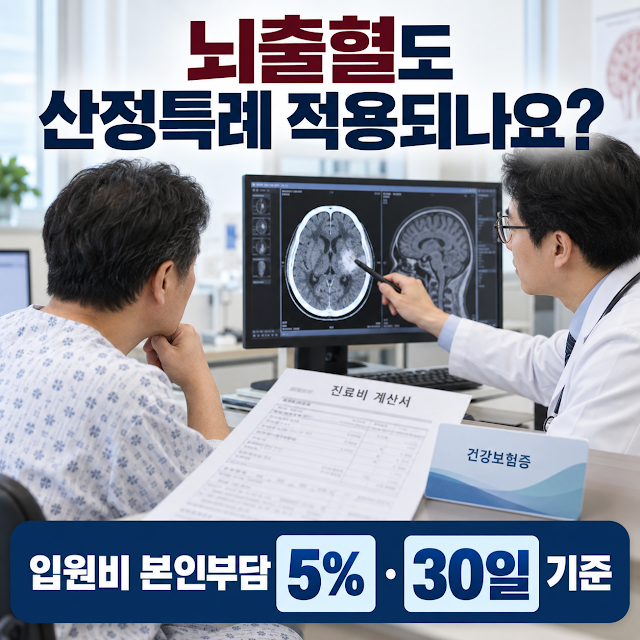
실제 블로그 후기들을 살펴보면, 산정특례 적용 시 본인부담률이 5~10% 수준으로 크게 경감되지만, 뇌혈관 질환의 경우 급성기 입원 기준 최대 30일까지만 적용된다는 점을 강조합니다. 이 기간이 지나면 본인부담금이 다시 일반 수준으로 돌아와 예상치 못한 경제적 부담으로 이어질 수 있습니다. 또한, 1인실 병실료 차액이나 비급여 치료재료, 사설 간병비 등은 산정특례나 실비 적용이 제한될 수 있어 주의가 필요합니다.
따라서 중환자실 입원 시에는 산정특례 적용 기간과 범위를 정확히 확인하고, 실비보험의 약관을 면밀히 검토하여 비급여 항목에 대한 보장 여부를 파악하는 것이 중요합니다. 특히 30일 이후의 장기 입원 가능성에 대비하여 추가적인 재정 계획을 세우는 것이 현명하며, 병원 원무팀과의 상담을 통해 예상 비용과 지원 제도를 미리 확인하는 것이 도움이 됩니다.