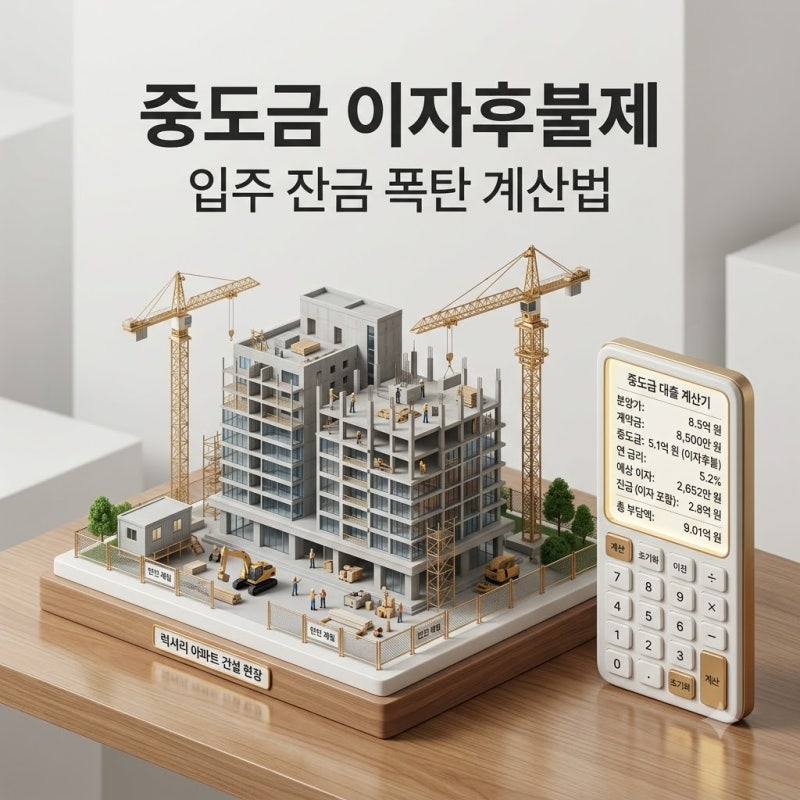


아파트 청약 당첨 후 중도금 납부 방식 중 이자후불제는 입주 시점에 수천만 원의 이자가 일시불로 청구될 수 있어 주의가 필요합니다. 최근 고금리 기조로 연 4.8~5.2%의 이자가 적용될 경우, 입주 시 3,000만~4,000만 원의 잔금 폭탄으로 이어지는 사례가 발생하고 있습니다. 중도금 무이자, 이자 직납제, 이자 후불제 등 세 가지 방식의 차이를 정확히 이해하고 자금 계획을 세우는 것이 중요합니다.
블로거들은 중도금 대출 금리 비교 시 단순히 금리만 볼 것이 아니라 대출금액, 실행 시기, 이자 납부 방법까지 종합적으로 고려해야 한다고 강조합니다. 특히 중도금 대출은 여러 차례 나누어 실행되므로, 회차별 이자 발생 기간을 정확히 파악하여 누적 이자를 계산하는 것이 중요합니다. 또한, 중도금 대출 승인이 잔금대출까지 보장하는 것은 아니므로, 입주 시 잔금 마련 계획까지 함께 세워야 한다는 점을 공통적으로 지적하고 있습니다.
중도금 대출 이자는 금리 1% 차이만으로도 최종 부담액이 크게 달라질 수 있으므로, 예상 금리를 가정하여 미리 계산해보는 것이 현명합니다. 중도금 대출이 처음부터 전액 실행되는 것이 아니라 납부 일정에 따라 차례대로 실행된다는 점을 인지하고, 입주 시 예상치 못한 이자 부담을 줄이기 위한 전략적인 접근이 필요합니다. 이러한 세부적인 사항들을 미리 확인하여 안정적인 내 집 마련 계획을 세우는 것이 중요합니다.