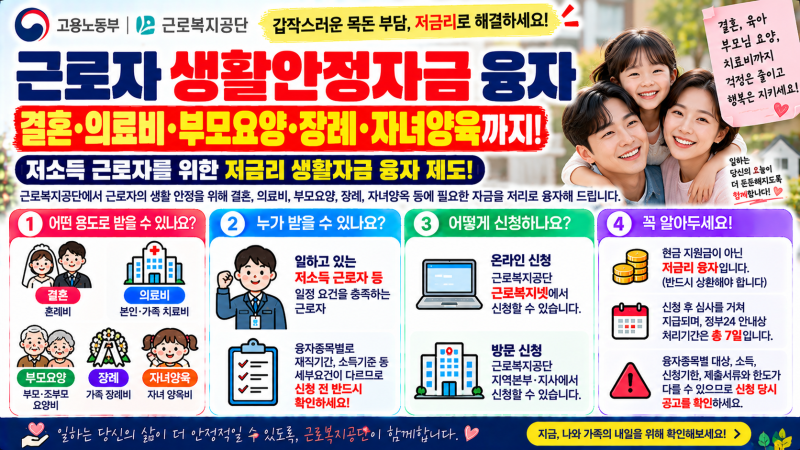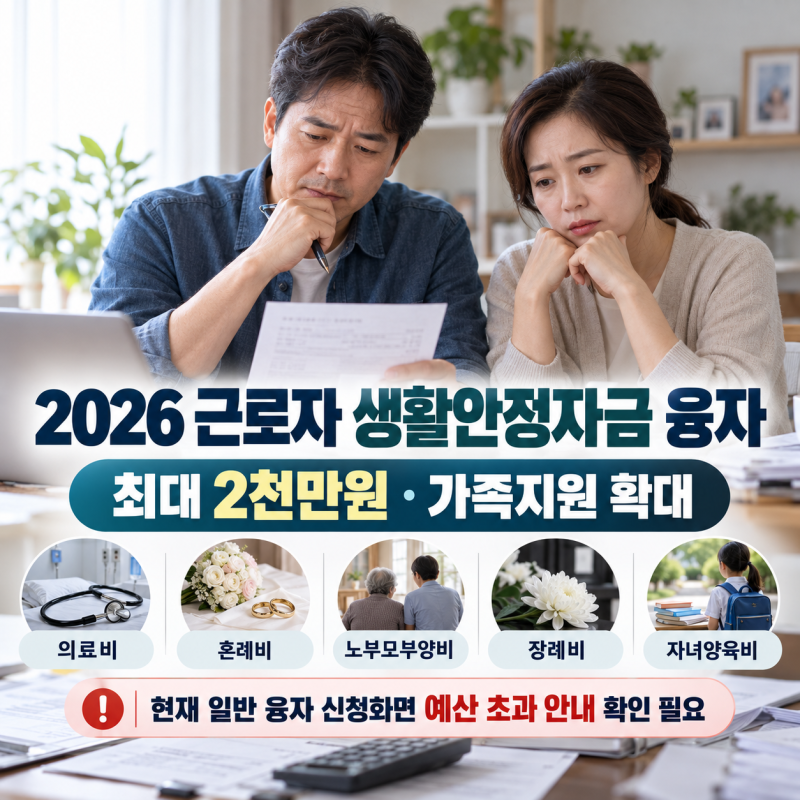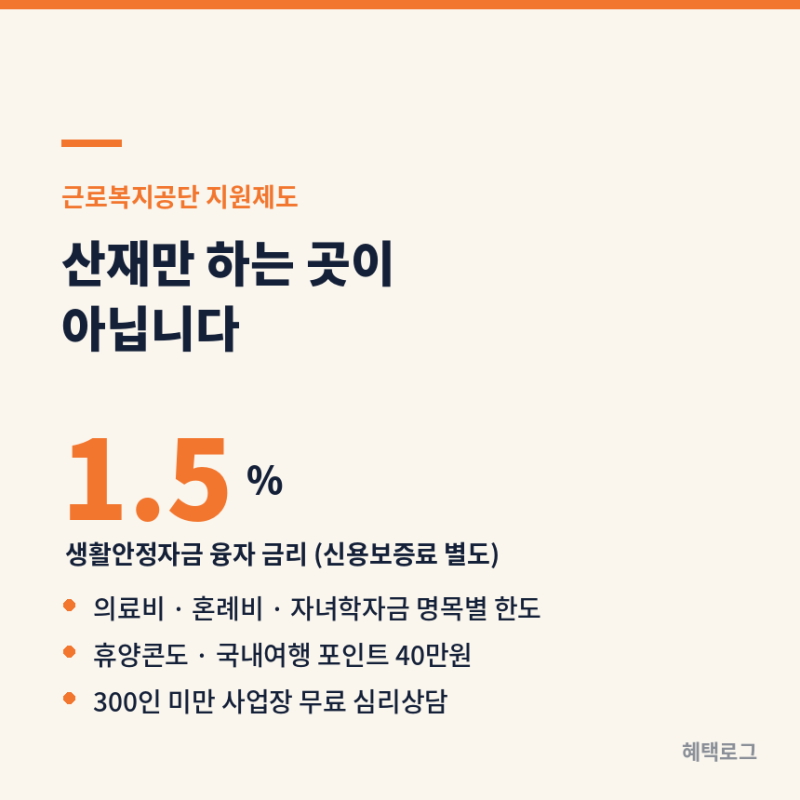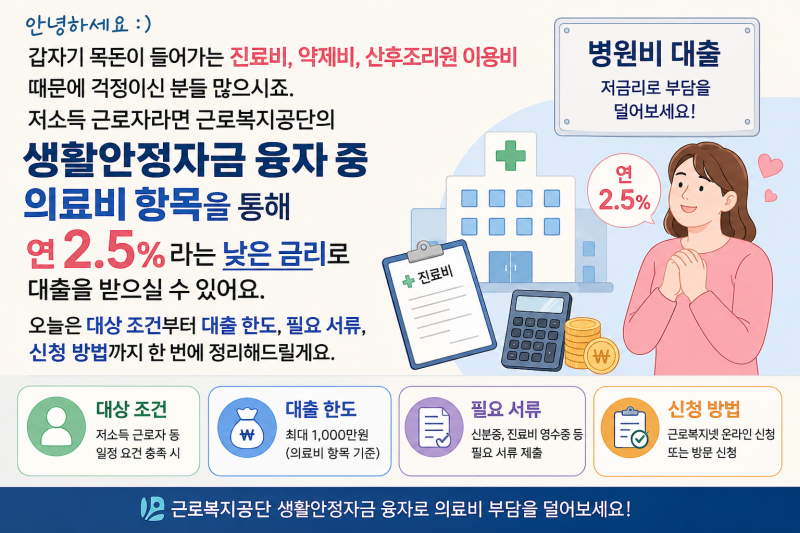
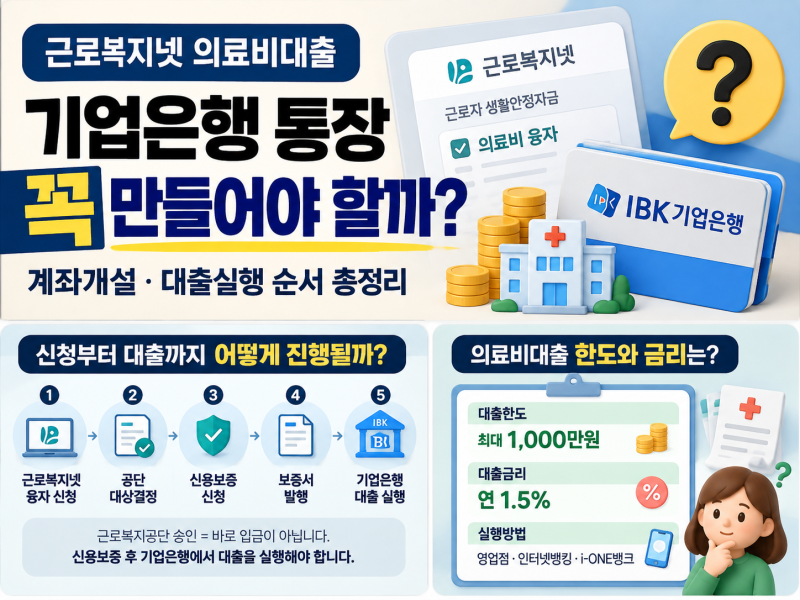
근로복지공단 의료비대출은 근로자 생활안정자금 융자의 일환으로, 갑작스러운 질병이나 부상으로 인한 의료비 부담을 덜어주기 위해 마련된 제도입니다. , 실제 발생한 의료비 범위 내에서 최대 1,000만원까지 융자를 신청할 수 있으며, 연 1.5%의 저금리가 적용되어 시중 고금리 대출에 비해 큰 장점을 가집니다. 특히 저소득 근로자 및 취약계층의 생활 안정을 돕는다는 점에서 많은 주목을 받고 있습니다.
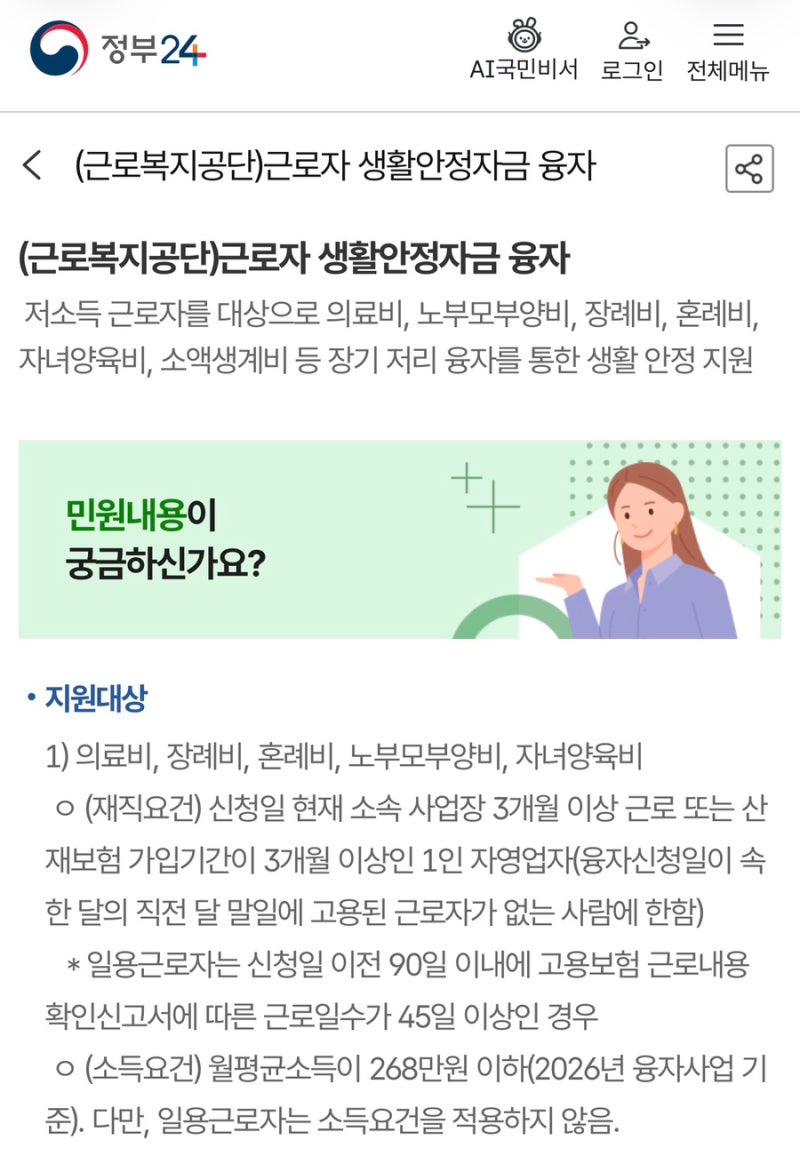
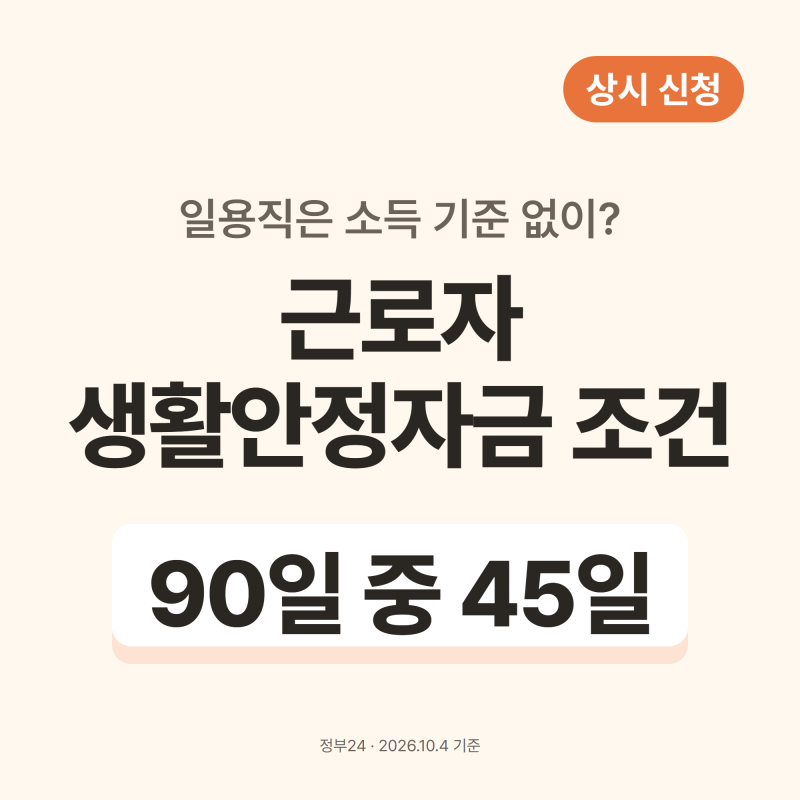
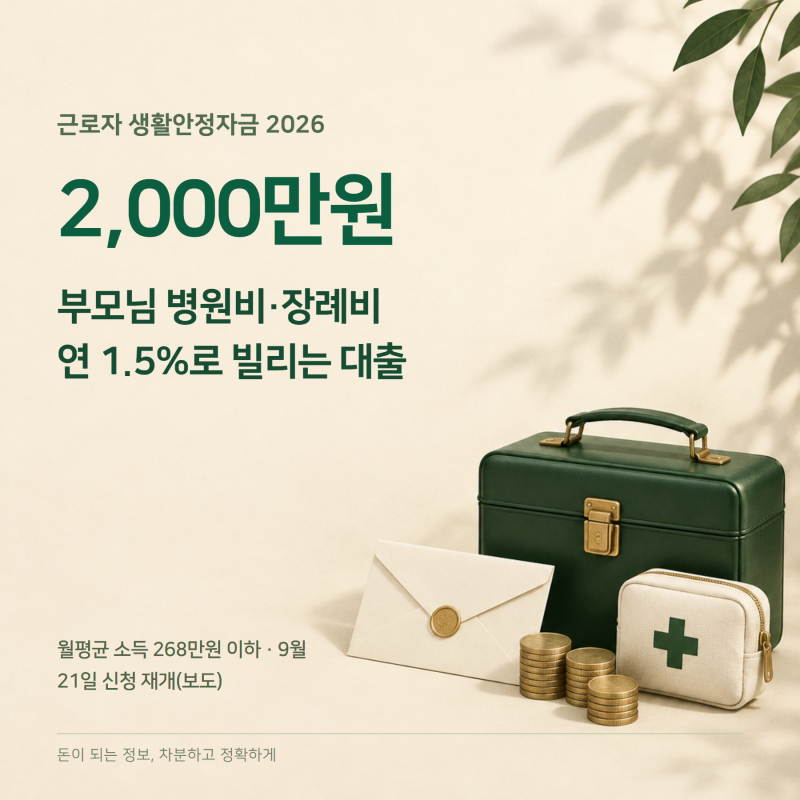
블로거들은 근로복지공단 의료비대출의 신청 자격에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거는 신청일 현재 소속 사업장에서 3개월 이상 근로 중인 정규직 및 특수형태근로종사자를 주요 대상으로 강조하는 반면, 다른 블로거는 일용근로자나 산재보험 가입 1인 자영업자도 별도의 요건을 충족하면 신청 가능하다고 설명합니다. 특히 월평균 소득이 3인가구 기준 중위소득의 2분의 1 이하(월 268만원)인 근로자를 대상으로 하지만, 일용근로자에게는 이 소득 요건이 적용되지 않는다는 점을 상세히 다루고 있습니다.
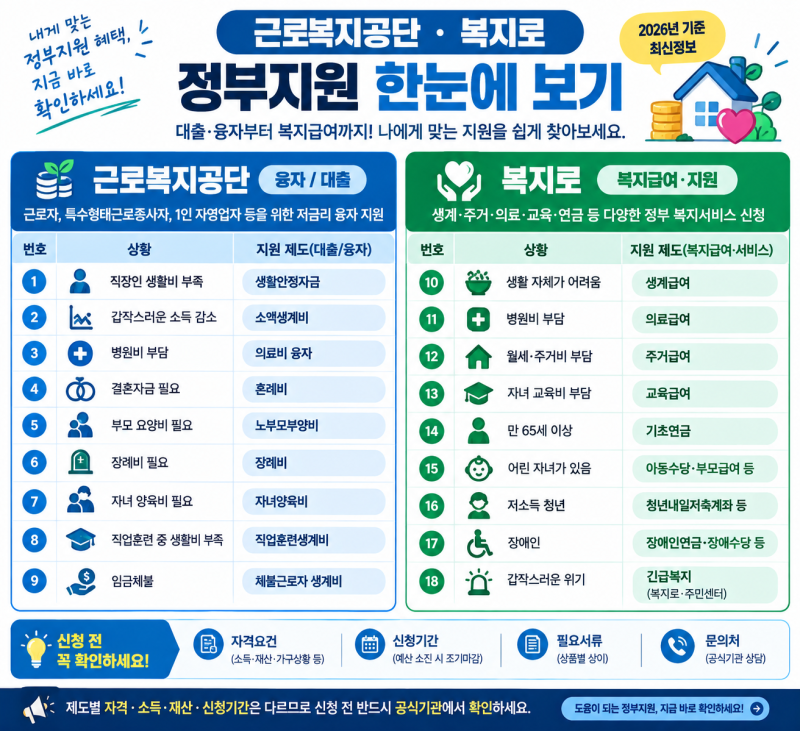
근로복지공단 의료비대출을 고려하고 있다면, 단순히 최대 한도만을 볼 것이 아니라 본인의 근로 형태와 소득 기준을 면밀히 확인하는 것이 중요합니다. 또한, 의료비 외에도 혼례비, 장례비, 자녀학자금 등 다양한 생활안정자금 융자 종목이 있으므로, 필요한 자금의 종류와 세부 한도를 함께 살펴보는 것이 현명합니다. 신청 전 한국신용정보원에 연체 정보나 부도 기록이 없는지 확인하고, 폐업한 자영업자는 대상에서 제외되므로 기본적인 결격 사유를 미리 점검해야 합니다.