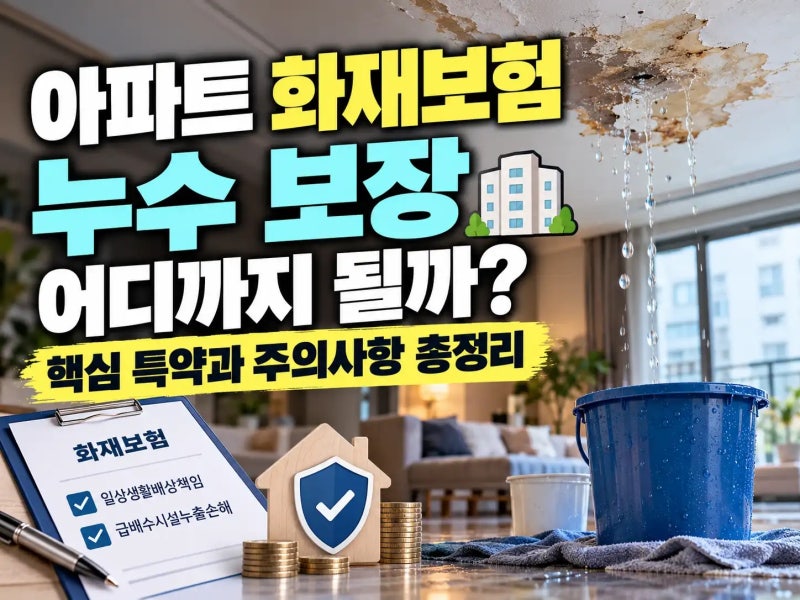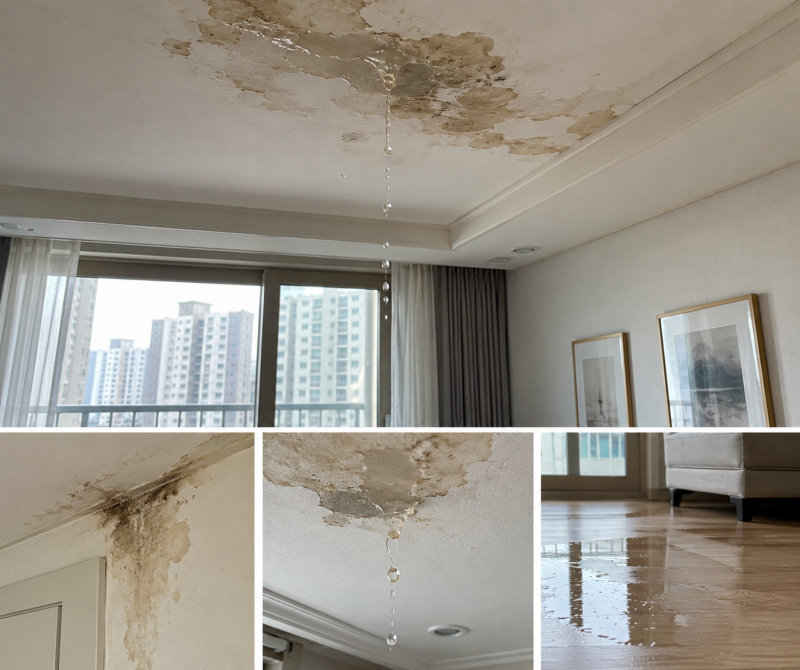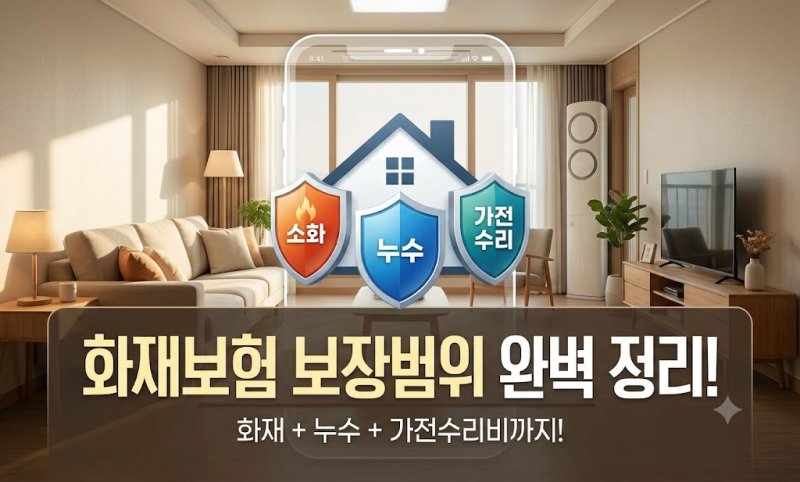
주택화재보험은 단순한 화재 피해 보상을 넘어, 최근에는 급배수 시설 누출로 인한 누수 피해나 가전제품 고장 수리비까지 보장하는 생활 밀착형 상품으로 진화하고 있습니다. 월 1만 원대 안팎의 특약 구성으로 예상치 못한 수백만 원의 금전적 피해를 막을 수 있어 많은 소비자들이 주목하고 있습니다. 특히 아파트 단체 보험의 낮은 보장 한도를 보완하기 위해 개인 화재보험 가입의 필요성이 강조되고 있습니다.
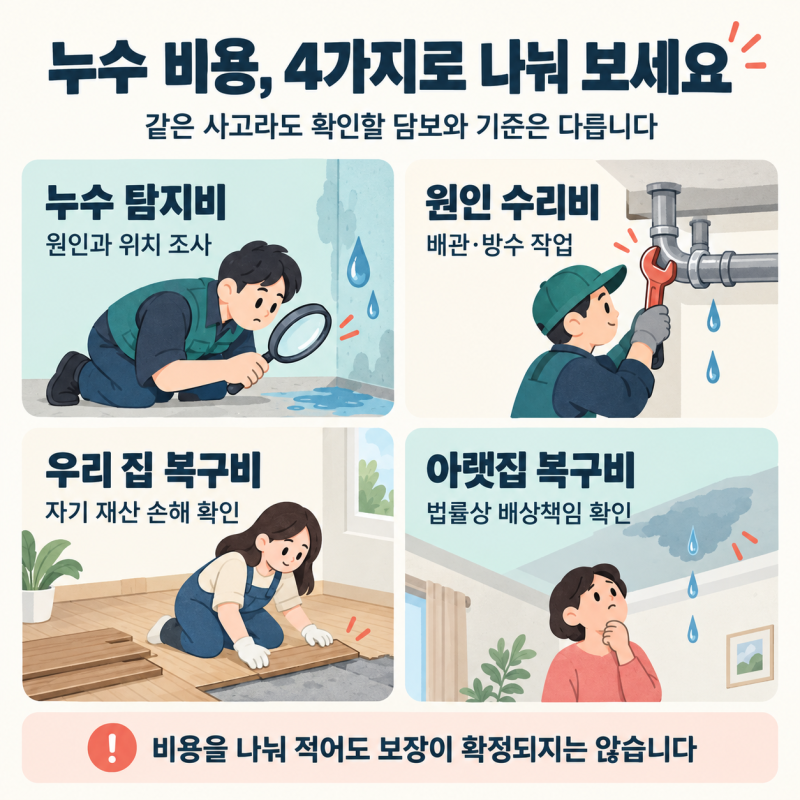
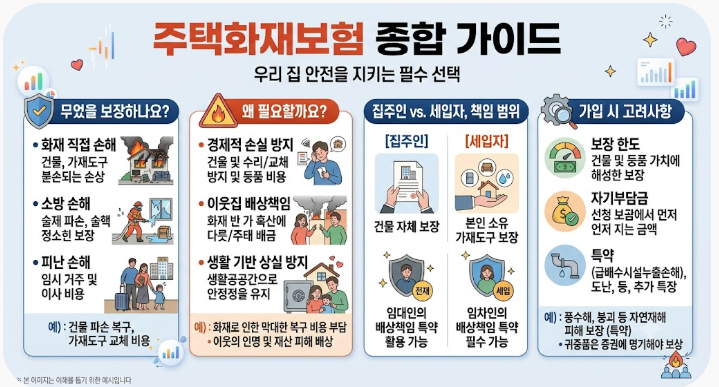
실제 블로그 후기들을 살펴보면, 주택화재보험 가입 시 우리 집 피해뿐만 아니라 이웃집으로 번진 화재나 누수에 대한 배상 책임 담보의 중요성이 공통적으로 언급됩니다. 특히 임대인의 경우 '임대인배상책임' 특약 유무에 따라 우리 집 누수와 아랫집 누수 피해 보장이 달라질 수 있어 주의가 필요합니다. 건물과 가재도구 보장이 분리되어 있으므로, 가재도구까지 대비하려면 별도 확인이 권장됩니다.
블로거들은 오래된 주택의 경우 누수 특약 가입이 거절되거나 제한될 수 있다는 점을 중요한 체크포인트로 제시합니다. 또한, '급배수누출손해' 특약이 있더라도 '임대인배상책임' 특약이 없으면 아랫집 피해 보장이 제외될 수 있으므로, 임대 주택은 두 특약을 함께 확인해야 합니다. 가족일상배상책임 특약을 활용하여 아랫집 누수 피해를 보장받는 방법도 고려해 볼 수 있습니다.