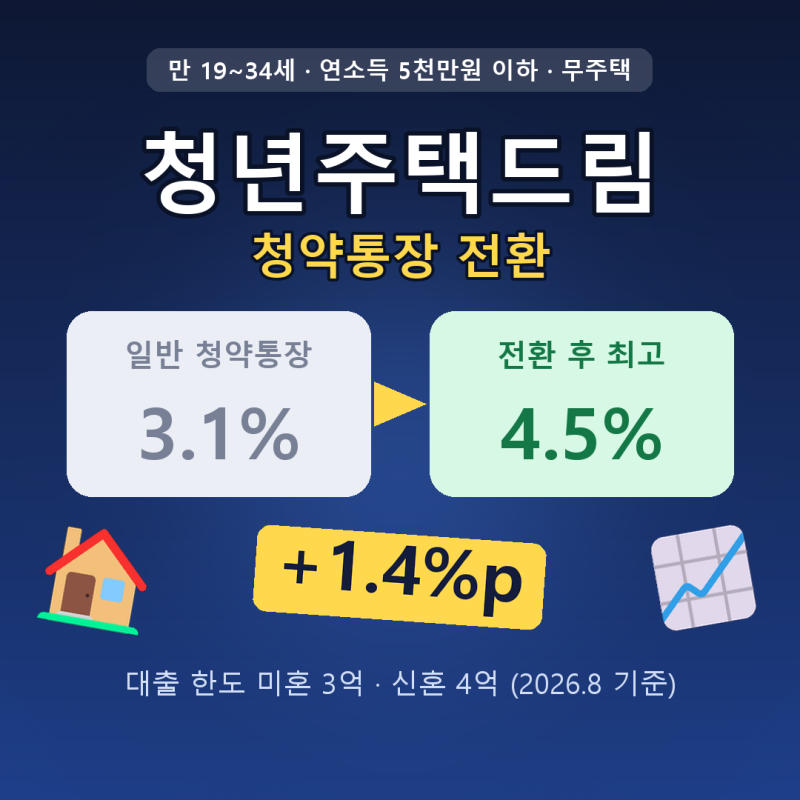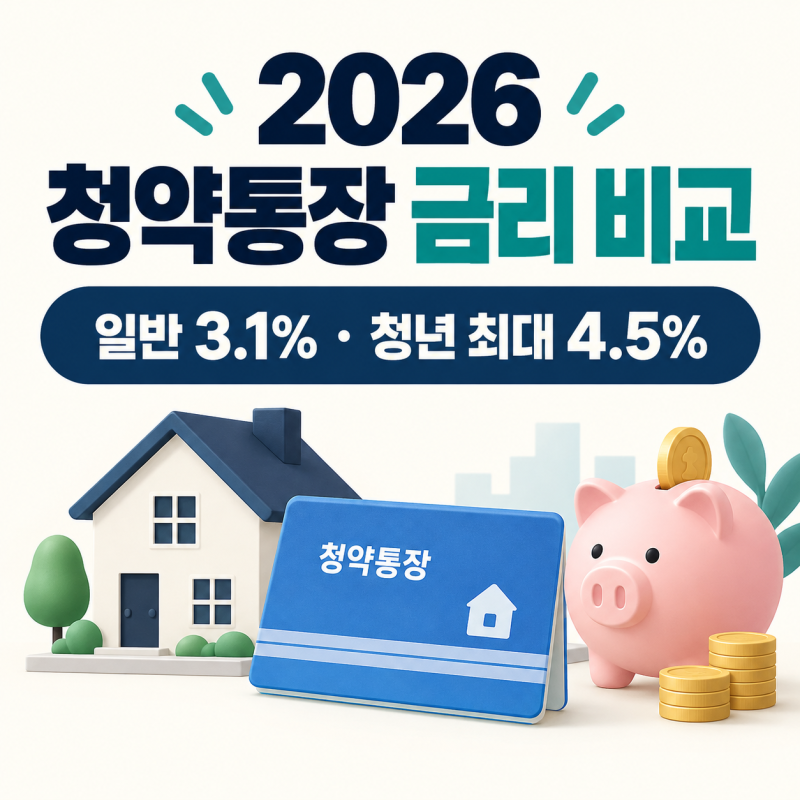

주택청약통장은 내 집 마련을 위한 필수 금융 상품으로, 최근 금리 인상과 납입 한도 상향으로 그 중요성이 더욱 커지고 있습니다. 특히 2024년 11월부터 월 납입 인정 금액이 10만 원에서 25만 원으로 확대되면서, 많은 무주택 세대주들이 최적의 납입 전략에 대한 고민을 하고 있습니다. 청약저축 금리 또한 최대 3.1% 수준으로 인상되어 시중은행 상품 대비 경쟁력을 갖추게 되었습니다.
블로거들은 주택청약통장 납입 금액이 공공분양과 민간분양 당첨에 미치는 영향에 대해 상이한 분석을 내놓고 있습니다. 공공분양은 총 납입 인정 금액이 높은 순으로 당첨자를 선정하므로 월 25만 원을 꾸준히 납입하는 것이 유리하다는 의견이 지배적입니다. 반면 민간분양은 납입 횟수나 금액보다는 지역별 예치 기준 금액 충족 여부가 더 중요하다고 강조하며, 개인의 자금 상황에 맞춰 중도 해지 없이 유지 가능한 금액을 납입하는 것이 현명하다고 조언합니다.
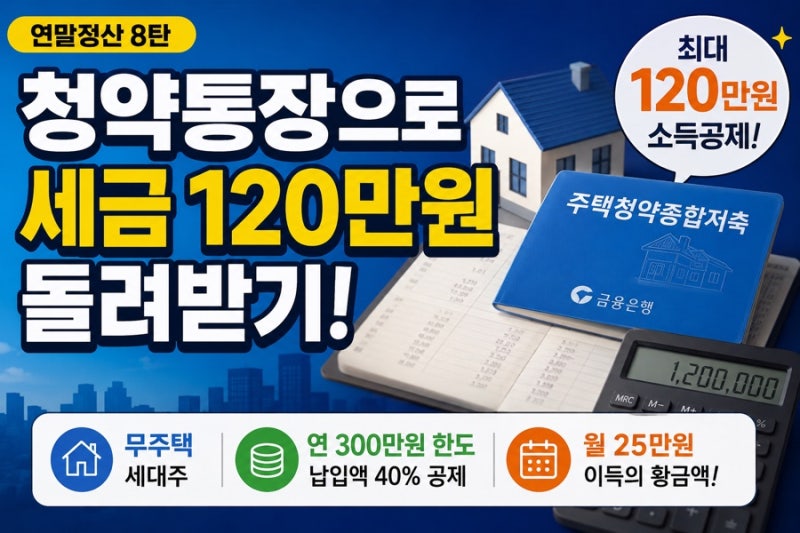
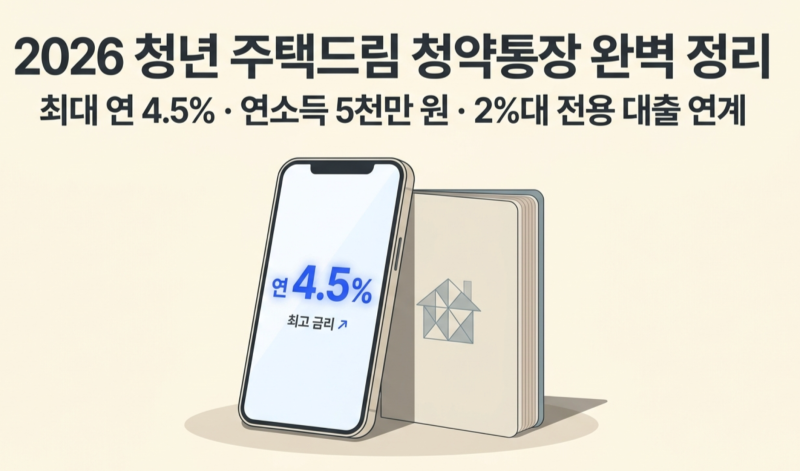
청약통장 납입 시 연말정산 소득공제 혜택 또한 중요한 고려 사항입니다. 무주택 세대주라면 연 300만 원(월 25만 원) 납입 시 최대 120만 원까지 소득공제를 받을 수 있습니다. 또한, 청년층은 청년주택드림 청약통장으로 전환 시 최대 연 4.5%의 우대금리와 이자소득 비과세, 그리고 당첨 시 최저 연 2.2%의 저금리 대출 연계 혜택까지 누릴 수 있으므로, 본인의 상황에 맞는 최적의 청약통장 선택과 납입 전략을 세우는 것이 중요합니다.