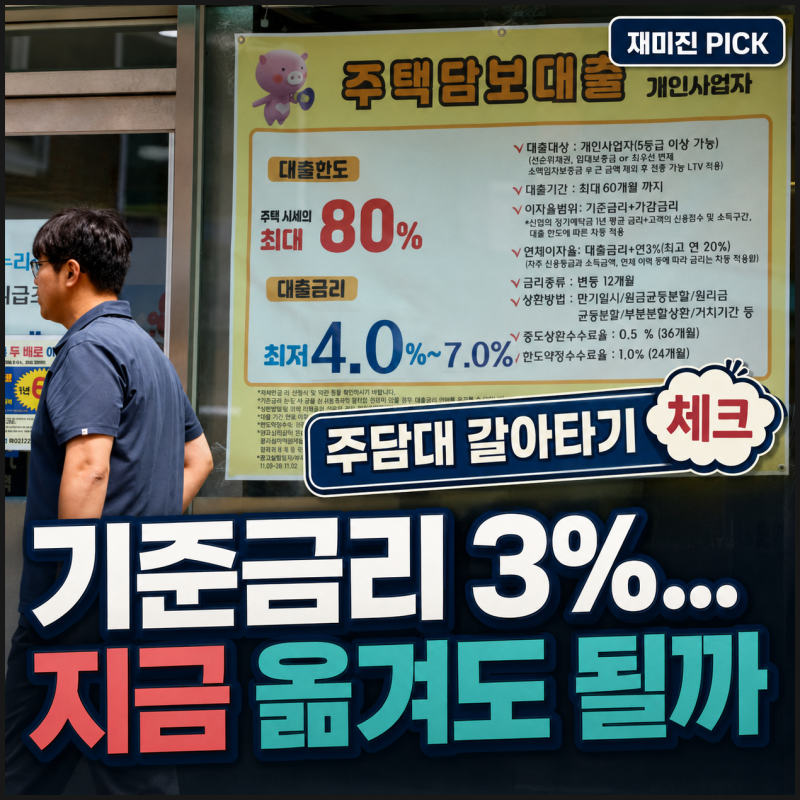
주택담보대출 갈아타기는 낮은 금리로 이자 부담을 줄일 수 있는 효과적인 방법으로 많은 관심을 받고 있습니다. 특히 2026년에는 DSR과 규제지역 LTV 규제가 함께 적용되므로 대환 가능 여부를 먼저 확인하는 것이 중요합니다. 단순히 금리 차이만 보고 결정하기보다는 기존 대출의 중도상환수수료와 새 대출 조건을 종합적으로 고려하여 실제 절감되는 이자를 계산해야 합니다.
블로거들은 주담대 갈아타기 시 금리 차이와 함께 중도상환수수료의 중요성을 강조합니다. 일부 블로거는 금리가 0.5%포인트 낮아질 경우 연간 이자 절감액을 계산하며, 중도상환수수료를 만회하는 데 필요한 기간을 제시하여 신중한 접근을 권합니다. 반면, 다른 블로거들은 대환 후 대출 유지 기간에 따라 총 절감액이 크게 달라질 수 있음을 지적하며, 장기적인 관점에서 대환 가치를 판단해야 한다고 조언합니다.
실제 블로그 후기에서는 대출 잔액, 금리 차이, 중도상환수수료를 고려한 손익분기점 계산이 중요하다고 언급합니다. 특히 2025년부터 중도상환수수료 제도가 변경되어 부담이 낮아진 상품이 많으므로, 본인의 대출 계약일과 금리 유형에 따른 실제 수수료를 직접 확인하는 것이 필수적입니다. 또한, 온라인 대환대출 인프라를 활용하여 여러 금융회사의 상품을 비교하고, 증액 대환이 제한되는 점을 인지하여 기존 대출을 더 낮은 금리로 교체하는 개념으로 접근하는 것이 현명합니다.