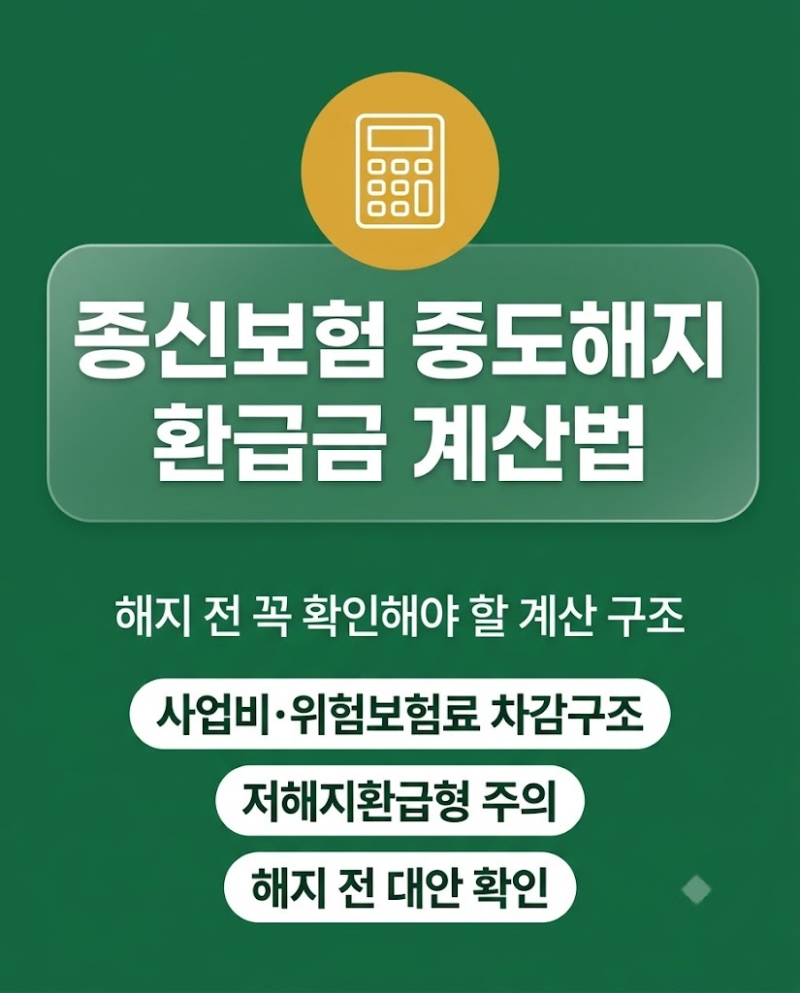

종신보험은 가입자의 사망 시 보험금을 지급하여 가족의 경제적 안정을 돕는 보장성 상품입니다. 그러나 초반 사업비와 위험보험료 비중이 높아 가입 초기 해지 시 원금 손실이 크다는 특징이 있습니다. 장기간 유지할수록 환급률이 상승하며, 특히 무해지환급형은 초반 환급금이 거의 없으므로 자신의 상품 유형을 정확히 확인하는 것이 중요합니다.
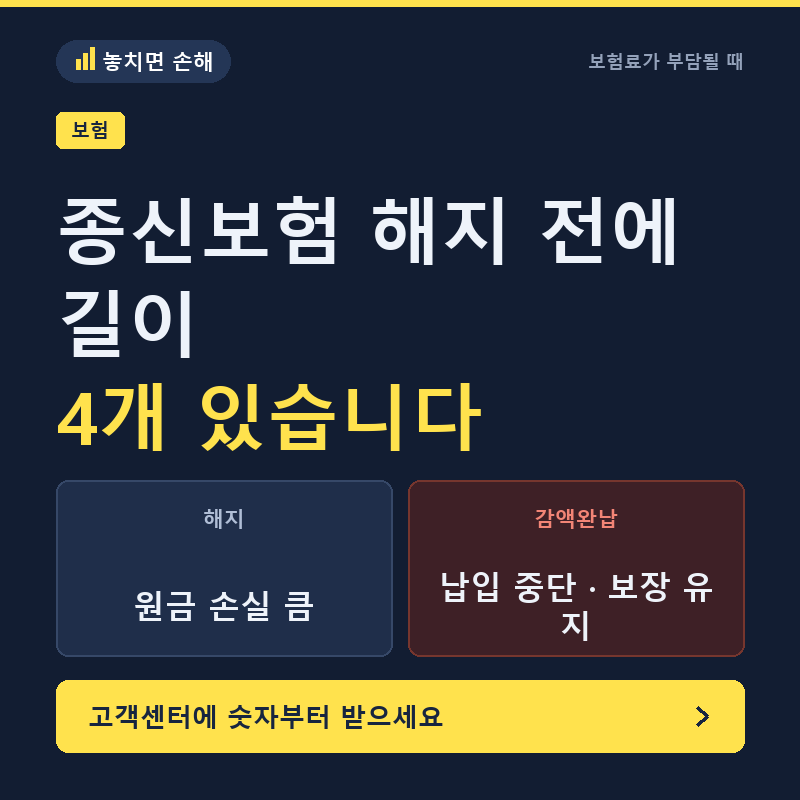
실제 사용자들은 보험료 부담으로 해지를 고민하기보다, 감액완납, 약관대출, 중도인출, 납입유예 등 다양한 대안을 활용하여 손실을 최소화하는 방법을 모색하고 있습니다. 감액완납은 남은 보험료를 기존 적립금으로 처리하고 보장을 유지하는 대표적인 방법이며, 목돈이 급할 때는 약관대출이나 중도인출도 고려할 수 있습니다. 이러한 대안들은 해지로 인한 큰 손실을 막고 보장을 이어갈 수 있도록 돕습니다.
종신보험 해지 대신 고려할 수 있는 방법으로는 보장 금액과 보험료를 낮추는 감액, 보험료 납입을 중단하고 보장을 줄이는 감액완납, 보장 기간을 줄여 정기보험으로 전환하는 연장정기보험, 그리고 연금으로 전환하는 방식이 있습니다. 특히 비과세 조건은 10년 유지 외에 납입 방식과 한도 규정이 복잡하므로, 매년 증권을 통해 누적 납입액을 확인하는 습관이 필요합니다. 이러한 정보들을 통해 현명한 선택을 할 수 있습니다.