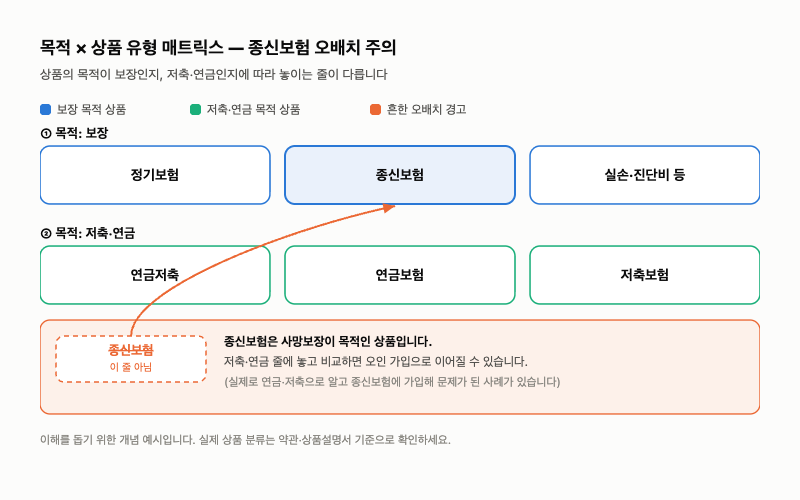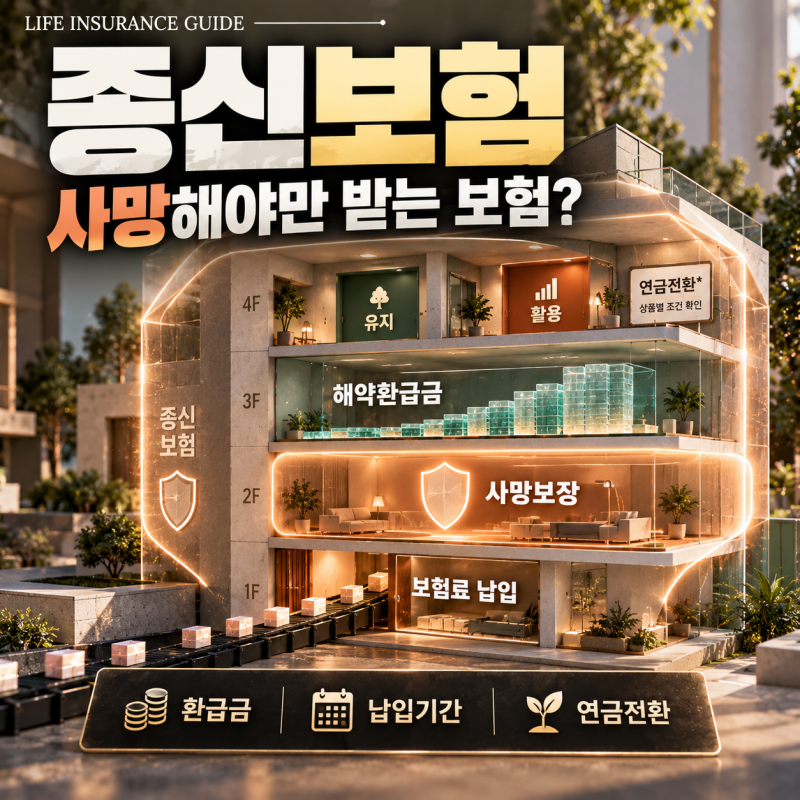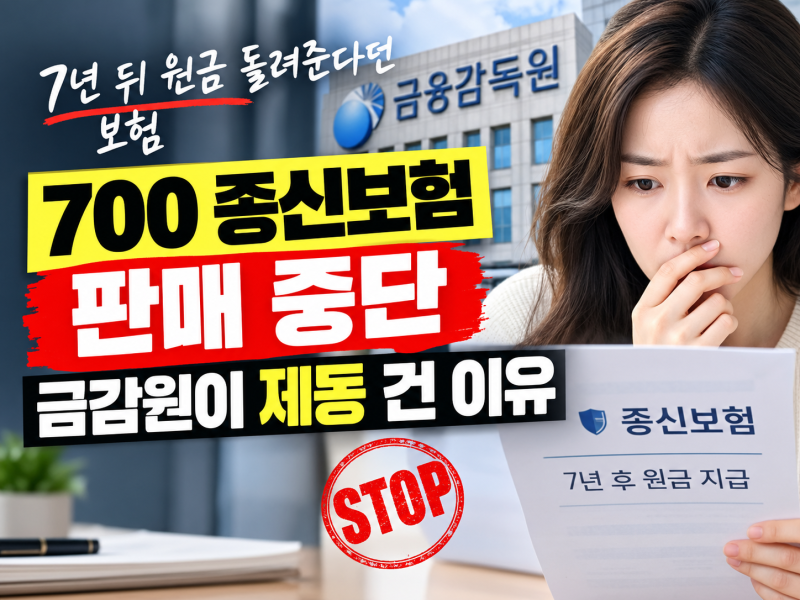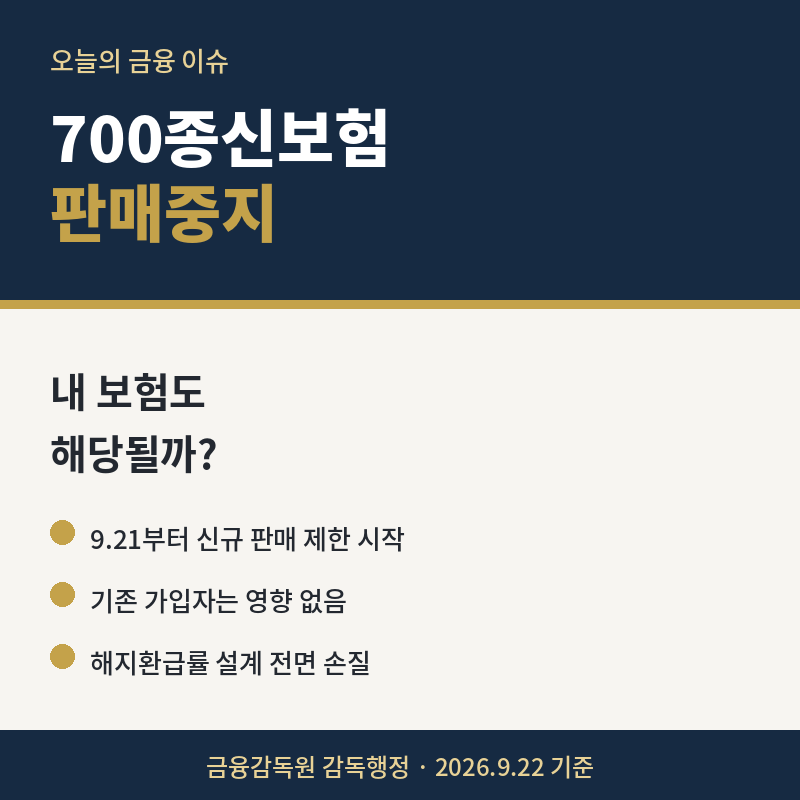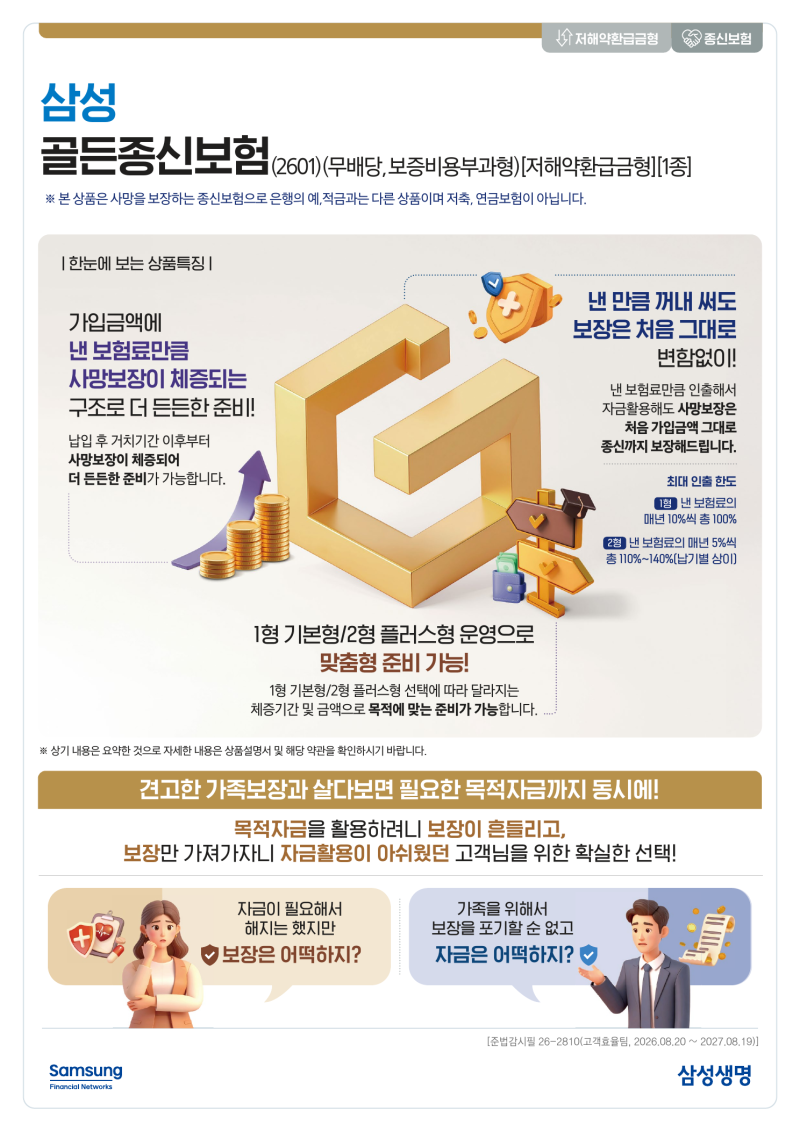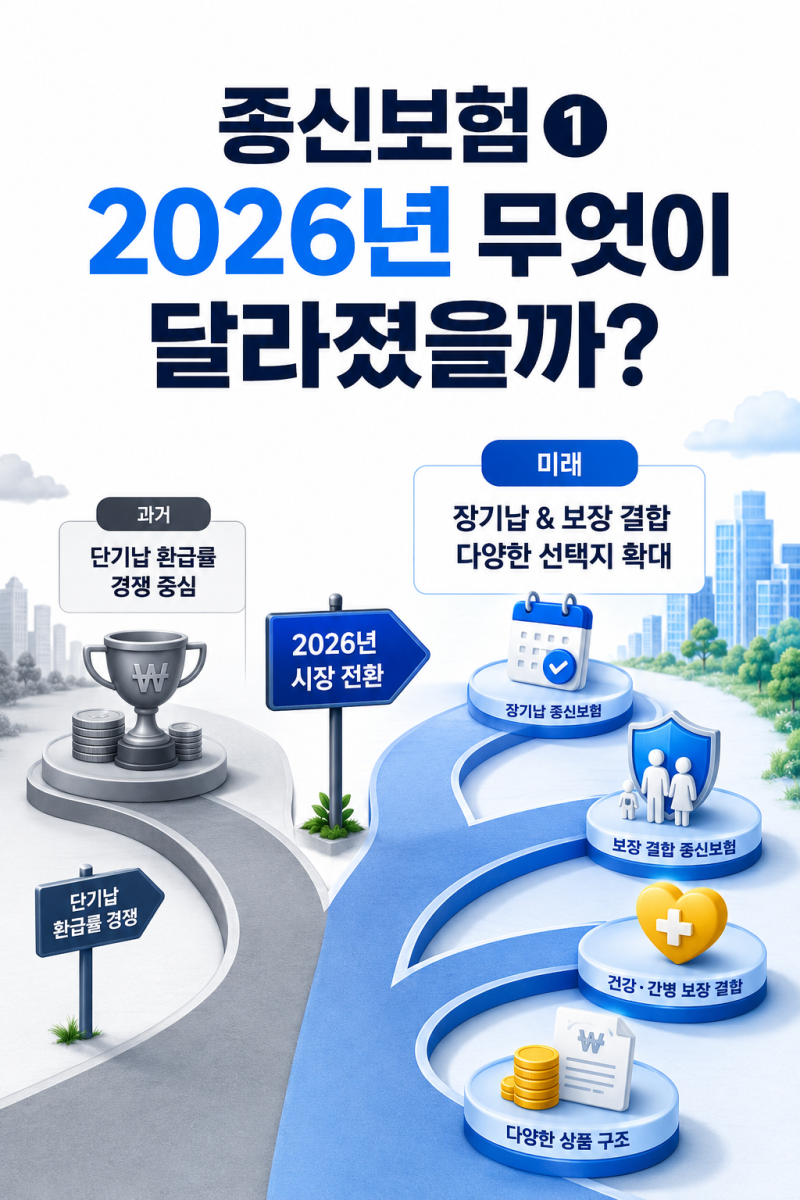
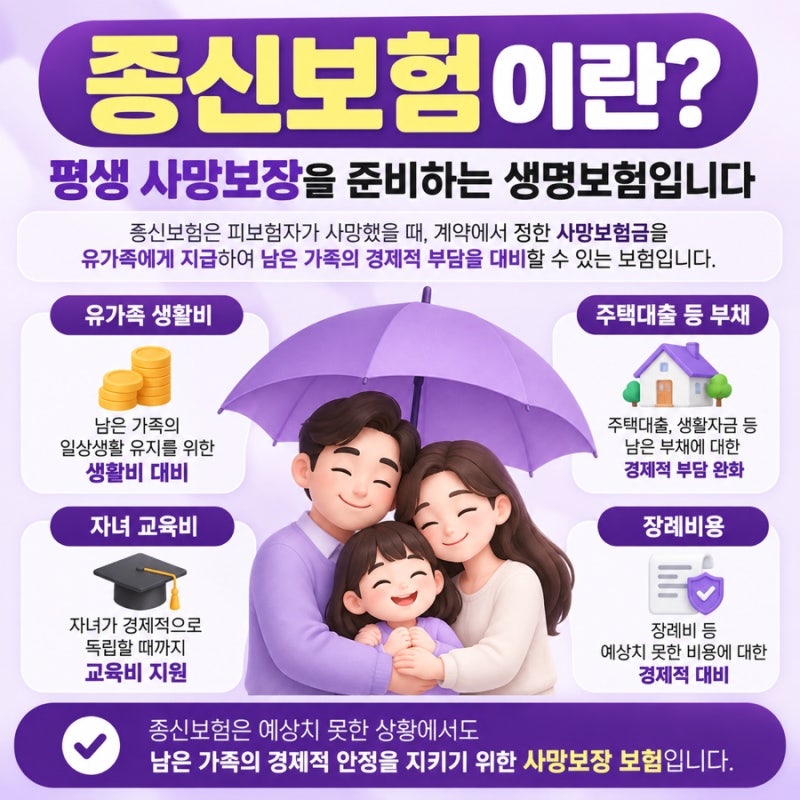
종신보험은 피보험자의 사망 시 유가족에게 사망보험금을 지급하는 보장성 보험으로, 일반 건강보험이나 정기보험과는 본질적인 차이가 있습니다. 최근 '700 종신보험'처럼 7년 뒤 100% 환급률을 내세워 저축성 상품으로 오인될 수 있는 판매 방식이 늘면서 금융당국이 제동을 걸었습니다. 이는 소비자들이 종신보험의 본래 목적을 망각하고 저축처럼 접근할 위험이 크기 때문입니다.
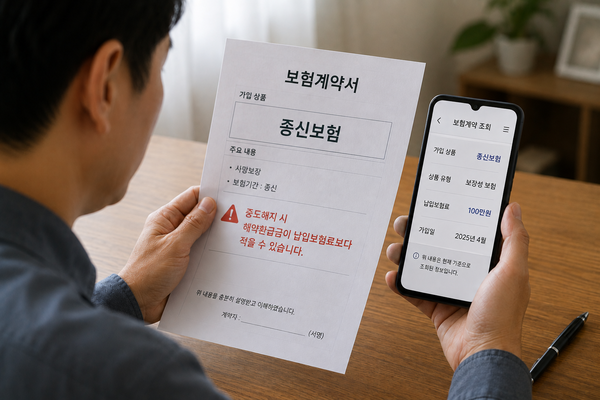
실제 블로그 후기들을 보면 많은 소비자가 '비과세 저축'이라는 말에 솔깃해 종신보험에 가입했다가 해지 시 예상보다 낮은 환급금에 당황하는 경우가 많습니다. 7년 시점에 환급률 100%를 강조하는 상품의 경우, 7년 이전에 해지하면 납입금보다 적게 받을 수 있으며, '환급률 100%'가 수익률 100%를 의미하는 것이 아님을 명확히 이해해야 합니다. 금융당국은 이러한 오해를 막기 위해 특정 시점에 해약환급률이 급격히 올라가는 상품 구조를 제한하고 있습니다.
따라서 종신보험 가입 시에는 사망 보장이라는 본래 목적을 명확히 인지하고, 해약환급률 100%가 수익률을 의미하는 것이 아님을 정확히 파악하는 것이 중요합니다. 섣부른 해지보다는 보험사 약관을 통해 원금 손실을 최소화하거나 장기적으로 원금을 회복할 수 있는 제도적 방안을 모색하는 것이 현명합니다. 가입 전에는 반드시 상품의 보장 구조와 납입 기간, 해약환급금 조건 등을 꼼꼼히 확인해야 합니다.