최근 암보험 상품에는 암진단비 외에 암주요치료비, 암통합치료비 등 다양한 치료비 특약이 포함되어 주목받고 있습니다. 이는 암 진단 후 발생하는 실제 치료비 부담을 덜기 위한 보장으로, 특히 비급여 암치료 항목에 대한 보장 수요가 증가하면서 관련 특약들이 다양하게 출시되는 추세입니다. 암진단비가 진단 확정 시 지급되는 목돈이라면, 치료비 특약은 실제 치료를 받았을 때 심사하여 지급하는 방식으로 운영됩니다.
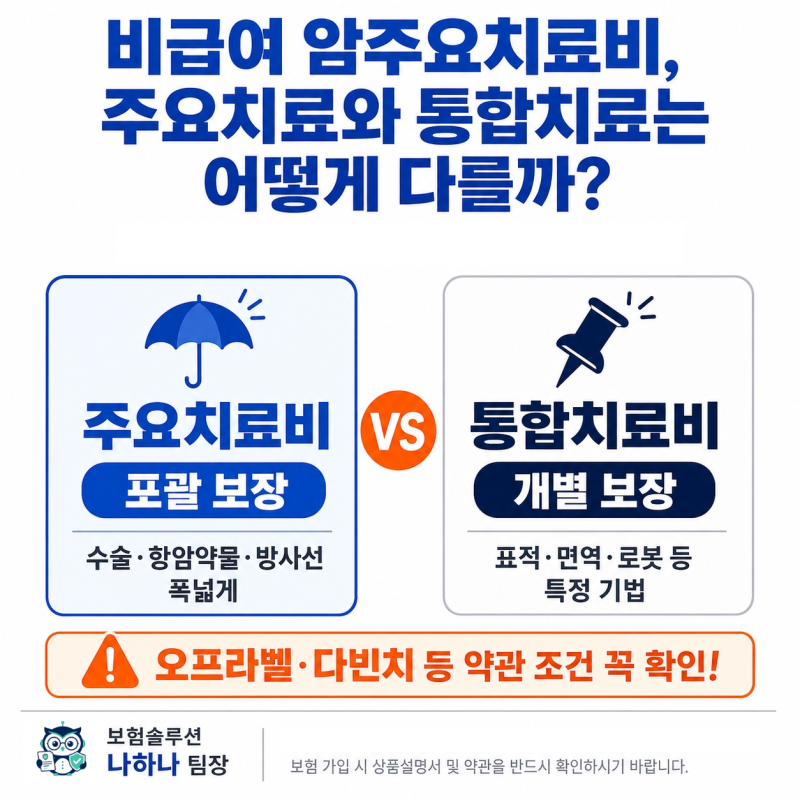
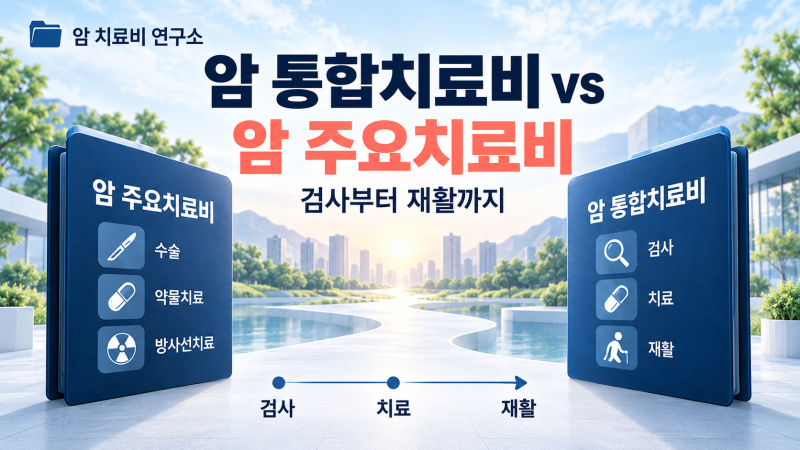
실제 사용자들은 암주요치료비와 암통합치료비가 이름은 비슷하지만 보장 범위와 지급 방식에서 큰 차이가 있음을 강조합니다. 암주요치료비는 약관에서 정한 특정 주요 치료(수술, 항암방사선, 항암약물 등)를 받았을 때 지급되며, 암통합치료비는 검사, 수술, 약물, 첨단치료 등 여러 항목을 합산하여 연간 한도 내에서 지급하는 구조입니다. 특히 비급여 암치료에 대한 보장 여부와 지급 횟수, 연간 한도 등을 꼼꼼히 확인하는 것이 중요합니다.
블로거들은 암보험 가입 시 단순히 가입금액만 비교하기보다, 어떤 치료를 보장하는지, 어느 병원에서 치료받아야 하는지, 진단 후 몇 년 동안 보장하는지, 연간 몇 회 지급하는지 등을 면밀히 살펴볼 것을 조언합니다. 특히 담보명만으로 정확한 지급액을 알기 어려우므로, 반드시 보험금 지급표를 확인하여 자신에게 맞는 보장 내용을 선택하는 것이 현명한 암보험 준비의 핵심입니다.
![암치료비 3편]암통합치료비, 어느 회사가 내게 맞을까요?암주요치료비·암통합치료비·비급....](https://mblogthumb-phinf.pstatic.net/MjAyNjA4MjRfMTA4/MDAxNzg3NTM3NzY3Njkx.9Ar435uYeflr9eKGqk9mkWsI17p0gL5m4kdXqwvnLGQg.93wmo7C5I9m7H7V0d1g0ZSKnCQegqbbC56ftb8COlzwg.PNG/01_%BE%CF%C5%EB%C7%D5%C4%A1%B7%E1%BA%F1_%C8%B8%BB%E7%BA%F1%B1%B3_%C7%A5%C1%F6_%BA%ED%B7%CE%B1%D7.png?type=w800)