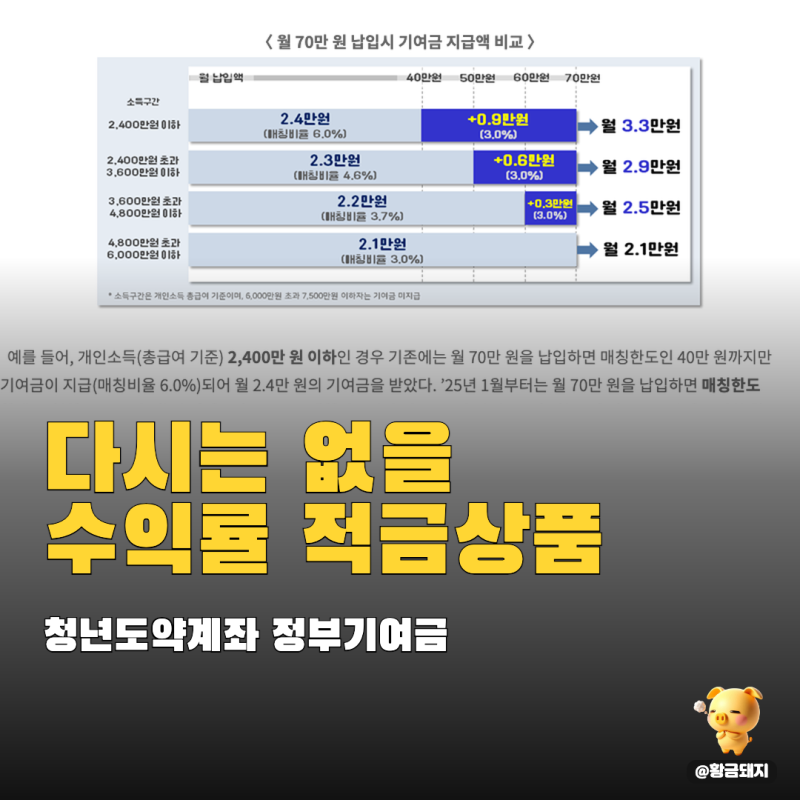
2026년 현재, 청년도약계좌는 신규 가입이 종료되었음에도 불구하고 여전히 많은 청년들의 관심사입니다. 특히 기존 가입자들 사이에서는 중도해지 시 불이익 여부와 정부기여금 혜택, 그리고 청년미래적금으로의 갈아타기 가능성에 대한 논의가 활발하게 이루어지고 있습니다.
5년 만기 유지의 중요성과 함께, 불가피한 상황 발생 시 특별중도해지 조건을 정확히 파악하는 것이 중요합니다. 블로거들의 후기를 종합해보면, 청년도약계좌의 핵심 장점은 정부기여금과 비과세 혜택을 통한 목돈 마련입니다.
하지만 일부 블로거들은 5년 만기 유지의 어려움과 중도해지 시 손해에 대한 우려를 표했습니다.
특히 청년미래적금 2차 출시 이후, 기존 청년도약계좌 가입자들이 더 높은 금리 혜택을 찾아 갈아타기를 고민하는 사례가 늘고 있어 정책 간의 연계성 및 유불리 분석이 필요합니다.
청년도약계좌를 효과적으로 활용하기 위해서는 중도해지 시 정부기여금 환급 조건과 특별중도해지 사유(혼인, 출산, 주택 구입, 퇴직 등)를 미리 숙지하는 것이 현명합니다.
또한, 청년미래적금으로의 갈아타기를 고려한다면, 두 상품의 금리, 가입 조건, 만기 수령액 등을 면밀히 비교하여 본인의 재정 상황에 가장 유리한 선택을 하는 것이 중요하다고 블로거들은 조언하고 있습니다.
5년 만기 유지의 중요성과 함께, 불가피한 상황 발생 시 특별중도해지 조건을 정확히 파악하는 것이 중요합니다. 블로거들의 후기를 종합해보면, 청년도약계좌의 핵심 장점은 정부기여금과 비과세 혜택을 통한 목돈 마련입니다.
하지만 일부 블로거들은 5년 만기 유지의 어려움과 중도해지 시 손해에 대한 우려를 표했습니다.
특히 청년미래적금 2차 출시 이후, 기존 청년도약계좌 가입자들이 더 높은 금리 혜택을 찾아 갈아타기를 고민하는 사례가 늘고 있어 정책 간의 연계성 및 유불리 분석이 필요합니다.
청년도약계좌를 효과적으로 활용하기 위해서는 중도해지 시 정부기여금 환급 조건과 특별중도해지 사유(혼인, 출산, 주택 구입, 퇴직 등)를 미리 숙지하는 것이 현명합니다.
또한, 청년미래적금으로의 갈아타기를 고려한다면, 두 상품의 금리, 가입 조건, 만기 수령액 등을 면밀히 비교하여 본인의 재정 상황에 가장 유리한 선택을 하는 것이 중요하다고 블로거들은 조언하고 있습니다.