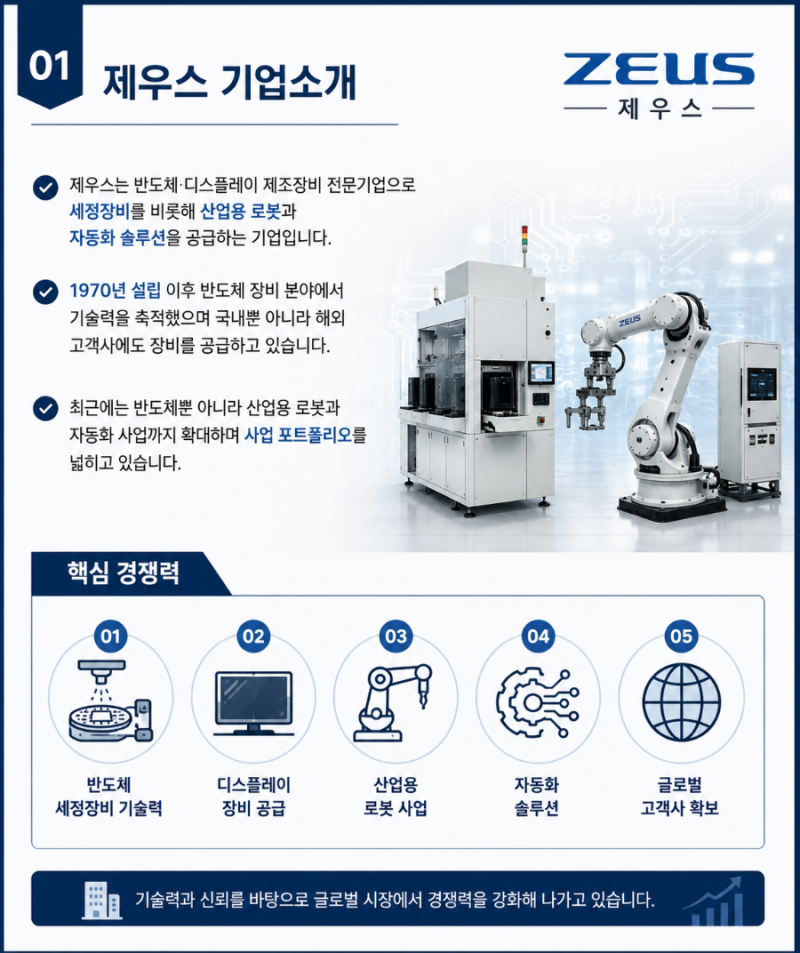

제우스는 반도체 웨이퍼 세정장비를 주력으로 디스플레이 장비, 산업용 로봇, 재료·부품 사업을 영위하는 기업입니다. 최근 AI 반도체 및 HBM 시장 성장과 함께 반도체 생산 설비 투자 확대의 수혜를 받을 가능성이 제기되며 주목받고 있습니다. 특히 산업용 로봇 사업은 공장 자동화 수요 증가와 스마트팩토리 확대로 장기 성장 동력으로 평가받고 있습니다.
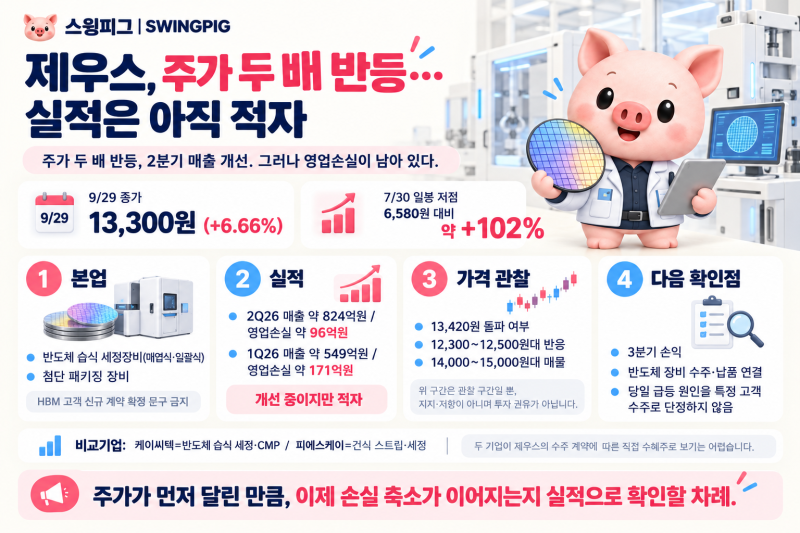
실제 블로그 후기들을 살펴보면, 2026년 상반기 연결 기준 매출은 약 1,373억 원, 영업손실은 약 268억 원을 기록하며 2025년 연간 대비 실적이 다소 아쉬운 모습을 보였습니다. 매출 감소와 적자 전환은 반도체 투자 둔화, 장비 발주 감소, 디스플레이 업황 부진 등이 복합적으로 작용한 것으로 분석됩니다. 다만, 반도체 장비 업종 특성상 고객사의 투자 사이클에 따라 실적 변동이 큰 점을 고려해야 한다는 의견이 많습니다.
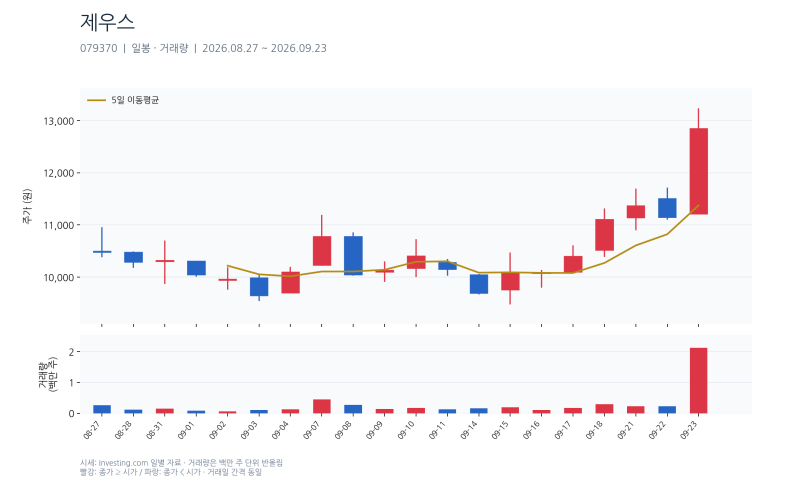
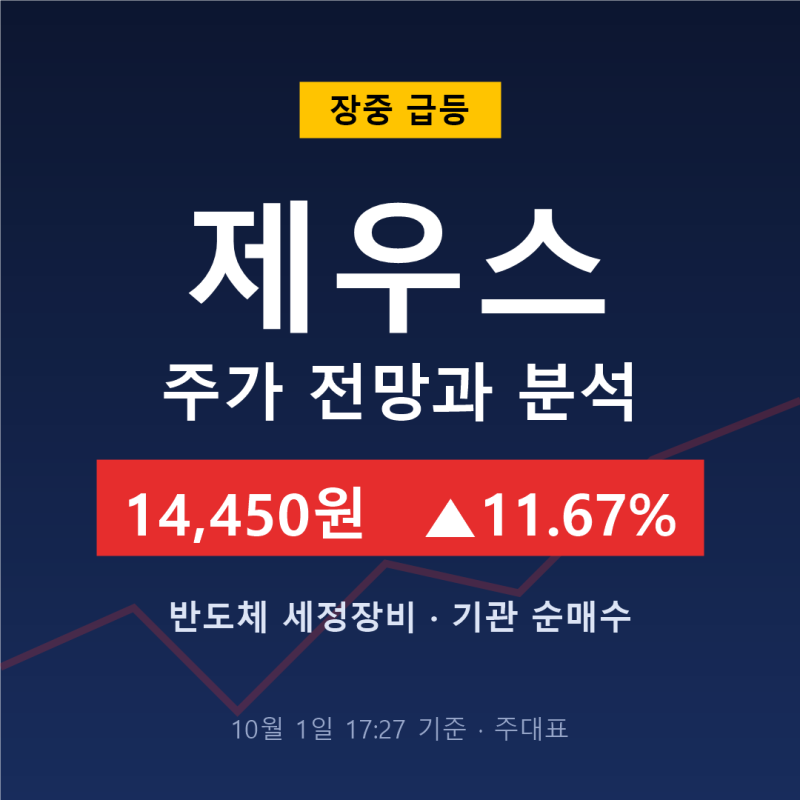
투자자들은 제우스의 목표주가를 11,000원과 12,000원을 단기 회복 구간으로, 실적 개선 확인 시 13,000원~15,000원을 중기 재평가 구간으로 보고 있습니다. 현재 주가가 52주 최고가 대비 51.6% 낮은 수준이지만, 단순 낙폭 과대만으로 과거 고점을 기대하기는 어렵다는 분석입니다. 따라서 고객사 투자 발표와 함께 제우스의 계약 공시, 장비 매출, 영업이익 변화를 확인하는 것이 중요합니다.