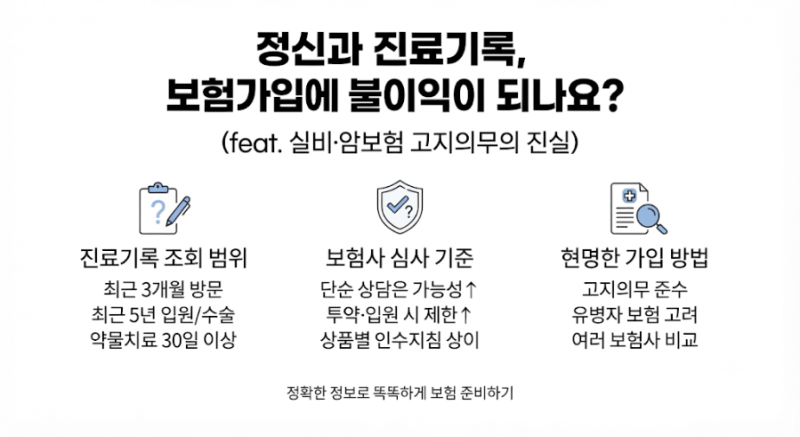
현대 사회에서 정신과 진료를 받는 인구가 꾸준히 증가하면서, 정신과 치료 이력이 보험 가입에 미치는 영향에 대한 관심이 커지고 있습니다. 많은 분들이 정신과 진료 기록이 있으면 보험 가입이 완전히 불가능하다고 오해하지만, 이는 사실과 다릅니다. 보험 계약의 기본 원리인 고지의무 기준을 정확히 이해하고 제도를 전략적으로 활용한다면, 합리적인 조건으로 필요한 보장 자산을 준비할 수 있습니다.
실제 블로그 후기들을 살펴보면, 정신과 진료 이력이 있다는 이유만으로 보험 가입의 문이 완전히 닫히는 것은 아니라고 분석됩니다. 특히 우울증이나 공황장애 진료 이력이 있는 경우, 치료 형태와 투약 기간이 법적 고지의무 기준에 해당하는지 여부를 따져보는 것이 중요합니다. 조현병과 같은 중증 정신질환의 경우 일반 표준체 보험 가입은 어렵지만, 심사 기준을 대폭 완화한 유병자보험이나 무심사보험을 통해 제한적으로 가입이 가능합니다.
블로거들은 정신과 진료 기록에 대한 잘못된 편견을 바로잡고, 개인의 동의 없이 진료 기록을 열람할 수 없다는 점을 강조합니다. 보험 가입 시에는 계약자가 청약서에 직접 작성하는 고지의무가 유일한 공식 창구입니다. 따라서 정신과 치료 중이거나 약을 복용 중이더라도, 현재 증상이 안정적이고 통원 치료만 받고 있다면 유병자보험 등을 통해 암 진단비 등 핵심 보장을 확보할 수 있습니다.