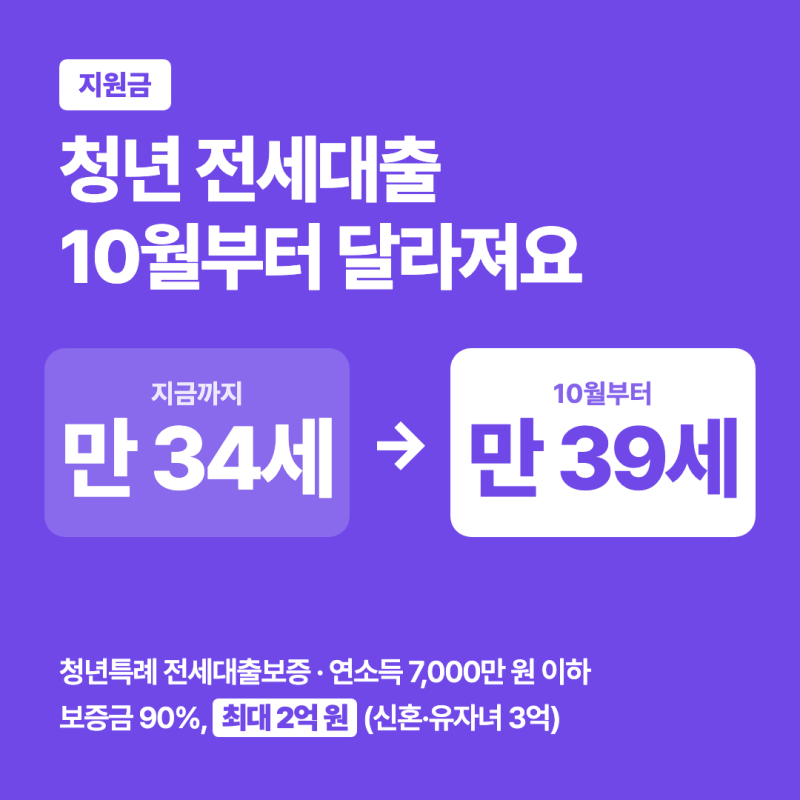
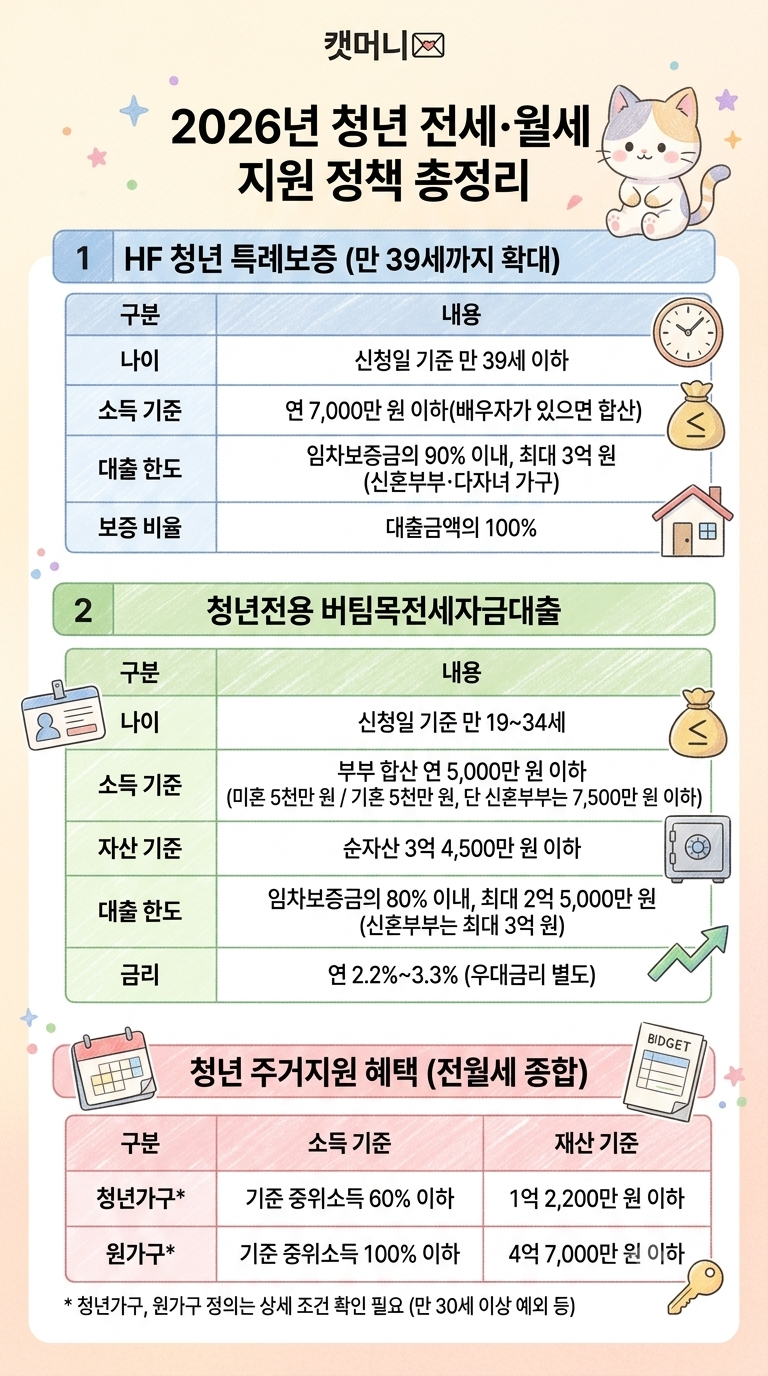
청년층의 주거 안정을 위한 전월세 대출 상품들이 2026년과 2027년을 기점으로 큰 변화를 맞이하고 있습니다. 특히 2026년 10월부터 청년특례 전세대출보증의 대상 나이가 만 34세에서 만 39세로 확대되었으며, 신혼·유자녀 가구의 대출 한도도 상향 조정되었습니다. 이러한 변화는 금융위원회의 부동산 시장 안정 금융 종합대책의 일환으로, 더 많은 청년들이 주거 지원 혜택을 받을 수 있도록 문턱을 낮추는 데 중점을 두고 있습니다.
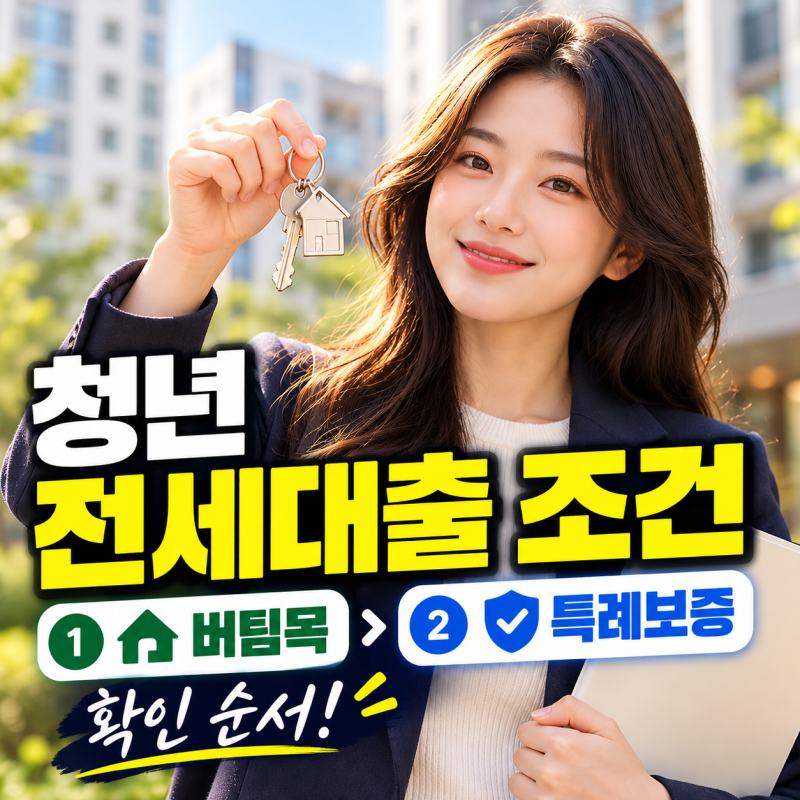
블로거들은 이러한 정책 변화에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거는 청년특례 전세대출보증의 나이 확대와 한도 상향을 긍정적으로 평가하며, 특히 반전세 거주 청년들을 위한 '청년 전월세결합보증' 신설에 주목하고 있습니다. 반면, 다른 블로거들은 청년전용 버팀목 대출의 경우 소득, 자산, 주택 면적 등 여전히 촘촘한 조건이 존재하며, 재직 기간에 따라 한도가 제한될 수 있다는 점을 강조하며 실제 적용 시 유의할 점을 지적하고 있습니다. 이처럼 각 상품의 세부 조건과 적용 시점을 정확히 파악하는 것이 중요합니다.
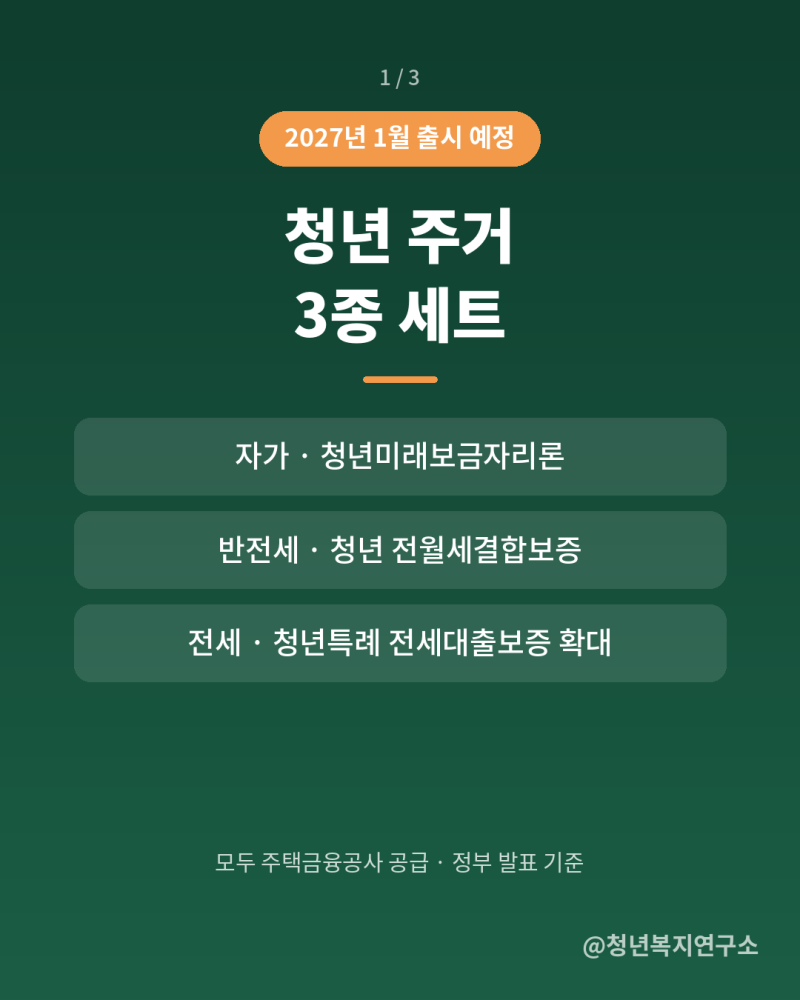
전월세 대출을 고려하는 청년들은 2026년 10월부터 시행된 청년특례 전세대출보증의 변경 사항과 2027년 1월 출시 예정인 청년 주거 3종 세트(청년미래보금자리론, 청년 전월세결합보증, 청년특례 전세대출보증 확대)를 면밀히 비교해 볼 필요가 있습니다. 특히 반전세 거주자라면 월세 대출을 마이너스 통장 방식으로 운영하여 이자 부담을 줄일 수 있는 '청년 전월세결합보증'의 핵심 조건을 확인하는 것이 좋습니다. 또한, 대출 신청 전 보증금의 5% 이상을 먼저 지급해야 하는 등 각 상품별 세부 신청 절차와 필요 서류를 사전에 꼼꼼히 확인해야 합니다.