
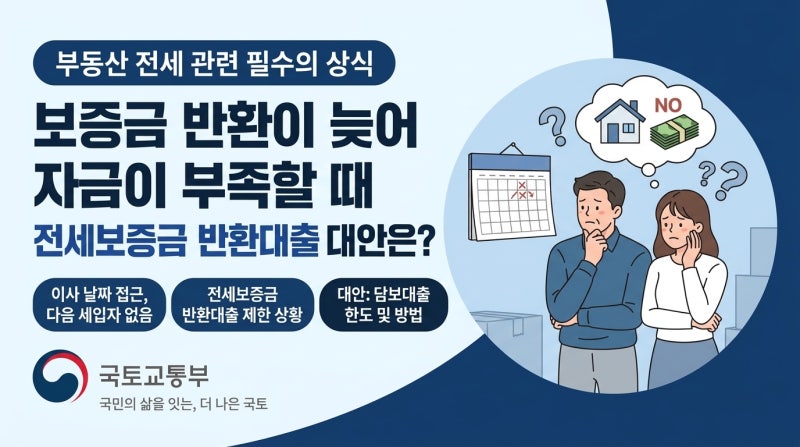
전월세보증금담보대출은 임대인이 보증금 반환을 지연할 때 세입자가 자금을 마련할 수 있는 현실적인 대안으로 주목받고 있습니다. 특히 임대인의 DSR 규제 등으로 인해 전세보증금 반환대출이 어려워지는 상황에서, 세입자 명의로 임차보증금 반환채권을 담보로 대출을 일으키는 방식입니다. 이는 이사 날짜는 다가오는데 보증금을 제때 돌려받지 못해 발생하는 연쇄적인 자금 경색을 막는 데 중요한 역할을 합니다.
블로거들은 전세보증보험 가입 시에도 보증금을 못 받는 사례가 있음을 지적하며, 전세보증금 반환보증과 전세대출 보증의 차이를 명확히 이해해야 한다고 강조합니다. 전세보증금 반환보증은 세입자 보호가 목적이지만, 전세대출 보증은 은행 보호가 목적이므로 보증금 반환 시 은행 채무부터 상환될 수 있습니다. 또한, 전세대출 진행 시 가대출 한도 조회, 필수 특약 포함 계약, 확정일자 수령 및 대출 신청, 은행 심사 절차를 꼼꼼히 확인해야 한다고 조언합니다.
세입자 명의의 전월세보증금담보대출을 고려할 때는 대출 진행 전 필수 서류와 임대인 동의 여부를 확인하고, 안전한 퇴거를 위한 리스크 점검을 진행하는 것이 중요합니다. 특히 은행 심사 과정에서 집주인에게 연락이 갈 수 있으므로 미리 공유하여 불필요한 마찰을 줄이는 것이 현명한 방법입니다. 전세보증금 반환이 늦어져 자금 마련이 시급하다면, 본인에게 맞는 대출 상품을 신중하게 검토해야 합니다.