
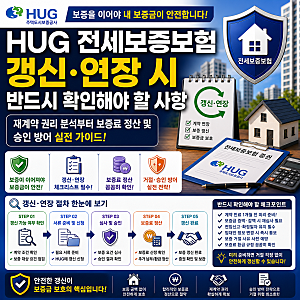
전세 재계약 시 보증보험 가입 여부는 주택 가격 변동과 보증금 증액 여부에 따라 달라집니다. 특히 HUG 전세보증금반환보증은 2024년부터 갱신 가입에도 주택가격의 90% 기준을 적용하고 있으나, 보증금을 올리지 않고 기존 금액 그대로 갱신하는 경우에는 주택가격을 다시 심사하지 않는 예외 규정이 있습니다. 따라서 집값이 하락했더라도 보증금 동결 시에는 기존 조건으로 보증보험 갱신이 가능할 수 있습니다.
블로거들은 전세 재계약 시 확정일자와 보증보험 갱신 시기를 놓치지 않는 것이 중요하다고 강조합니다. 보증금을 증액하여 재계약할 경우, 증액분에 대한 새로운 확정일자를 반드시 받아야 기존 보증금과 증액분 모두 우선변제권을 확보할 수 있습니다. 또한, 보증보험은 계약 기간의 절반이 지나기 전에 신청해야 하며, 기한을 넘기면 가입이 거절될 수 있으므로 재계약서 작성 후 즉시 절차를 진행하는 것이 안전합니다.
재계약 전에는 반드시 등기부등본을 재열람하여 집주인의 새로운 대출이나 근저당 설정 여부를 확인해야 합니다. 기존 계약서는 파기하지 않고 보관해야 기존 보증금의 우선변제권 순위를 유지할 수 있으며, 증액 계약서에는 기존 계약 승계 문구를 명시하고 증액분에 대해서만 확정일자를 받아야 합니다. 보증보험 가입자는 변경된 총 보증금에 맞춰 보증 갱신을 완료해야 보증금을 안전하게 보호받을 수 있습니다.


