전세자금대출은 일반 전세 계약과 달리 대출 가능 여부 확인부터 계약, 심사, 잔금 지급, 전입신고까지 순서에 맞춰 진행해야 합니다. 특히 계약 후 대출이 거절되거나 예상보다 적게 나올 경우 임차인에게 큰 부담이 될 수 있으므로, 계약 전 대출 사전 상담과 임대인 협조 확인이 필수적입니다. HUG, HF, SGI 등 보증기관별 심사 기준을 이해하고 자신에게 맞는 기관을 선택하는 것이 중요합니다.
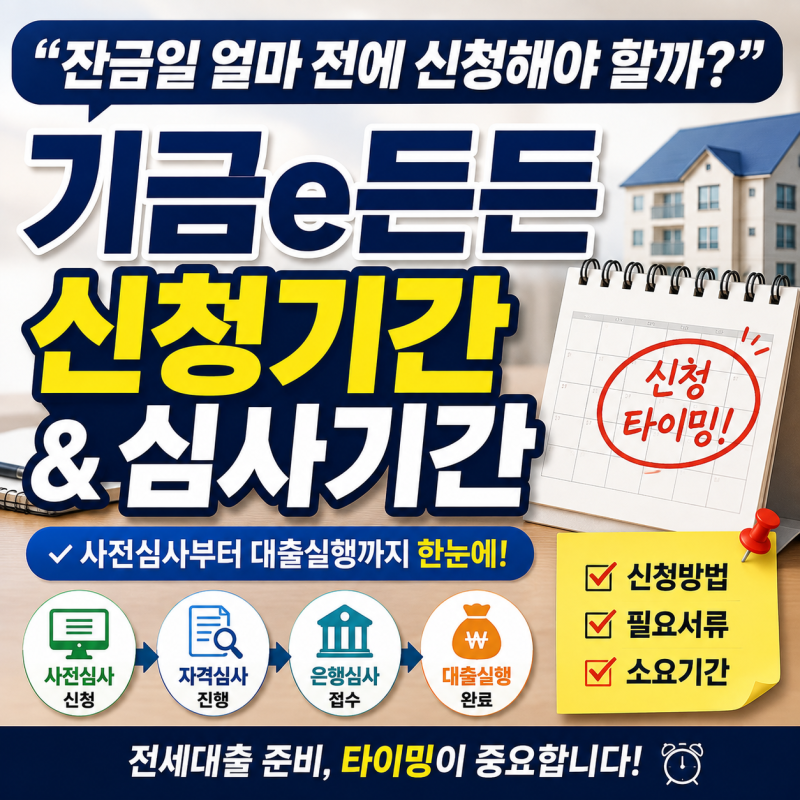
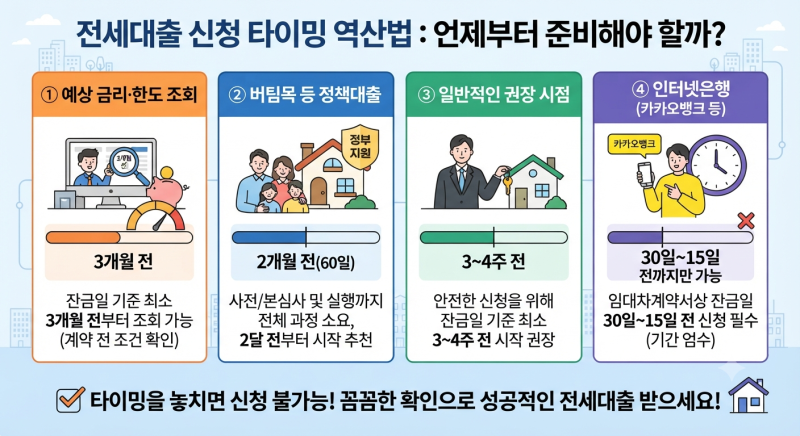
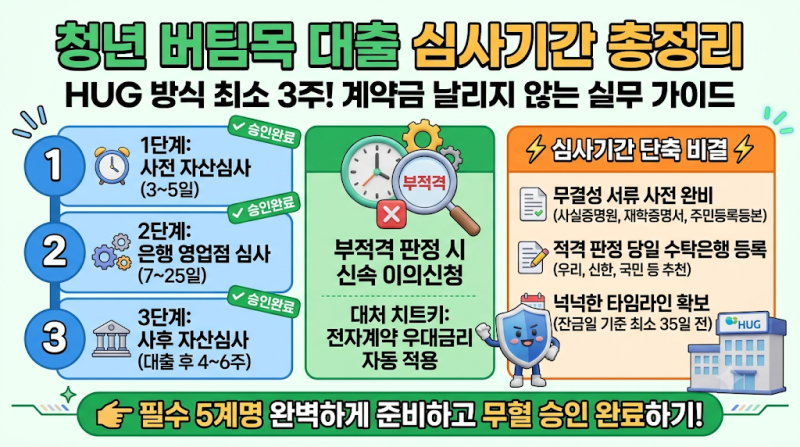
실제 사용자들은 전세자금대출 심사에 보통 5~10일이 소요되며, 권리관계가 복잡한 경우 2주 이상 걸릴 수 있다고 말합니다. 은행 내부 승인까지 고려하면 최소 2주 전, 안전하게는 3주 전에 계약을 마치고 대출 신청을 하는 것이 권장됩니다. 잔금일 당일에 대출을 신청하는 것이 아니라, 한 달 전 심사 결과에 따라 당일 송금만 이루어지는 구조임을 인지해야 합니다.
청년 버팀목 전세자금대출의 경우, 집 구하기부터 대출금 입금까지 약 30일의 타임라인을 고려해야 합니다. D-30일 집 구하기, D-21일 가계약, D-14일 은행 방문 서류 제출, D-7일 HUG 심사, D-3일 확정일자, D-Day 대출금 입금 순으로 진행됩니다. 특히 '대출 불가 시 계약금 반환' 특약을 계약서에 명시하는 것이 중요하며, 확정일자를 놓치면 잔금을 날릴 수 있으니 주의해야 합니다.