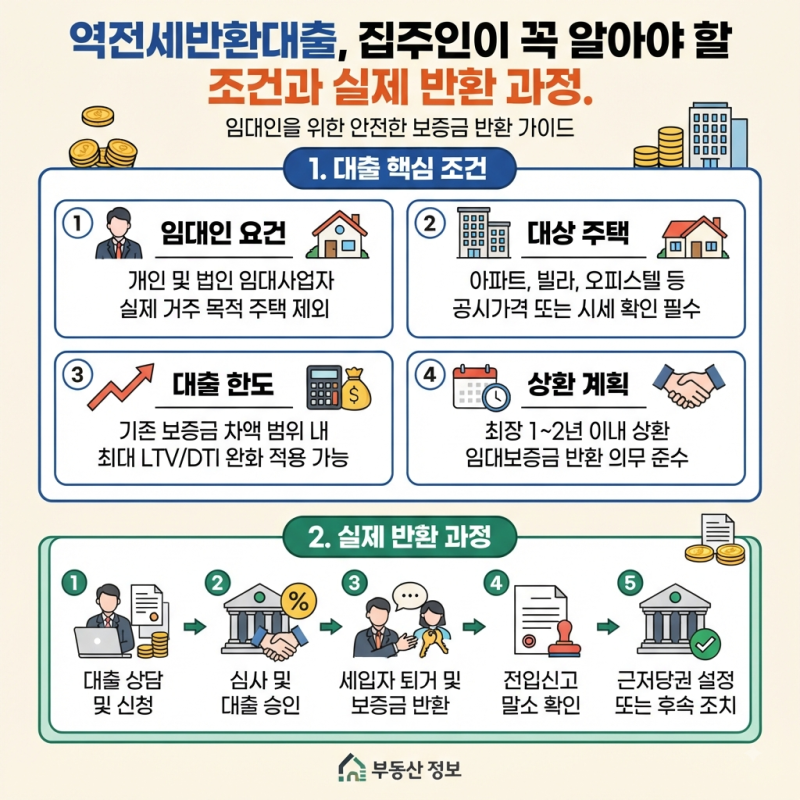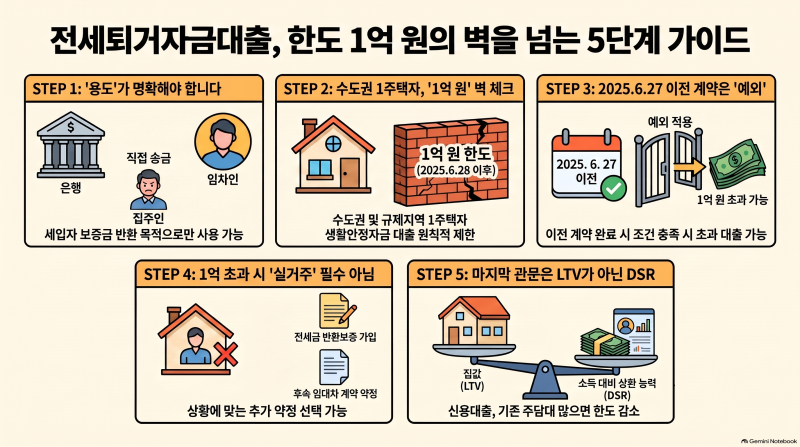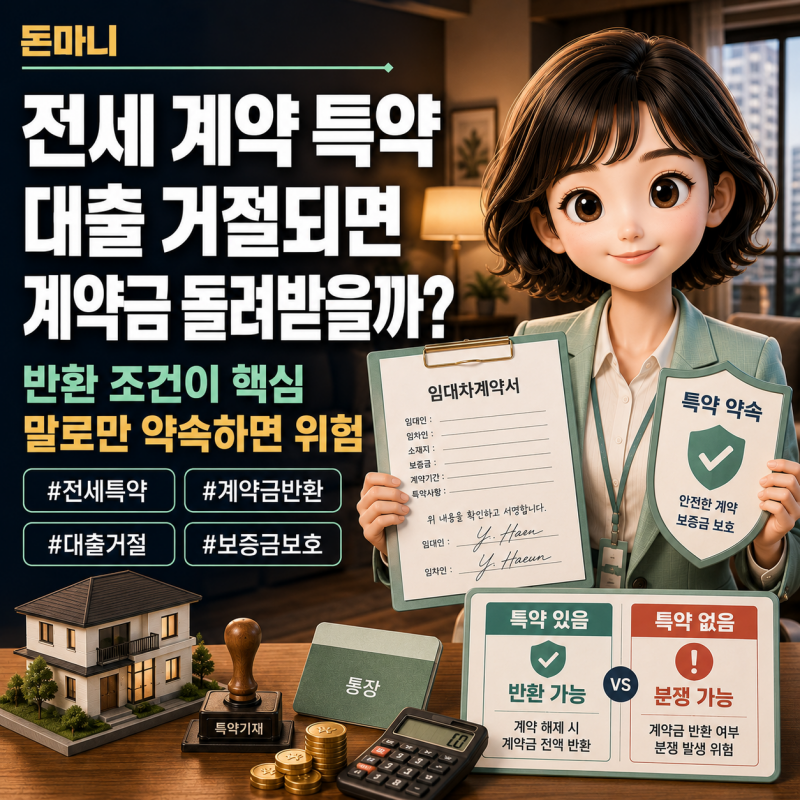

전세금 반환 대출은 세입자가 계약 기간을 마치고 퇴거할 때 집주인이 임차인에게 돌려줘야 하는 보증금을 마련하기 위해 받는 주택담보대출을 의미합니다. 최근 주택담보대출 규제 강화로 DSR 적용 여부와 한도에 대한 관심이 높으며, 특히 역전세 상황에서 임대인의 자금 마련을 위한 중요한 수단으로 주목받고 있습니다. 단순히 전세보증금 액수만으로 한도가 결정되지 않고, 담보가치, 기존 대출, 소득, 금융회사의 심사기준 등이 복합적으로 작용합니다.
블로거들은 전세금 반환 대출 심사 시 DSR 적용 여부를 가장 중요한 요소로 꼽고 있습니다. 일반 주택담보대출과 달리, 역전세 반환 목적 대출의 경우 2025년 12월 개정으로 DSR 대신 DTI 60%가 적용되는 규제 완화가 지속되고 있다는 점을 강조합니다. 하지만 모든 전세금 반환 대출이 이 완화 규정을 적용받는 것은 아니며, 2023년 7월 3일 이전에 체결된 임대차 계약 등 특정 요건을 충족해야 합니다. 임대인의 자금 조달이 어려울 경우 세입자가 임차보증금 반환채권을 담보로 대출을 받을 수 있는 대안도 제시됩니다.
세입자 퇴거가 예정되어 있다면 계약 만료 직전에 급하게 알아보기보다 최소 몇 주 전에는 금융회사에 대출 가능 금액을 확인하는 것이 안전합니다. 임대인은 DSR 규제와 주택담보대출 한도 부족으로 대출이 막힐 수 있으므로, 신청 시점의 최신 기준을 은행에서 직접 확인하는 것이 중요합니다. 또한, 임대인 동의 여부와 필수 서류를 미리 준비하여 안전한 퇴거를 위한 리스크 점검을 진행해야 합니다.