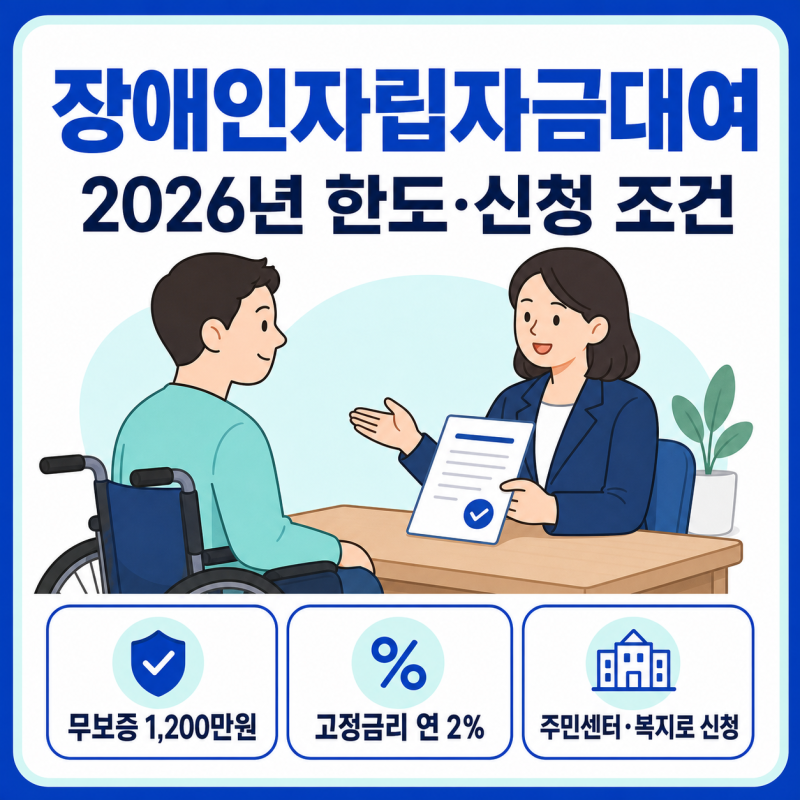
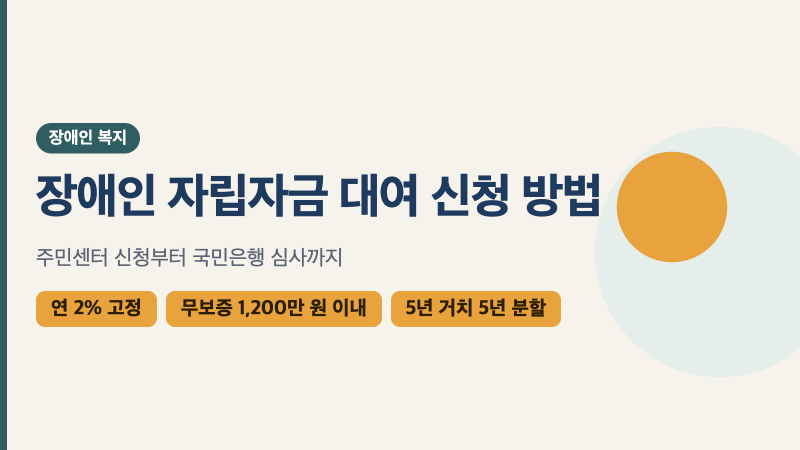

장애인 대출은 저소득 장애인의 자립을 지원하기 위한 정책대출로, 생업 기반 조성이나 출퇴근용 자동차 구입 등에 필요한 자금을 장기 저리로 빌려주는 제도입니다. 특히 2026년 안내 기준으로 가구 소득인정액이 기준 중위소득 50% 초과 100% 이하인 만 19세 이상 등록 장애인이 주요 대상이며, 연 2% 수준의 낮은 금리와 5년 거치 5년 분할상환 방식이 특징입니다. 무상 지원금이 아닌 정책대출이므로 금융기관의 심사를 통과해야 최종 실행됩니다.
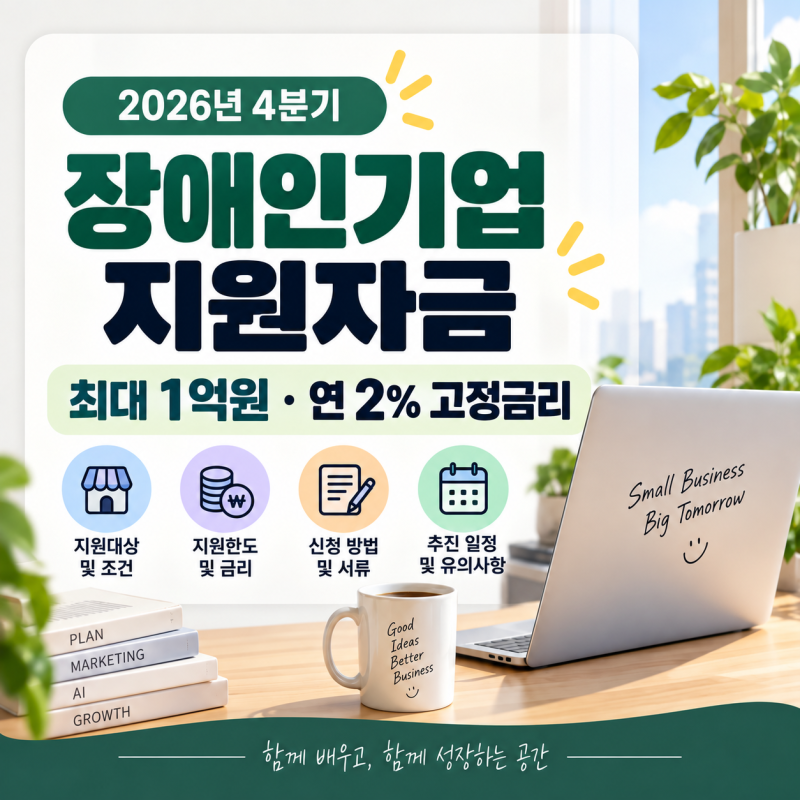
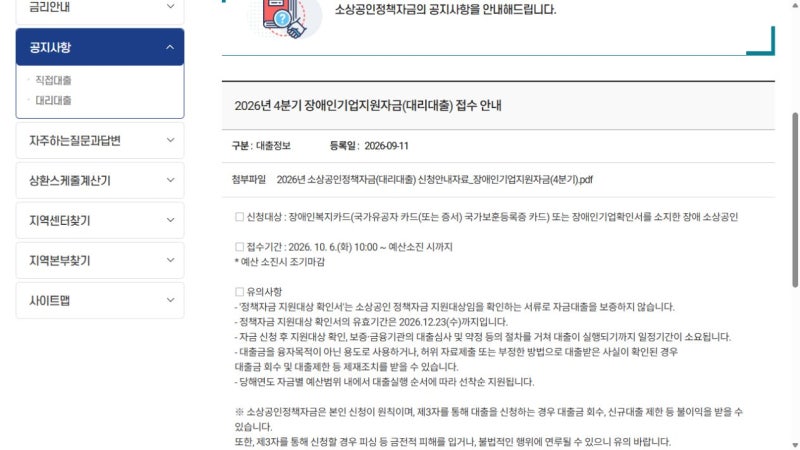
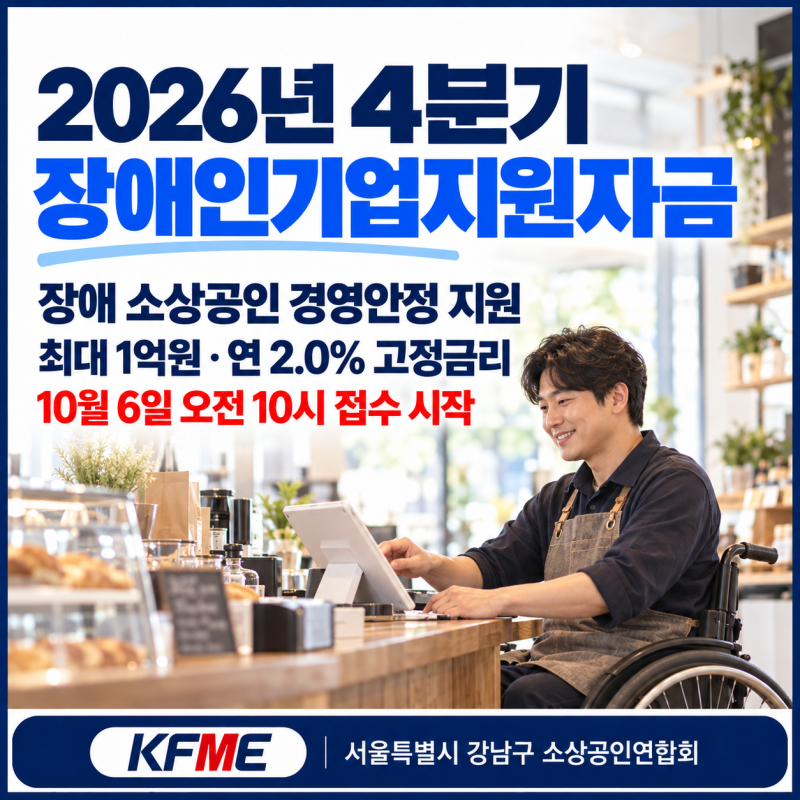
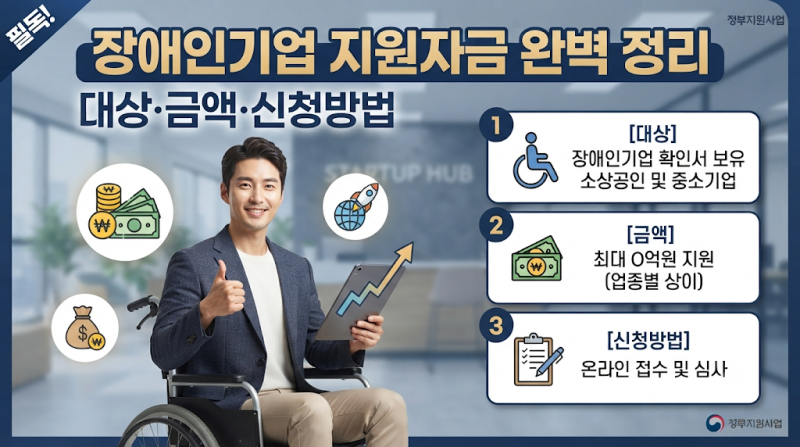
블로거들은 장애인 자립자금 대여가 주민센터 신청 후 은행 심사를 거치는 이원화된 구조임을 강조하며, 시군구 추천을 받았더라도 은행 심사에서 거절될 수 있음을 지적합니다. 또한, 소득인정액 기준이 월급뿐만 아니라 재산까지 포함하는 점과, 중위소득 50% 이하 가구는 대상에서 제외된다는 점을 중요하게 다루고 있습니다. 반면, 장애인기업지원자금의 경우 소상공인 요건을 충족하는 장애인기업을 대상으로 최대 1억 원, 연 2.0% 고정금리, 7년 상환 조건을 제공하며, 운전자금으로 활용할 수 있다는 점을 상세히 설명합니다.
장애인 대출 신청 시에는 등록 장애인 여부, 만 19세 이상 나이, 그리고 가구의 소득인정액이 기준 중위소득 50% 초과 100% 이하인지 가장 먼저 확인해야 합니다. 대출 용도는 생업자금, 자동차 구입비 등으로 제한되며, 생활비나 전세자금으로는 이용할 수 없습니다. 무보증 대출은 최대 1,200만 원(특수설비 자동차는 1,500만 원), 담보 대출은 5,000만 원까지 가능하며, 신청 전 금융기관 여신규정상 결격사유가 없는지 확인하는 것이 중요합니다.