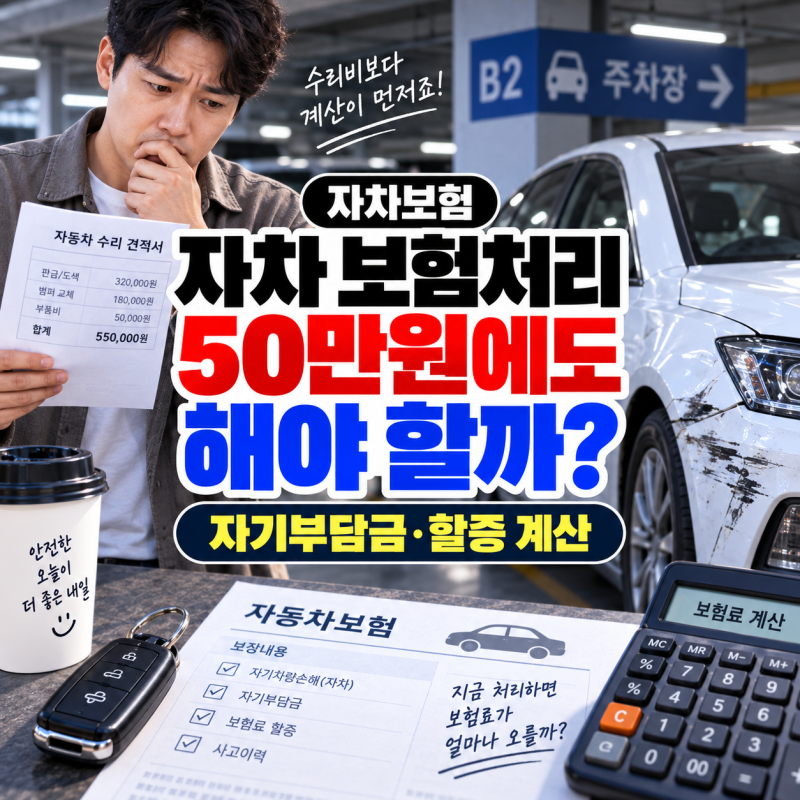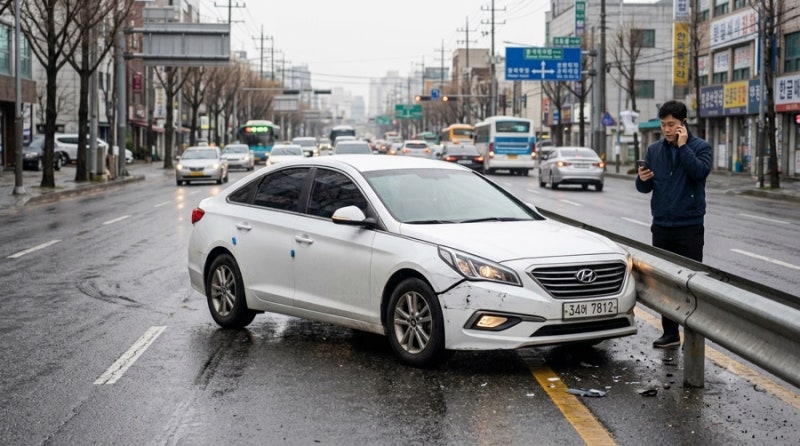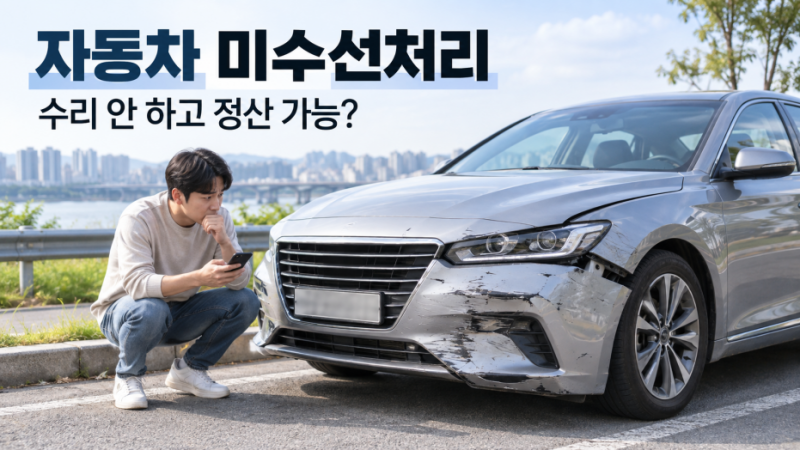

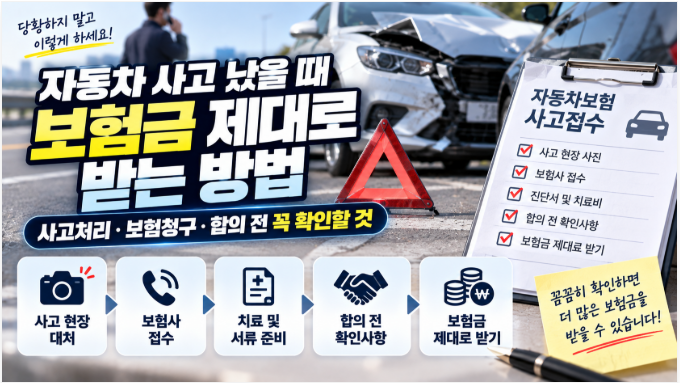
자동차 고장 시 자차보험 처리는 많은 운전자가 고려하는 방법입니다. 하지만 모든 고장이나 손상이 자차보험으로 보상되는 것은 아니며, 특히 미수선 처리의 경우 상대방 보험의 대물배상과 달리 자차보험에서는 실제 수리를 원칙으로 합니다. 사고 현장을 기록하고 보험사에 접수한 뒤, 수리 견적과 자기부담금, 향후 보험료 영향을 면밀히 비교하여 보험 처리 여부를 결정하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 자차보험으로 수리비를 청구했음에도 일부가 인정되지 않거나 보상 대상이 아니라는 안내를 받는 경우가 있습니다. 이는 사고와 직접 관련 없는 고장, 오래된 흠집이나 부식, 자연적인 마모, 고의적인 차량 손상, 그리고 사고와 무관한 기계적/전기적 고장 등이 주요 원인입니다. 특히 미수선 처리 시 인터넷에 떠도는 70~80% 지급률은 모든 사고에 공통으로 적용되는 고정 비율이 아니므로 주의해야 합니다.
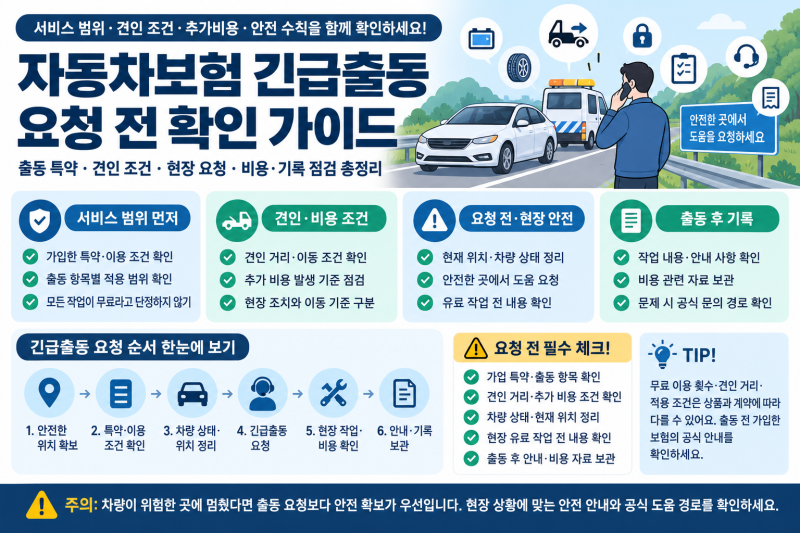
따라서 자차보험 처리 전에는 보험증권이나 보험사 앱을 통해 자기차량손해 가입 여부, 특별약관, 자기부담금 비율, 물적사고 할증기준금액 등을 미리 확인하는 것이 좋습니다. 또한, 사고 발생 시에는 사고 전 차량 상태를 보여주는 사진이나 블랙박스 영상이 보험 처리 과정에서 도움이 될 수 있으며, 보험사 보상 담당자에게 보상 가능 여부를 먼저 확인하는 것이 현명한 방법입니다.