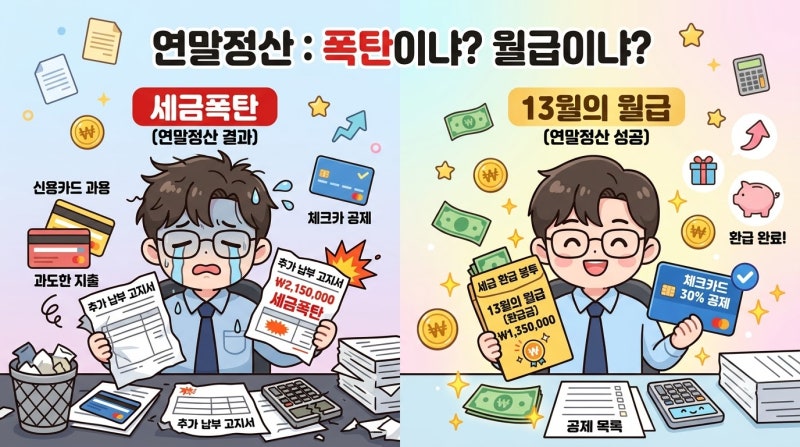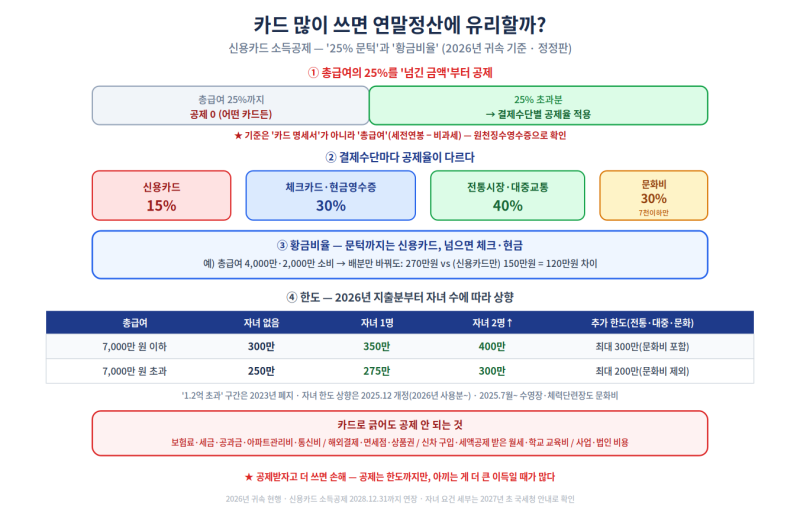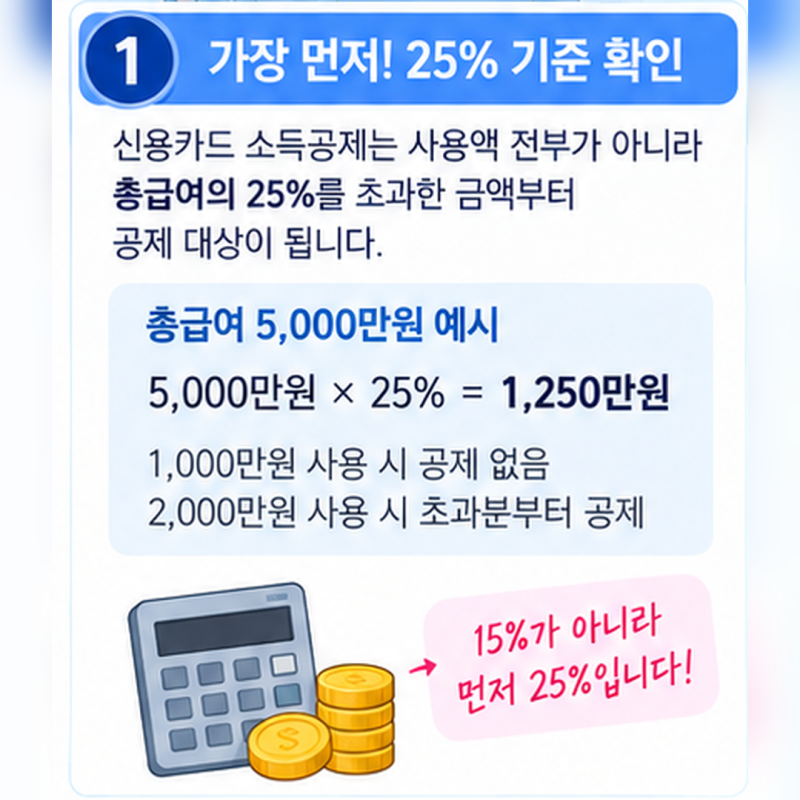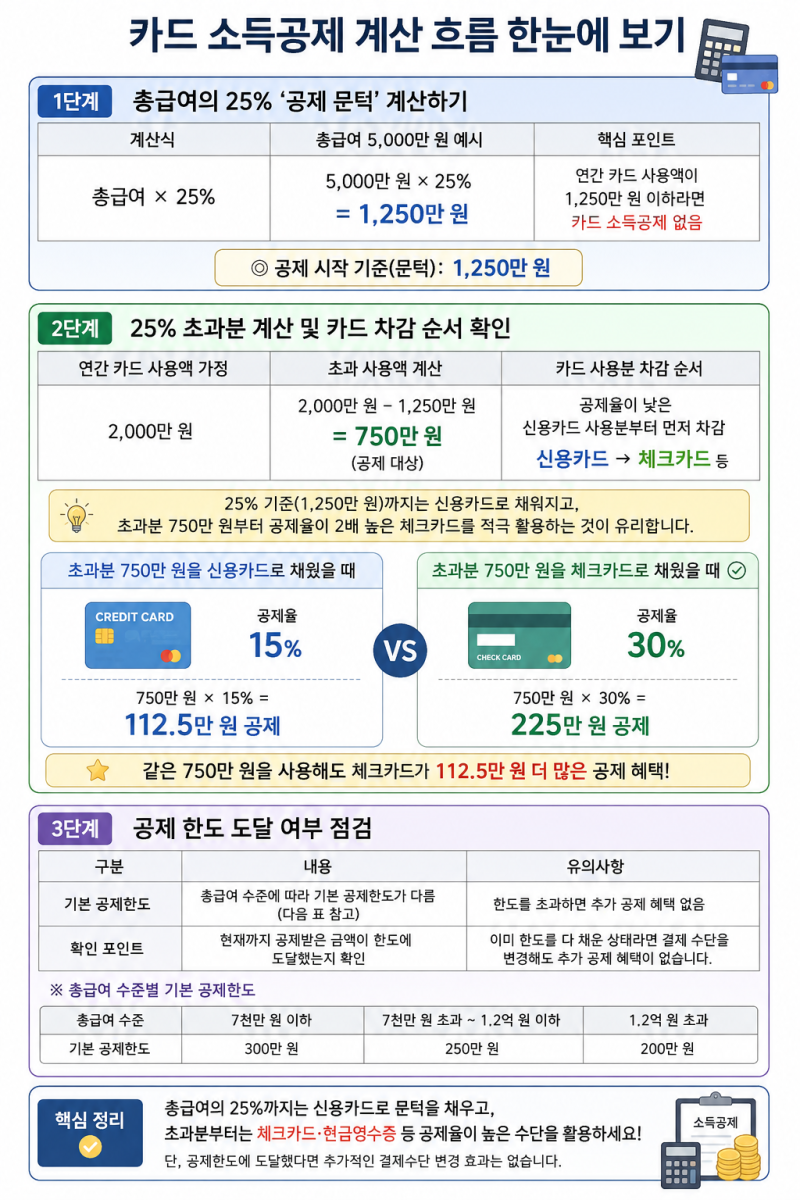

연말정산 시 직장인들이 가장 먼저 점검하는 항목 중 하나가 바로 카드 소득공제입니다. 똑같은 연봉과 생활비를 사용하더라도 결제 수단을 어떤 비율로 나누어 쓰느냐에 따라 연말정산 환급액이 수십만 원 이상 달라질 수 있습니다. 특히 신용카드, 체크카드, 현금영수증의 공제율 차이를 이해하고 총급여의 25% 문턱을 넘기는 전략이 중요하게 부각되고 있습니다.
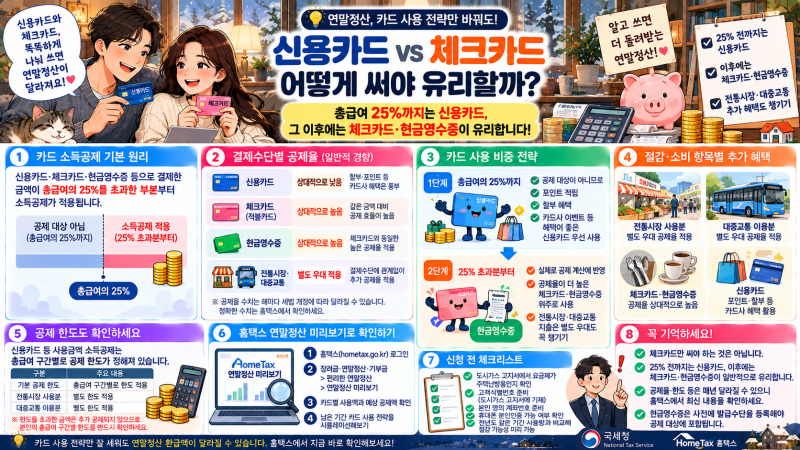
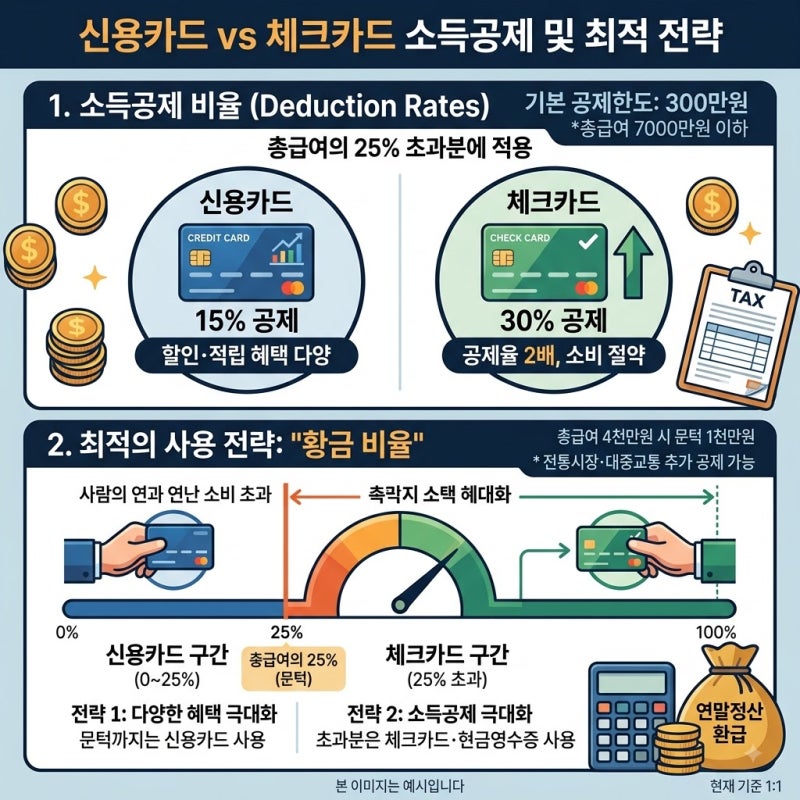
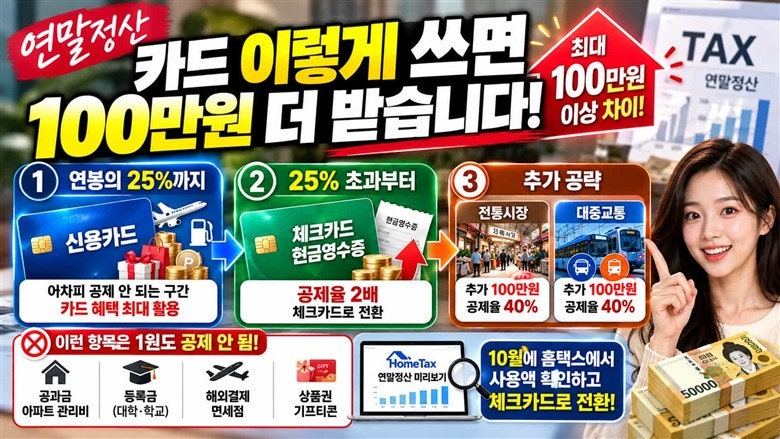
실제 블로그 후기들을 살펴보면, 연봉의 25%까지는 포인트 적립, 할인 혜택이 풍부한 신용카드를 집중적으로 사용하는 것이 유리하다는 의견이 많습니다. 반면, 25% 초과 지출분부터는 공제율이 신용카드(15%)의 2배인 체크카드(30%)나 현금영수증(30%)을 활용하여 소득공제 혜택을 극대화하는 것이 핵심 전략으로 꼽힙니다. 이처럼 결제 수단별 공제율 격차를 이해하는 것이 절세의 첫걸음입니다.
블로거들은 총급여 7,000만 원 이하 근로자의 경우 기본 한도 300만 원 외에 전통시장, 대중교통, 문화비 지출에 대한 추가 공제 한도를 활용할 것을 권장합니다. 또한, 연말정산 시즌이 다가오기 전에 자신의 총급여 예상액과 현재까지의 누적 사용액을 확인하여 남은 기간 결제 수단을 조정하는 것이 현명한 절세 방법이라고 조언하고 있습니다. 이러한 실전 팁을 통해 최대 600만 원까지 소득공제 한도를 채울 수 있습니다.