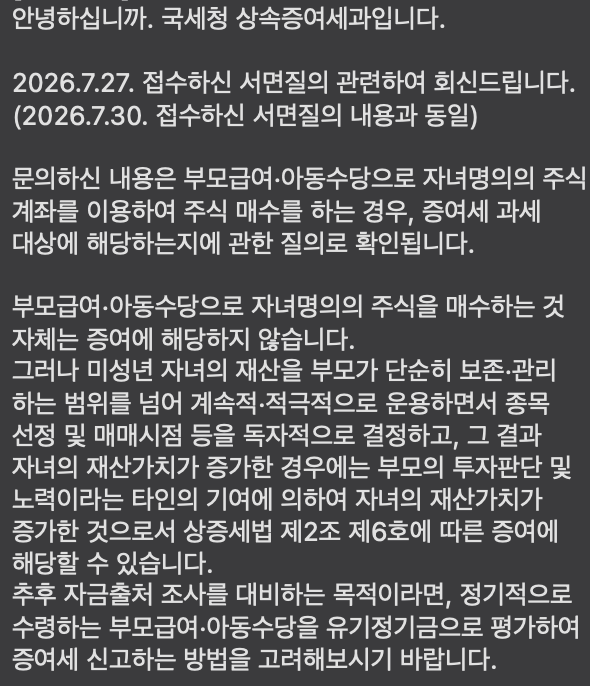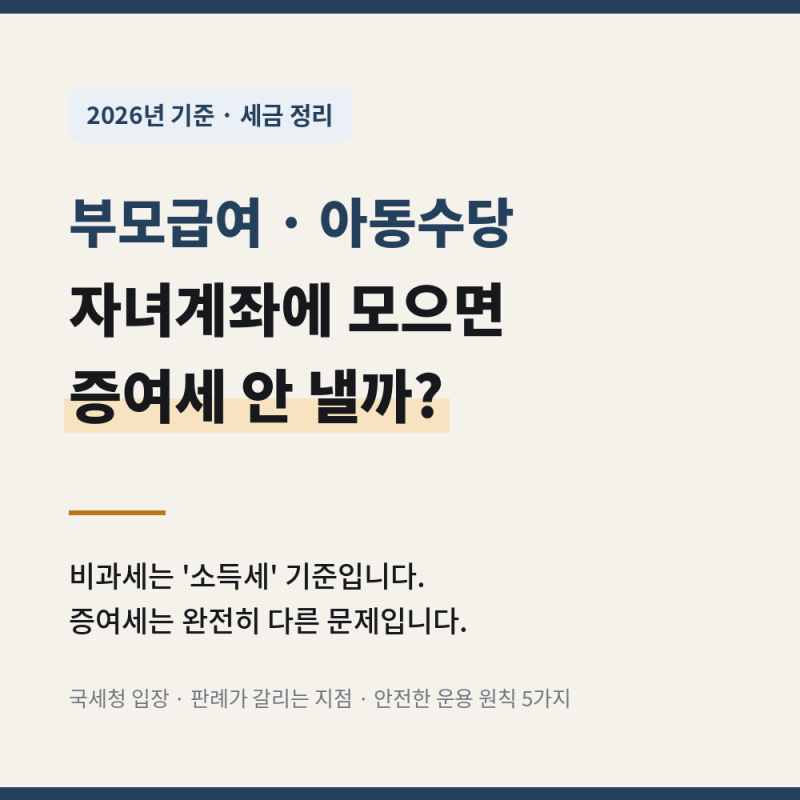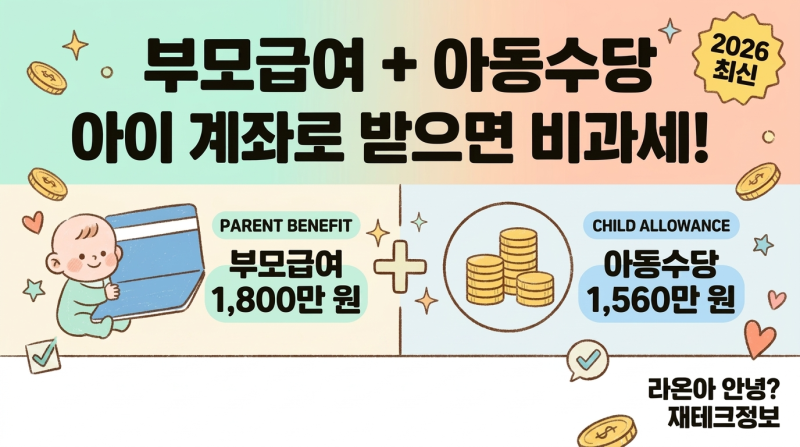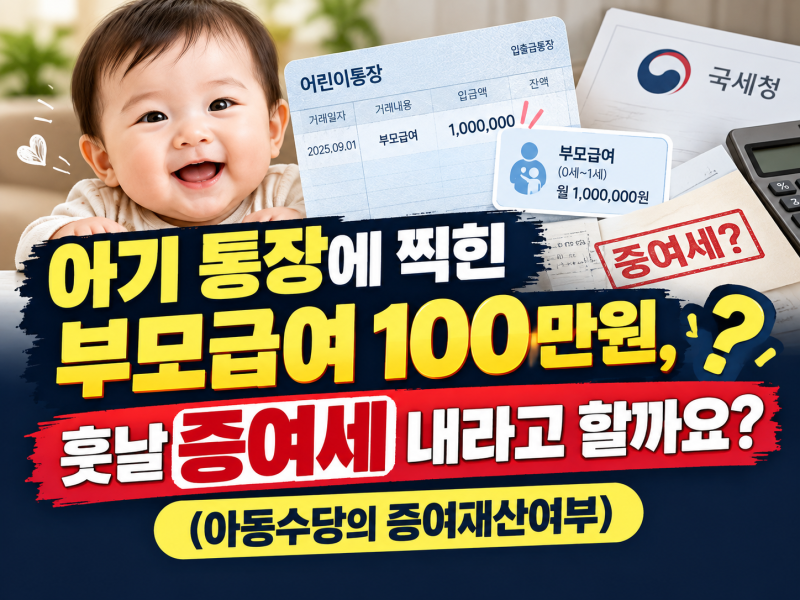
자녀의 미래를 위해 부모급여와 아동수당을 자녀 명의 계좌에 모으는 부모들이 늘고 있습니다. 특히 아동수당 지급 연령 확대 등으로 지원금이 증가하면서, 이 금액이 자녀에게 증여되는 것으로 간주되어 증여세 과세 대상이 되는지에 대한 관심이 높아지고 있습니다.
이는 많은 부모에게 중요한 세금 이슈로 부각됩니다. 국세청의 공식 답변에 따르면, 국가나 지방자치단체가 자녀 명의 계좌로 직접 지급한 부모급여 및 아동수당은 증여세 비과세 대상에 해당합니다.
이는 부모가 자녀에게 직접 증여하는 것과 달리, 상속세 및 증여세법 제46조 제1호에 따라 증여세가 부과되지 않는 재산으로 해석됩니다. 따라서 자녀 명의로 직접 수령 시 증여세 신고는 필요 없습니다.
부모급여와 아동수당은 반드시 '자녀 명의'로 직접 수령하는 것이 중요합니다. 이는 미성년 자녀 10년간 2천만원 증여재산공제와는 별개의 비과세 항목이므로, 부모의 추가 증여와 함께 활용할 수 있습니다.
과거 아동수당의 주식 투자 시 과세 논란이 있었으나, 현재 국세청은 해당 유권해석을 삭제하고 비과세로 판단합니다.