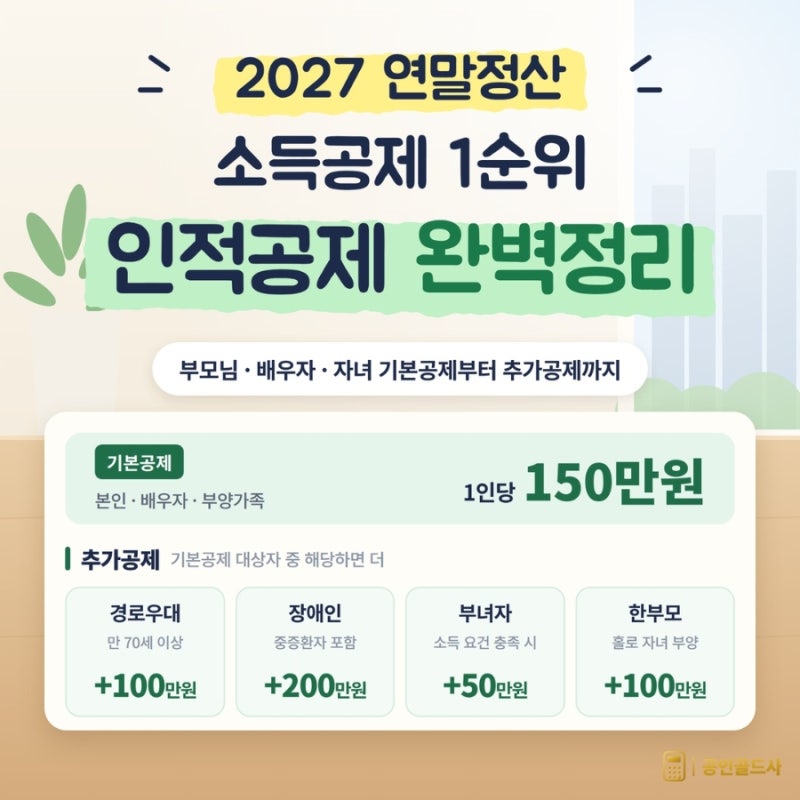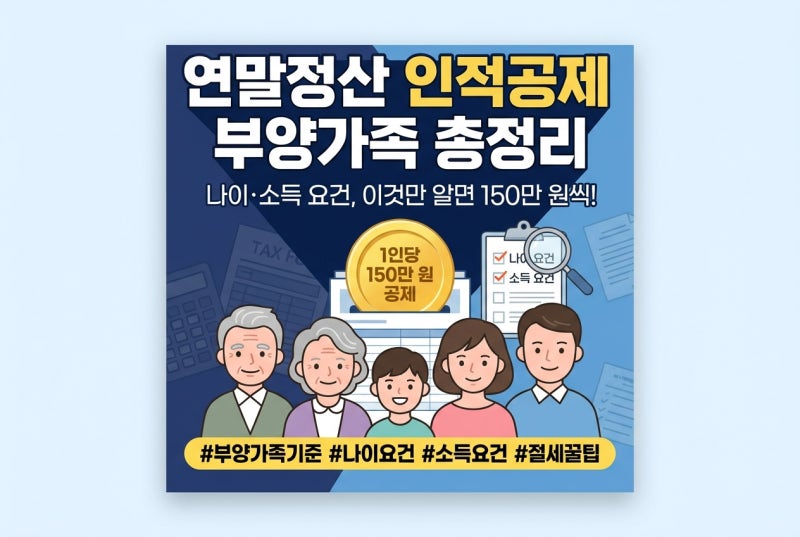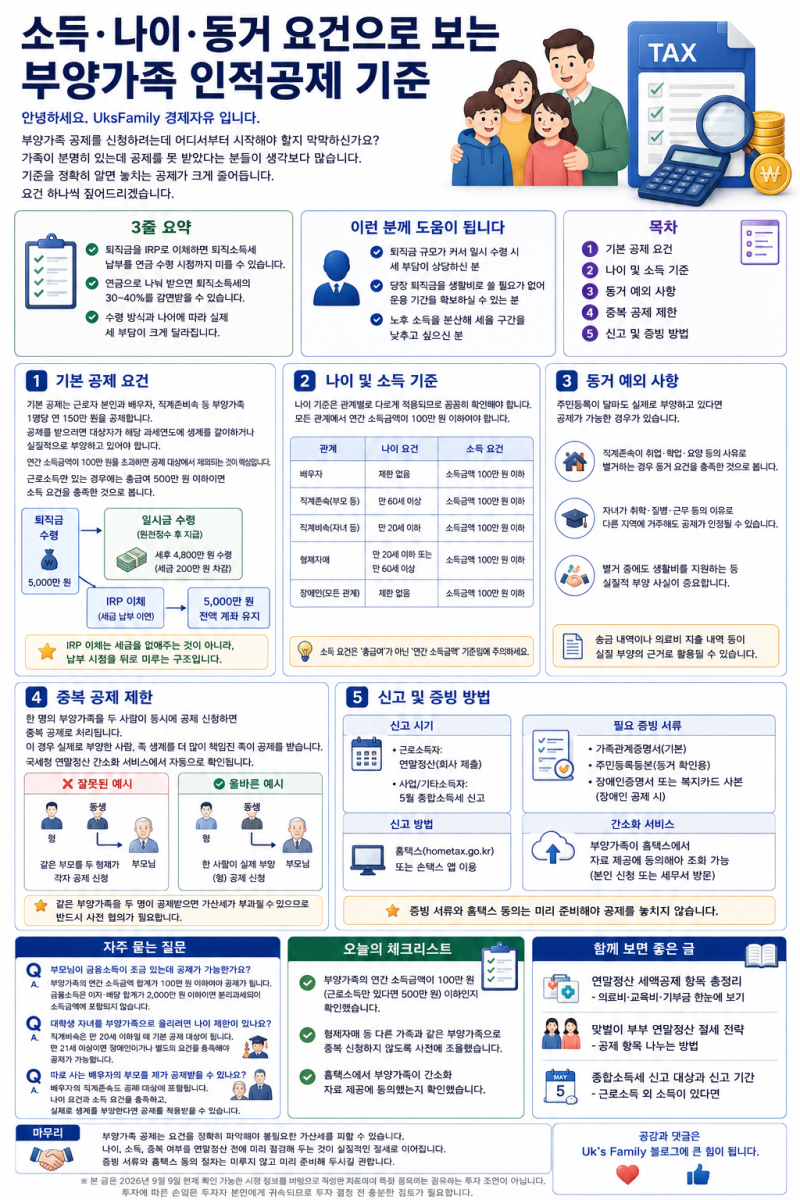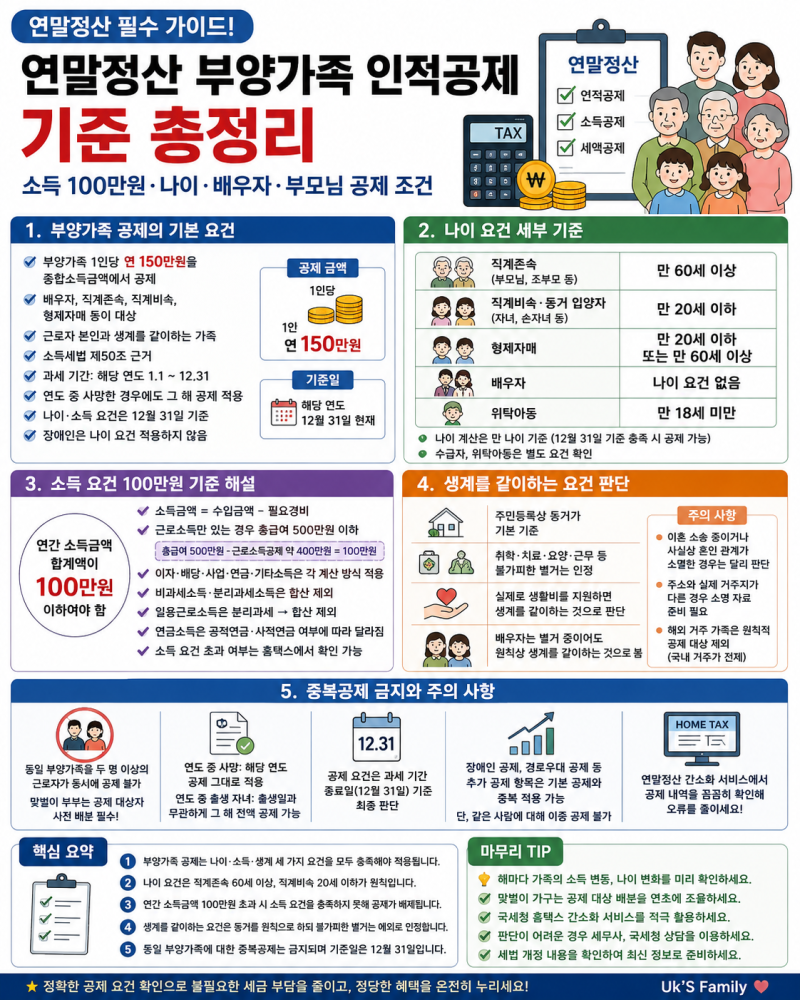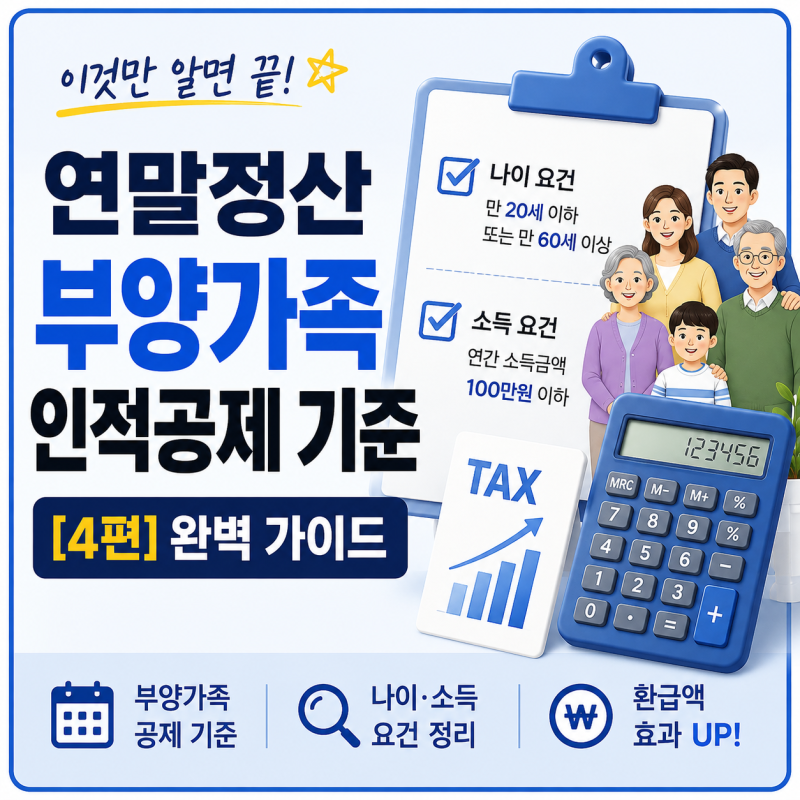
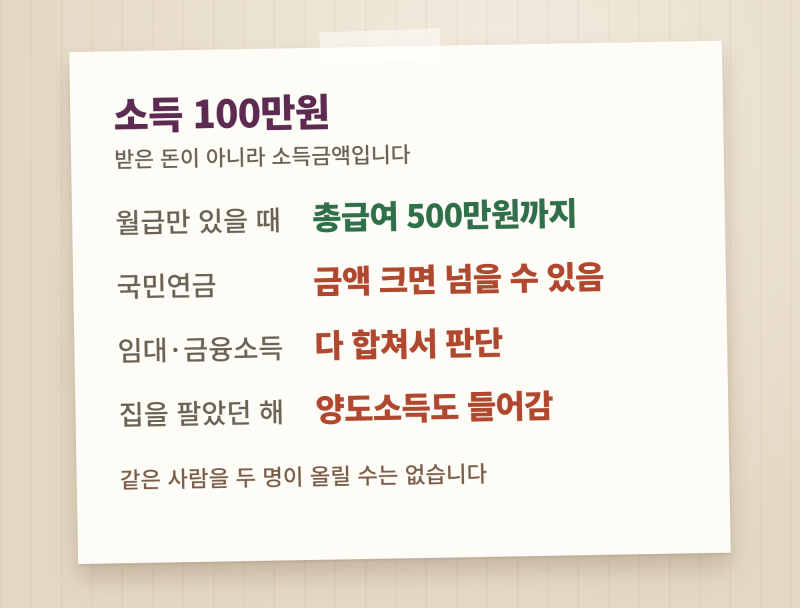
연말정산 시 배우자 인적공제는 환급액에 큰 영향을 미치므로 정확한 기준을 아는 것이 중요합니다. 배우자 인적공제는 1인당 150만원의 소득공제 혜택을 제공하며, 나이 요건은 없지만 소득 요건을 반드시 충족해야 합니다. 특히 연간 소득금액 100만원 이하라는 기준은 근로소득만 있는 경우 총급여 500만원 이하로 해석되어 많은 분들이 혼동하는 부분입니다. 이 기준을 정확히 이해하는 것이 절세의 핵심입니다.
실제 블로그 후기들을 살펴보면, 많은 분들이 배우자의 소득 요건을 잘못 이해하여 과소신고 가산세를 물게 되는 경우가 발생합니다. 근로소득만 있는 배우자의 총급여가 500만원 이하일 경우 인적공제가 가능하지만, 사업소득이나 기타소득 등 다른 소득이 함께 있다면 총급여 500만원 기준만으로 판단해서는 안 됩니다. 소득금액 100만원 이하라는 원칙을 모든 소득에 적용하여 판단해야 합니다.
블로거들은 배우자 인적공제 시 가장 중요한 점으로 '근로소득만'이라는 조건을 강조합니다. 만약 배우자에게 근로소득 외 다른 소득이 있다면, 총급여 500만원 기준이 아닌 소득금액 100만원 이하 기준을 엄격하게 적용해야 합니다. 비과세 소득이나 분리과세 소득은 소득금액 합산에서 제외되므로, 배우자의 모든 소득원을 꼼꼼히 확인하고 전문가의 도움을 받는 것이 안전합니다.