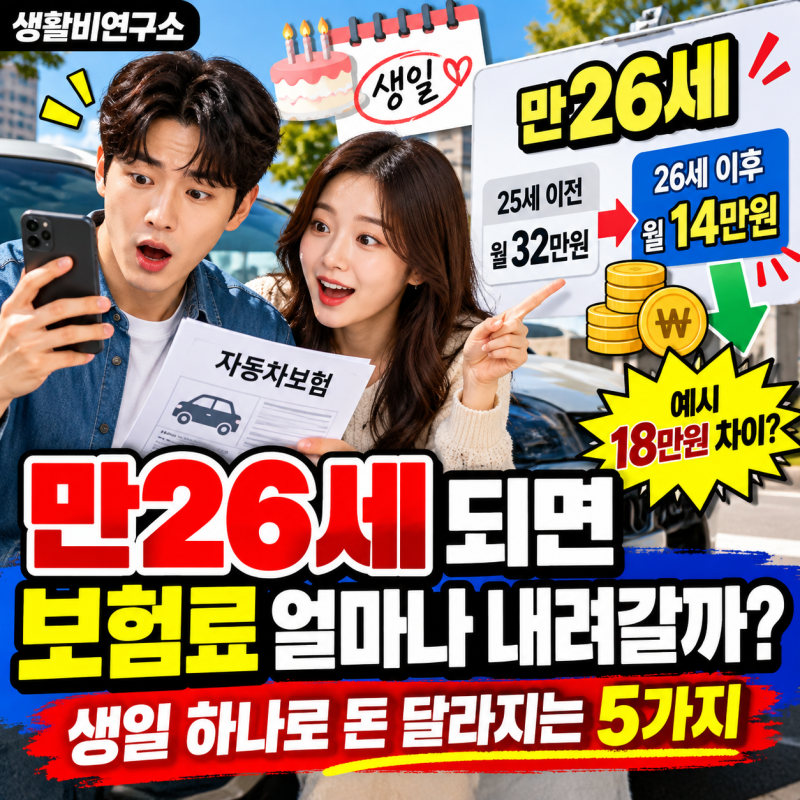
자동차보험은 운전자 연령에 따라 보험료가 크게 달라지며, 특히 만 26세는 보험료가 대폭 하락하는 중요한 시점으로 주목받고 있습니다. 20대 운전자의 사고 위험률이 통계적으로 높게 책정되어 초기 보험료 부담이 크지만, 만 26세에 도달하면 사고율이 낮아져 안정적인 기본 요율이 적용됩니다. 단순히 연령 조건만 맞추기보다는 부모님 명의 활용, 가입경력 인정제도 등 다양한 절감 전략을 함께 고려하는 것이 중요합니다.
실제 블로그 후기들을 보면, 만 26세가 되었다고 보험료가 자동으로 내려가는 것이 아니므로 현재 계약의 운전자 연령 조건을 직접 확인해야 합니다. 기존 계약이 만 24세 이상으로 설정되어 있다면 만 26세 이상 조건으로 변경 시 보험료 차이가 발생할 수 있습니다. 보험 기간 도중 만 26세 생일이 지났다면 다음 갱신일까지 기다리지 않고 계약 기간 중이라도 연령 한정 특약을 변경하여 남은 기간의 차액을 환급받을 수 있습니다.
블로거들은 만 26세 도달 시 '연령 한정 운전 특약' 변경을 통해 보험료를 절감할 수 있다고 조언합니다. 또한, 부모님과 차량을 공동명의로 등록하고 부모님 명의로 보험에 가입한 뒤 운전자 범위를 지정하는 방법, 군 복무 중 운전병 경력이나 과거 부모님 차의 지정 운전자 경력을 인정받는 가입경력 인정제도 활용 등 다양한 절감 팁을 제시하고 있습니다. 본인의 운행 패턴에 맞는 주행거리 연동형 보험 선택과 T맵/카카오내비 안전운전 할인 특약 활용도 보험료 절감에 도움이 됩니다.