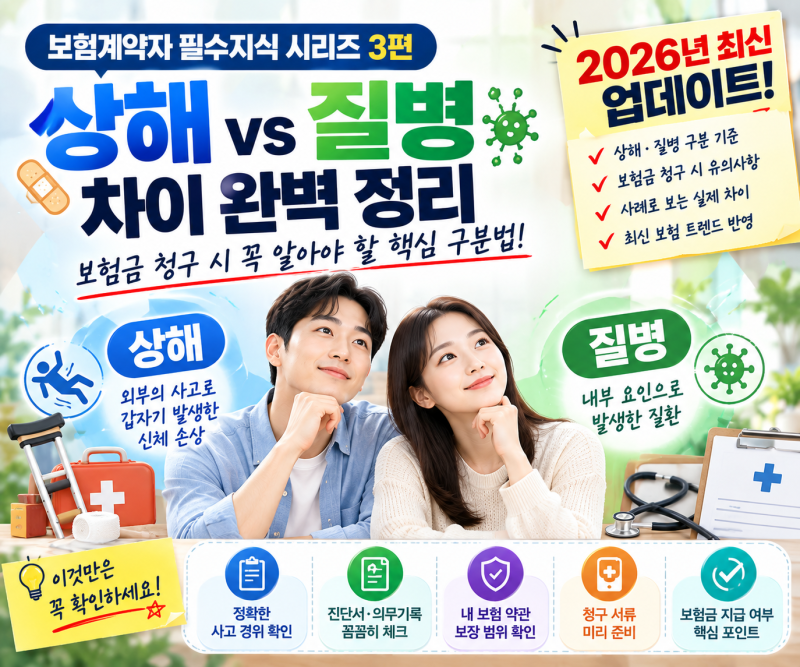

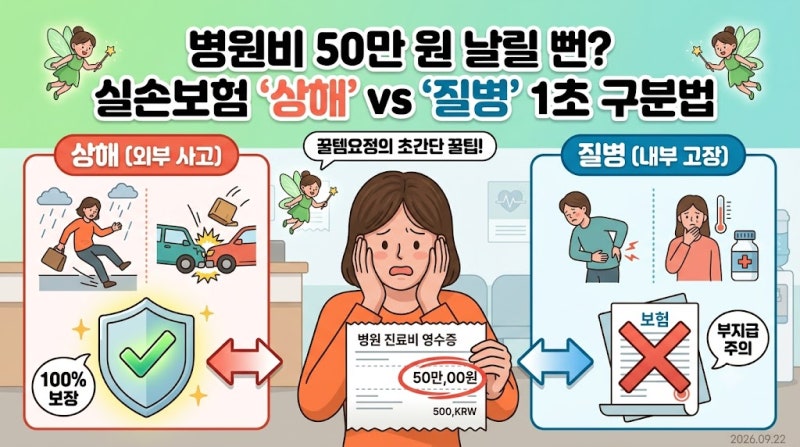
질병 상해 보험은 이름은 비슷해 보이지만 보장 기준이 되는 시점부터 차이가 있어 가입 시 상품 이름만 보고 넘어가기 쉽습니다. 특히 진단서나 사고 확인서에 적힌 문구 하나가 보험금 지급 여부를 가르는 경우가 많아 꼼꼼히 살펴볼 필요가 있습니다. 상해보험은 급격하고 우연한 외래의 사고를 원인으로 하며, 사고일 기준으로 보장 여부가 판단됩니다. 반면 질병보험은 신체 내부 원인으로 발생한 질병을 대상으로 하며, 진단확정일 기준으로 보장 여부가 판단됩니다.
실제 블로그 후기들을 살펴보면, 병원에서 치료받은 뒤 진단서에 S코드 또는 T코드가 기재된 경우 모두 상해보험금을 받을 수 있다고 생각하기 쉽습니다. 그러나 S코드는 주로 다친 신체 부위를 기준으로 분류하고, T코드는 여러 부위의 손상이나 화상, 중독, 의료처치 합병증처럼 손상 원인과 형태가 다른 경우에 사용됩니다. 보험금 심사에서도 S코드는 사고로 다친 부위가 명확하지만, 일부 T코드는 우연한 외부 사고인지 질병이나 치료 과정에서 발생한 상태인지 추가 확인이 필요하여 차이가 발생할 수 있습니다.
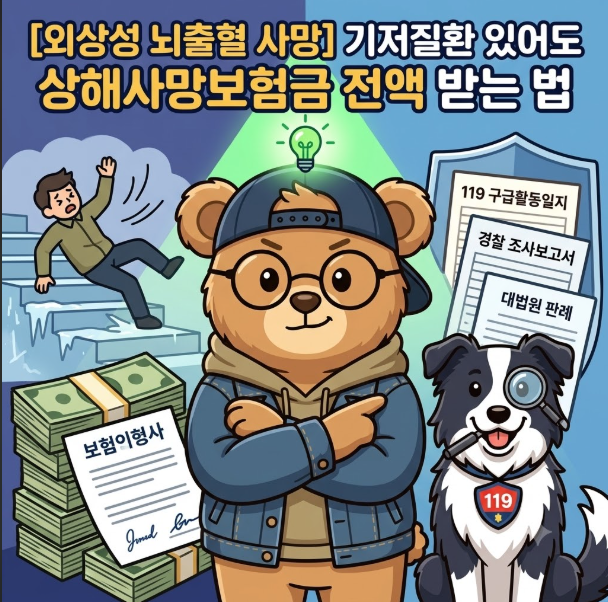
블로거들은 상해보험과 질병보험의 차이를 이해하는 것이 중요하다고 강조합니다. 같은 사망이나 입원이라도 원인이 사고인지 질병인지에 따라 적용되는 보험이 달라질 수 있으며, 실손보험은 실제 발생한 의료비를 보전하는 개념이라 상해·질병보험과는 성격 자체가 다릅니다. 정확한 보장 범위와 기준은 약관마다 다를 수 있으니 가입 전 반드시 본인 약관을 확인하고, 질병사망보험금은 원칙적으로 정액보험금으로 여러 보험회사에 가입했다면 각 계약에서 정한 가입금액을 각각 지급받을 수 있습니다.