자동차담보대출은 신용대출과 달리 차량의 담보 가치를 심사 기준으로 삼아 소득 증빙이 어렵거나 신용 점수가 낮은 경우에도 활용 가능한 대출 상품으로 주목받고 있습니다. 특히 기존 신용대출 한도가 부족하거나 DSR 규제로 추가 대출이 어려운 상황에서 보유 차량을 담보로 활용하여 자금을 마련하는 대안으로 많이 고려됩니다. 무입고 방식으로 차량 운행을 유지하면서 대환 및 추가 대출이 가능한 상품들이 다양하게 출시되어 이용자들의 선택 폭이 넓어졌습니다.
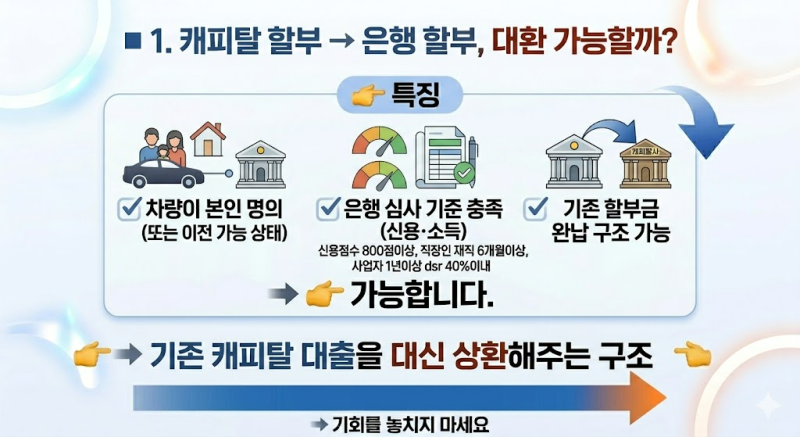
실제 블로그 후기들을 살펴보면, 이미 차량에 대출이 있는 경우 기존 대출을 대환하면서 추가 자금을 확보하는 방식이 주로 언급됩니다. 이때 각 금융사별로 차량 연식, 주행거리, 명의 조건 등이 상이하므로 본인 차량에 적합한 상품을 찾는 것이 중요합니다. 일부 은행 상품은 신차 구입뿐만 아니라 기존 캐피탈 할부 대환 용도로도 활용 가능하며, 직장인과 개인사업자를 대상으로 최대 6천만원까지 대출이 가능한 경우도 있습니다.
자동차담보대출 대환을 고려할 때는 단순히 금리뿐만 아니라 대출 기간, 중도상환수수료, 그리고 우대금리 조건까지 종합적으로 비교 분석하는 것이 현명합니다. 금융교육 이수나 특정 친환경 차량 구매 등 예상치 못한 우대 조건으로 금리 혜택을 받을 수도 있으므로, 전문가와 상담하여 본인에게 가장 유리한 조건을 찾아보는 것이 중요합니다.