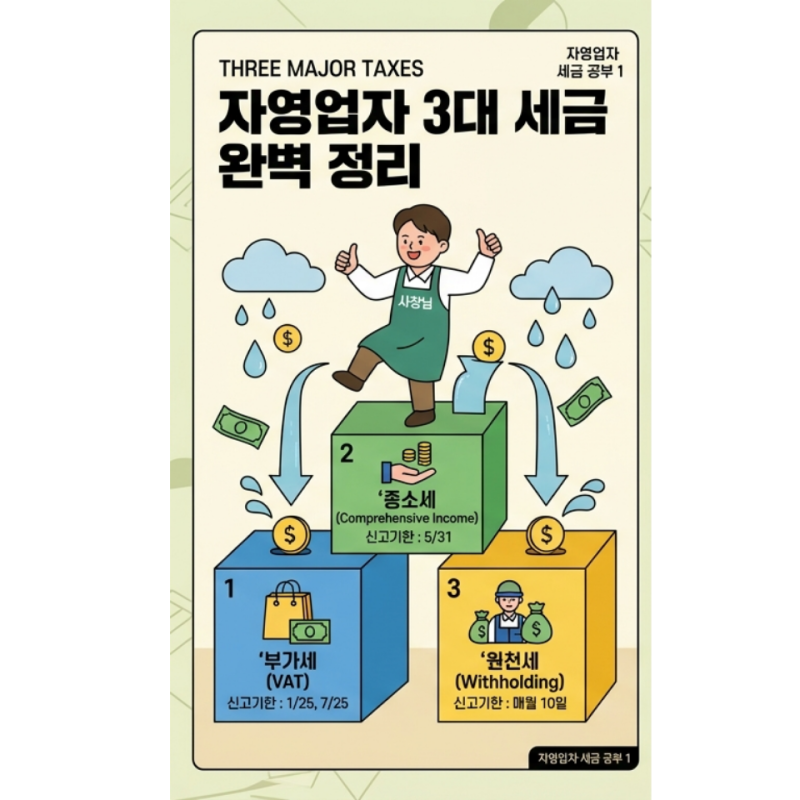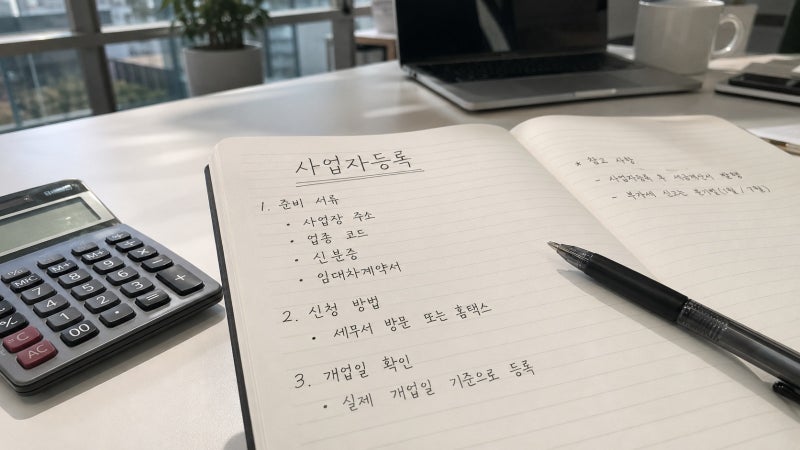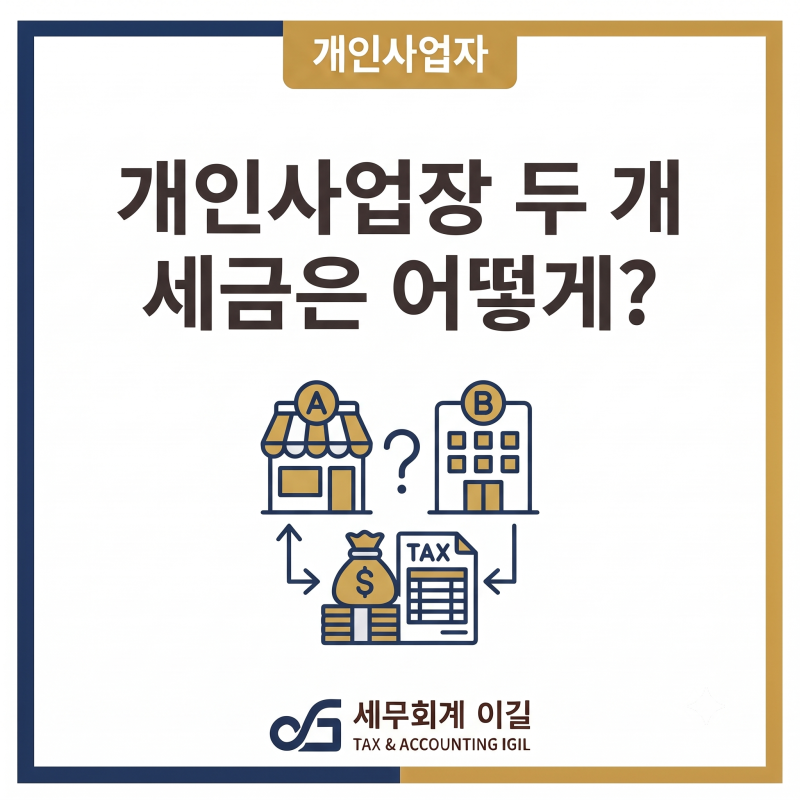
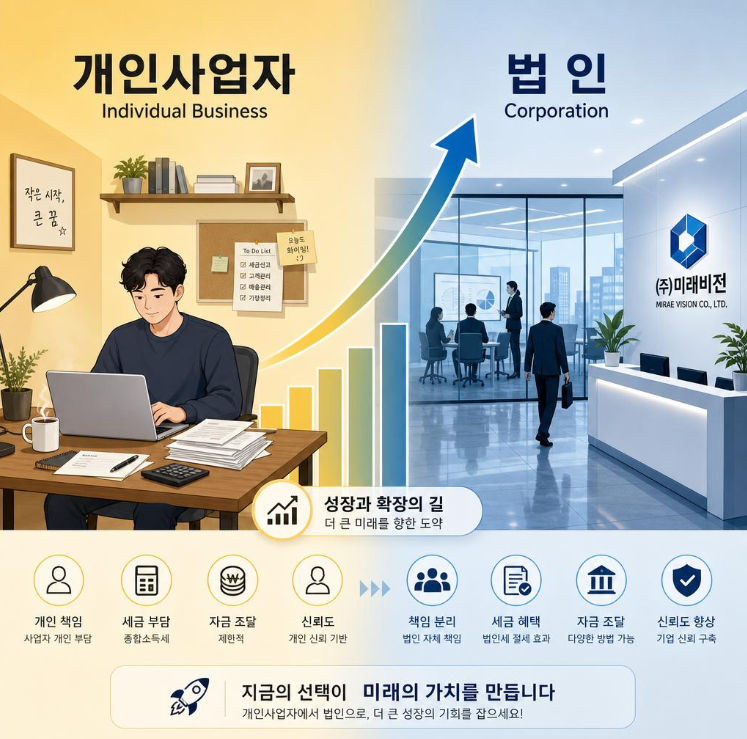
일반사업자의 세금 구간은 사업장의 수와 운영 방식, 취급하는 자산의 종류에 따라 복합적으로 결정됩니다. 특히 부가가치세는 사업장별로, 종합소득세는 개인별로 합산되어 누진세율이 적용되므로, 사업장이 여러 개일 경우 예상보다 높은 세금을 납부할 수 있습니다. 이러한 세금 구조의 이해는 사업 운영의 핵심적인 절세 전략으로 작용합니다.
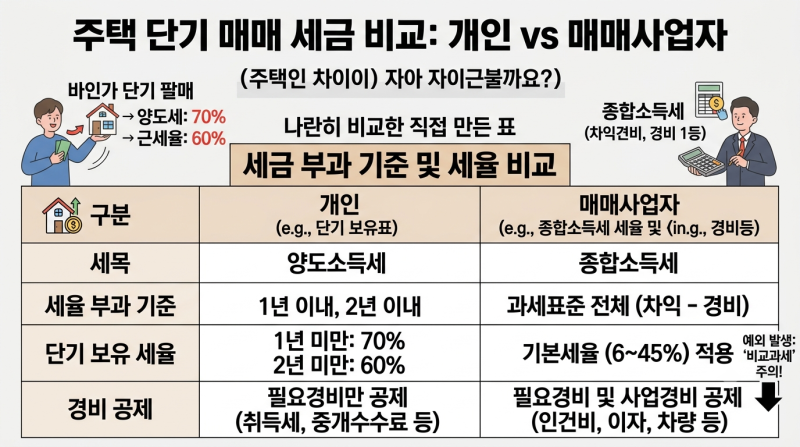
블로거들은 사업장이 둘 이상일 때 부가세 부담을 줄이는 방안으로 주사업장 총괄납부와 사업자단위과세 제도를 주로 언급합니다. 전자는 사업장별 거래처 관리를 유지하면서 납부만 통합하는 방식이며, 후자는 세금계산서 발급부터 신고 업무까지 본점에서 일괄 처리하여 업무 부담을 줄이는 데 중점을 둡니다. 또한, 부동산 매매사업자의 경우 특정 자산에 대한 비교과세 규정이 적용되어 양도소득세율이 적용될 수 있으므로, 자산 종류에 따른 세금 계산 방식의 차이를 명확히 인지해야 합니다.
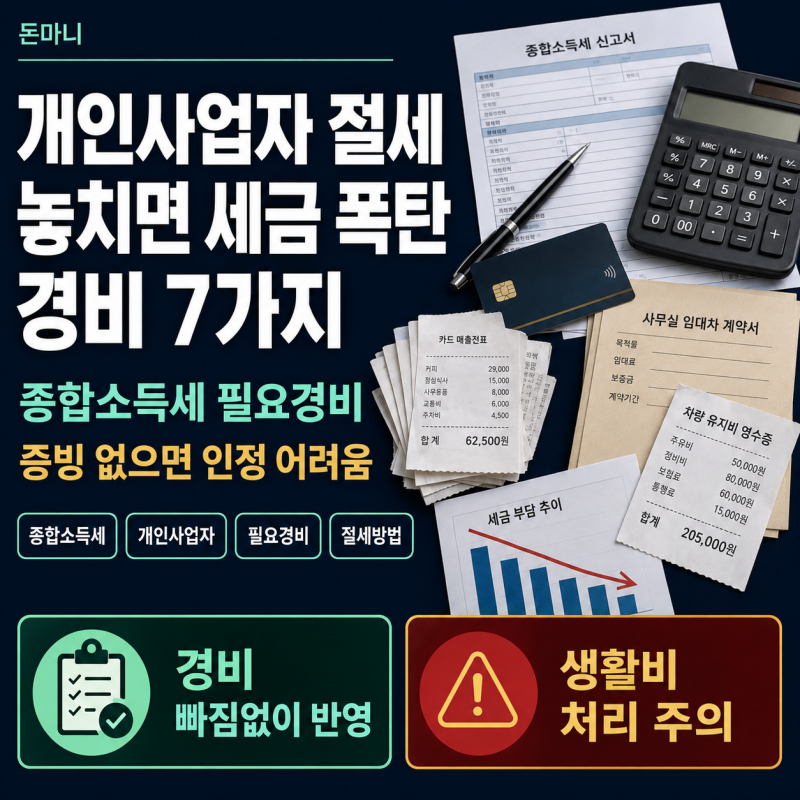
사업자들은 연말정산 전 경비 증빙, 사업용 계좌 및 카드 등록, 노란우산공제나 연금계좌 납입 등 세금 절감에 도움이 되는 여러 항목을 미리 확인하는 것이 중요합니다. 특히 종합소득세 중간예납이나 부가세 예정고지 등은 기한 내 납부하지 않을 경우 가산세가 부과될 수 있으므로, 세무 일정에 맞춰 꼼꼼하게 준비하는 것이 현명한 절세의 첫걸음입니다.