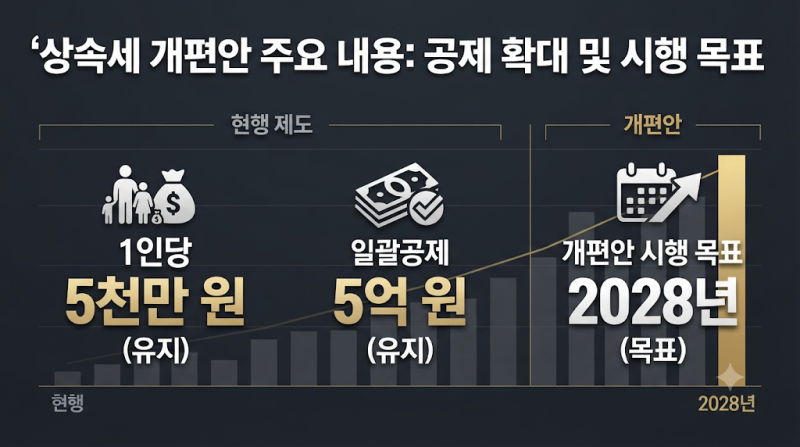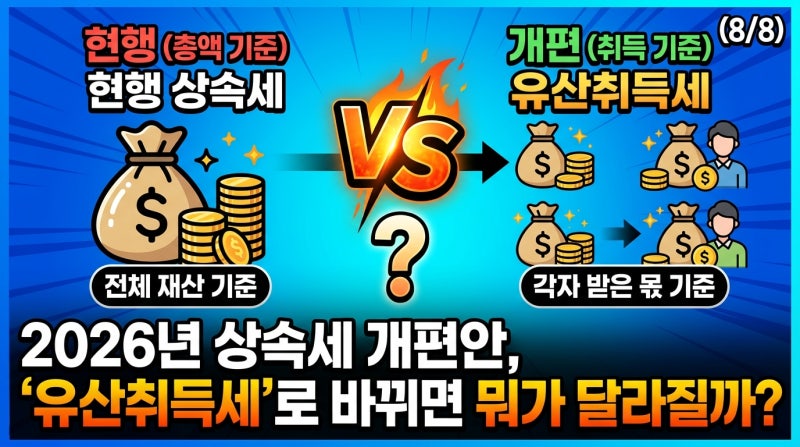

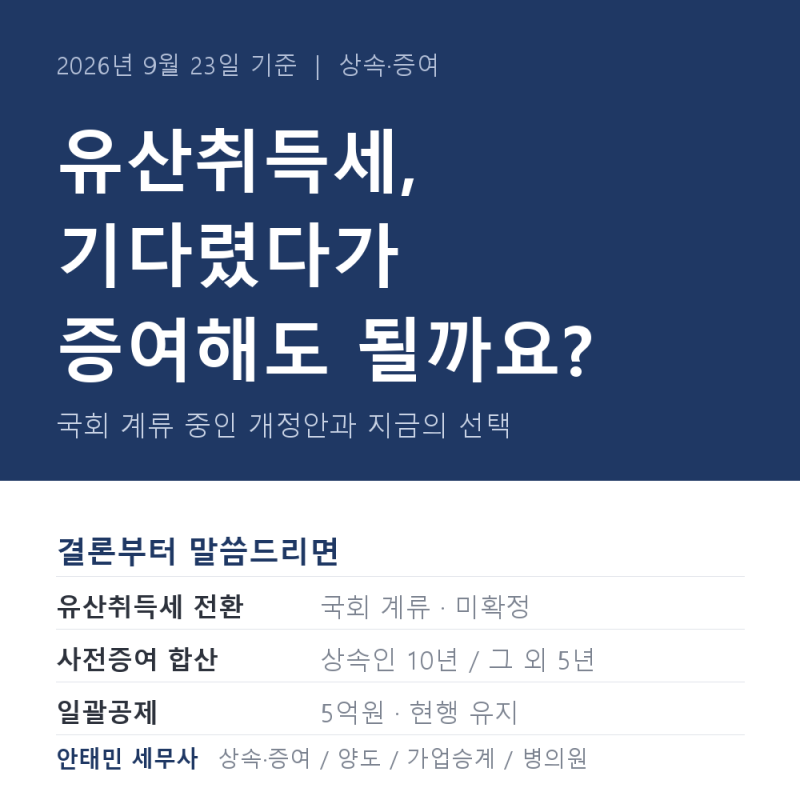
유산취득세 전환 개편안은 현재 국회 계류 단계에 있으며, 시행 목표 시점은 2028년으로 알려져 있습니다. 현행 유산세 방식은 피상속인이 남긴 상속재산 총액을 기준으로 세금을 계산하지만, 유산취득세는 상속인 각자가 실제로 받는 몫을 기준으로 과세하는 방식입니다. 이 개편안은 상속인별 공제 구조를 달리하여 실제 세 부담이 달라질 수 있어 많은 관심을 받고 있습니다.
블로거들은 유산취득세 전환이 상속인 수에 따라 세 부담 변화가 크다고 분석합니다. 특히 상속인이 여러 명일 경우 낮은 누진 구간이 적용되어 전체 세 부담이 줄어들 가능성이 있지만, 상속인이 1명뿐인 경우에는 기존과 큰 차이가 없을 수도 있다고 설명합니다. 또한, 개편안이 통과되더라도 구체적인 공제 및 세율 구간은 아직 확정되지 않았다는 점을 강조하며, 모든 상속세가 자동으로 줄어드는 제도는 아니라고 주의를 당부합니다.
상속을 앞둔 독자들은 개편안의 진행 상황을 지속적으로 확인하는 것이 중요합니다. 현재는 유산취득세가 시행 전이므로 기존 유산세 방식이 적용되며, 정확한 시행 시점은 법제처 입법예고나 국세청 공지를 통해 확인하는 것이 가장 정확합니다. 개편 방향만 보고 미리 절세 전략을 단정하기보다는, 최종 확정될 내용을 바탕으로 신중하게 준비하는 것이 현명한 접근법입니다.