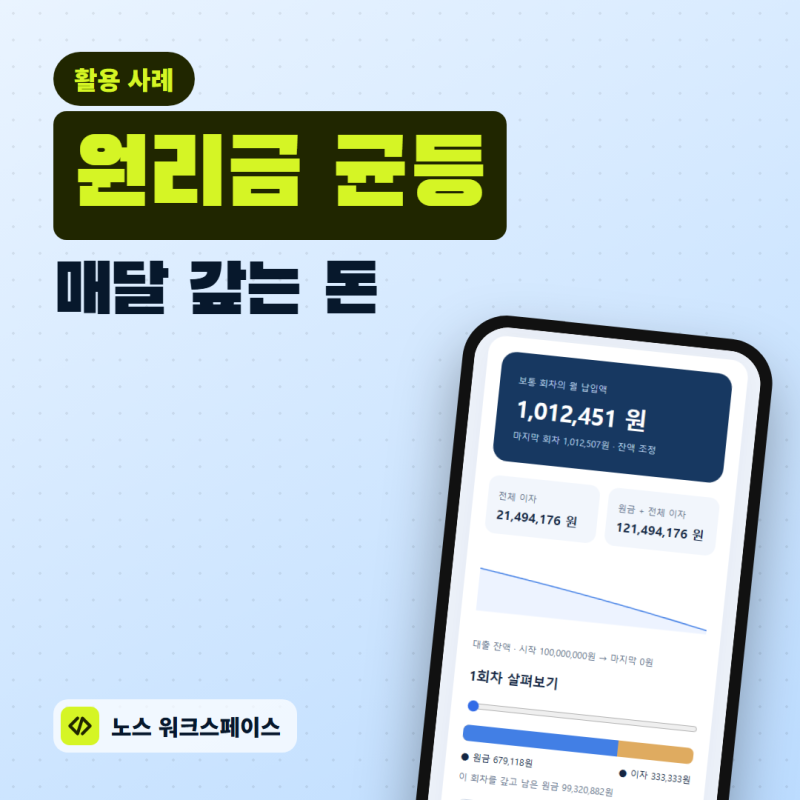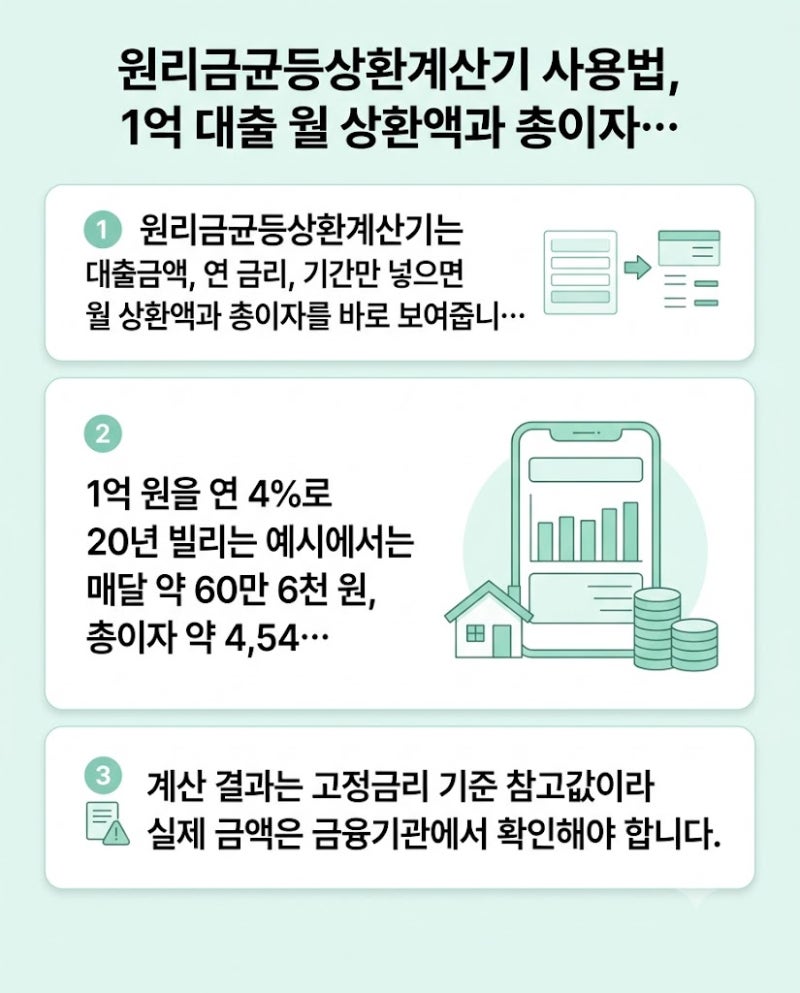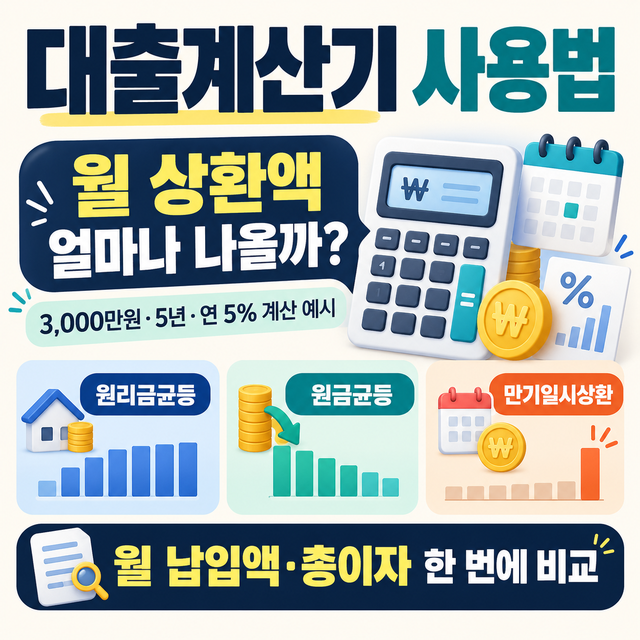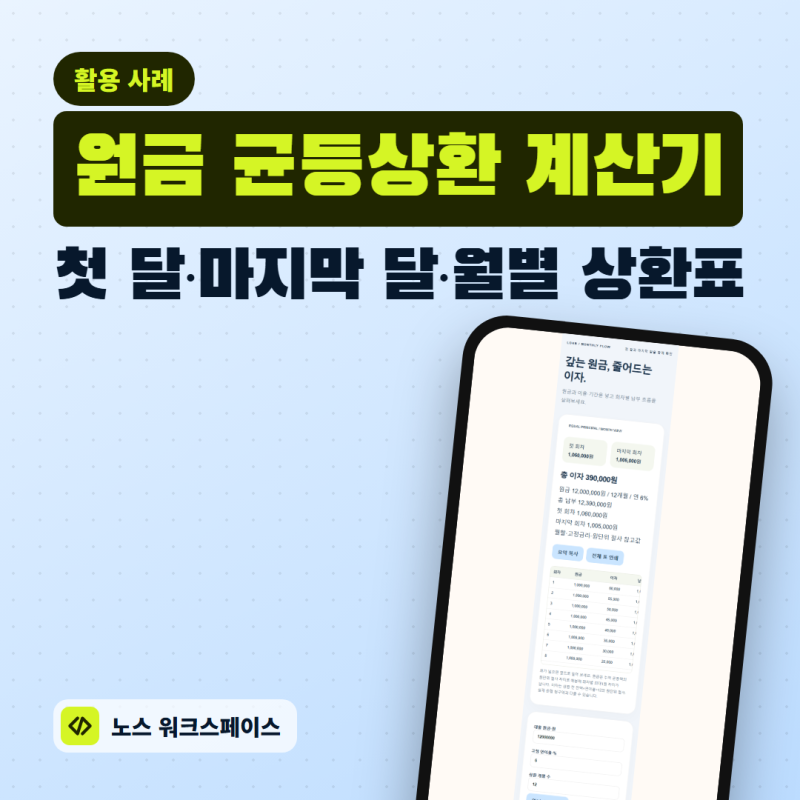
원금균등상환 계산기는 대출 원금과 이율, 기간을 입력하여 매월 상환해야 할 금액을 미리 확인하는 데 사용됩니다. 이 방식은 매달 갚는 원금은 동일하지만, 남은 원금에 따라 이자가 달라져 첫 달과 마지막 달의 납부액 차이가 크게 나타나는 특징이 있습니다. 특히 대출 금액만으로 월 상환액을 가늠하기 어려울 때, 계산기를 통해 전체적인 상환 흐름과 총 이자 부담을 파악하는 데 유용하게 활용됩니다.
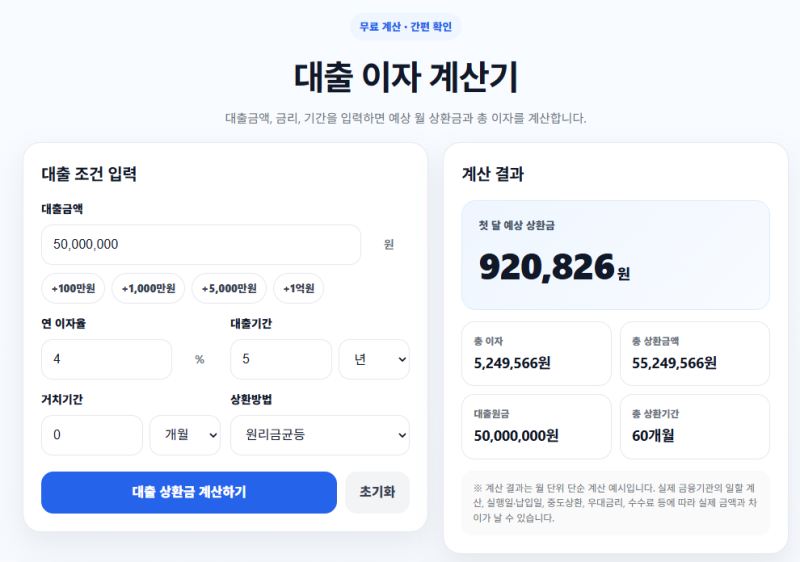
블로거들은 원금균등상환 계산기 사용 시, 대출원금, 연 금리, 대출기간, 거치기간, 상환방법 등 기본 입력값을 정확히 설정하는 것이 중요하다고 강조합니다. 일부 블로거는 원금균등상환이 초반 부담은 크지만 총 이자액이 원리금균등상환보다 적다는 점을 장점으로 꼽으며, 초기 생활비 여유가 있는 경우 유리하다고 분석합니다. 반면, 다른 블로거들은 계산 결과가 은행의 실제 청구서와 다를 수 있으므로, 실제 납부 전 금융기관 상환표와 대조하여 확인해야 한다고 주의를 당부합니다.
계산기를 활용할 때는 연이율 0%로 설정하여 이자 없는 경우를 비교하거나, 기간을 변경하여 월 납입액 변화를 살펴보는 것이 실전 팁으로 제시됩니다. 또한, 대출금리계산기가 금리 차이를 실제 금액으로 환산해 볼 때 가장 유용하며, 여러 조건을 비교할 때는 한 번에 한 가지 조건만 변경하여 어떤 값이 결과에 영향을 주는지 파악하는 것이 좋습니다. 실제 생활비를 계획할 때는 대출 상환표를 월세, 공과금 등 다른 지출과 함께 고려하는 것이 현명한 방법입니다.