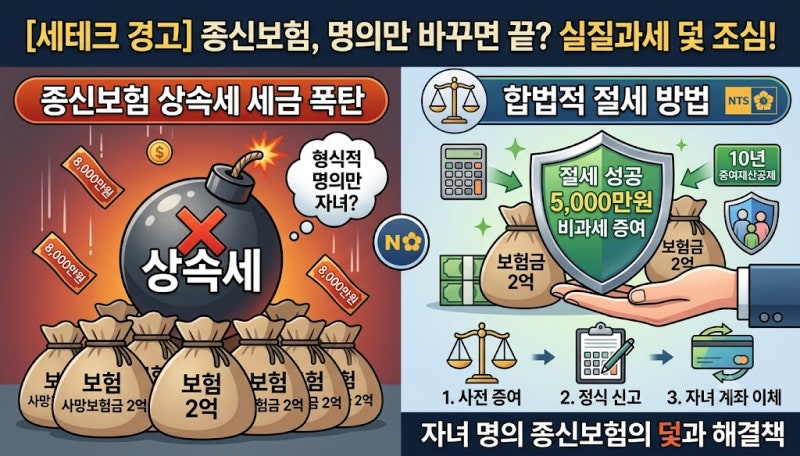
최근 상속세 부담이 커지면서 종신보험을 활용한 상속 재원 마련에 대한 관심이 높아지고 있습니다. 많은 분들이 종신보험 사망보험금은 상속세가 없을 것이라고 생각하지만, 실제로는 보험료 납부 주체에 따라 세금 처리가 크게 달라집니다.
특히 2026년 세법 기준으로 현금 증여와 종신보험을 통한 상속을 비교할 때, 세금 절감 효과는 명확한 조건을 충족해야만 얻을 수 있습니다.
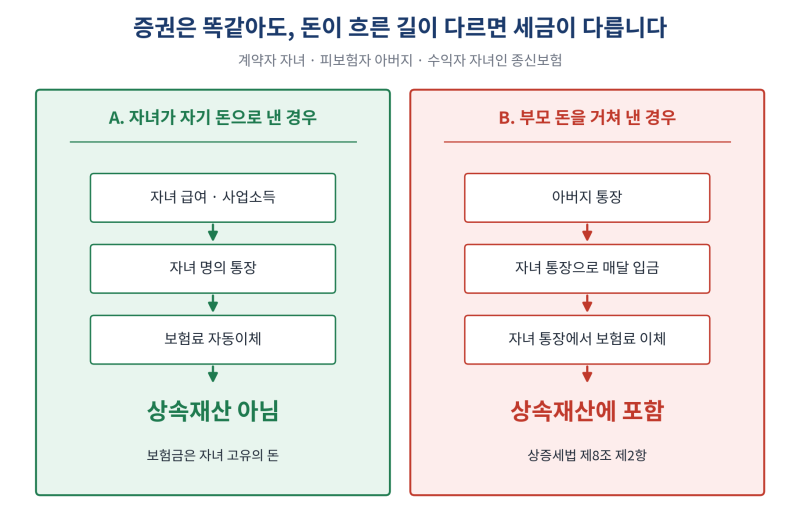
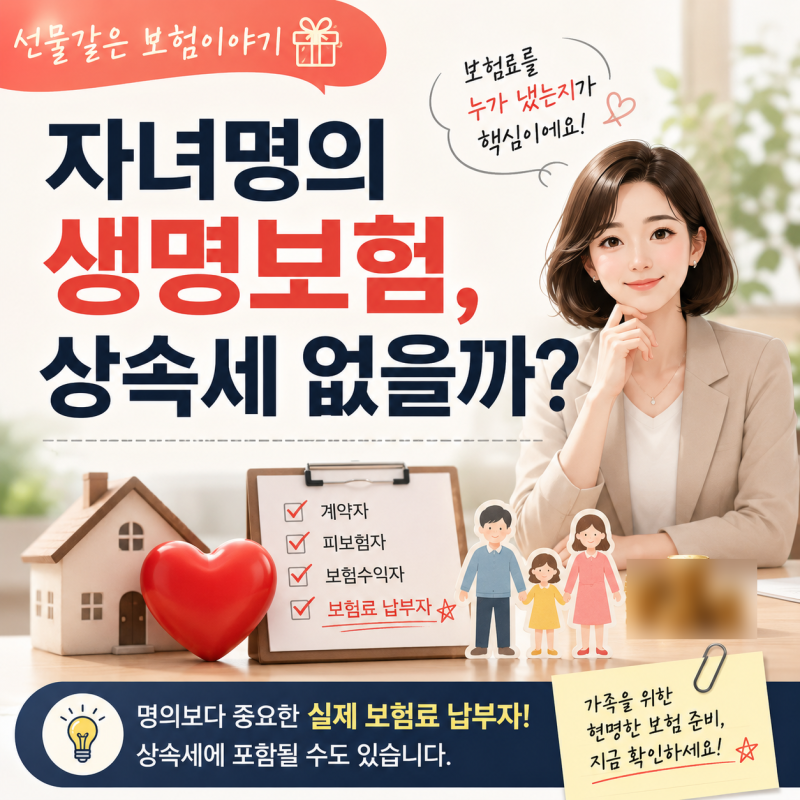
실제 블로그 후기들을 보면, 자녀 명의의 종신보험이라도 보험료를 부모님이 대신 납부했다면 상속세가 부과될 수 있다는 점이 강조됩니다.
세무 당국은 서류상의 명의보다 보험료의 실제 출처를 면밀히 추적하며, 부모님 통장에서 자녀 통장으로 돈을 보내 보험료를 내는 방식도 부모님이 낸 것으로 간주합니다. 이러한 실질적인 납부 주체 확인은 상속세 절세의 핵심 조건입니다.
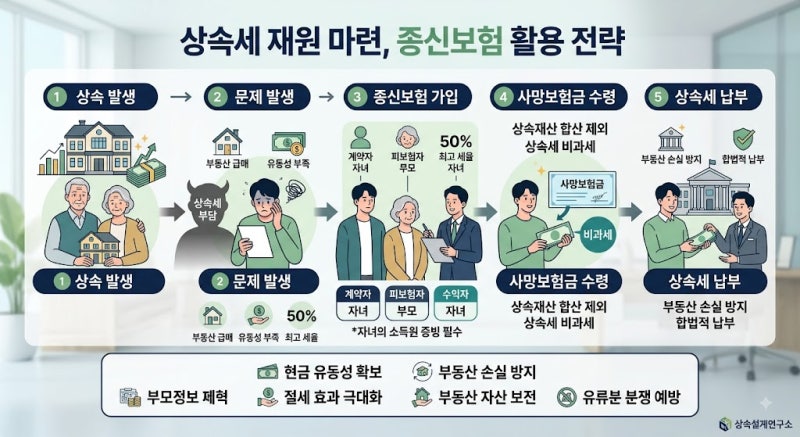
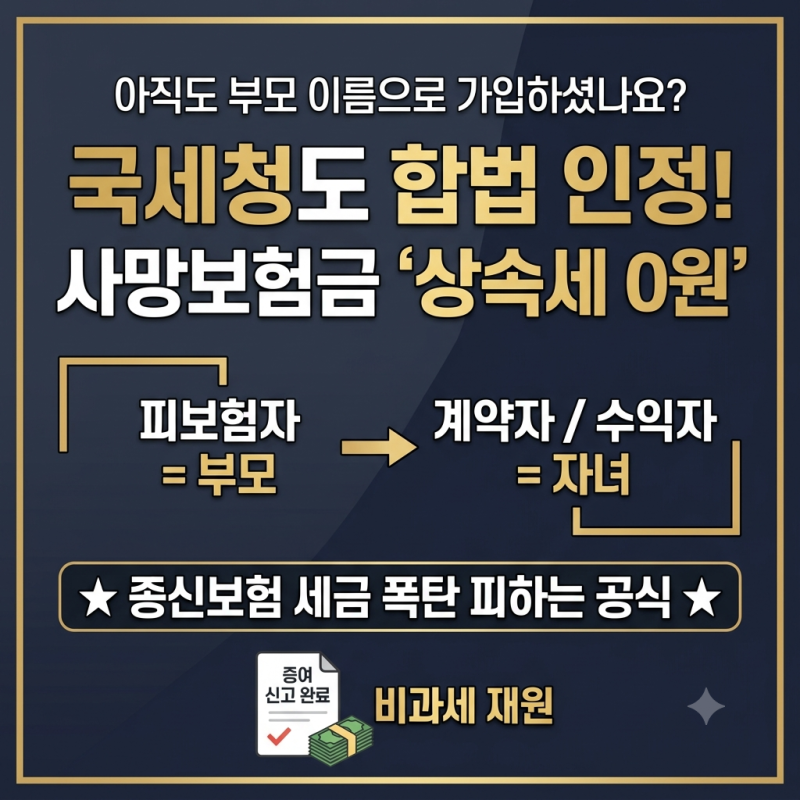
상속세 비과세를 위해서는 계약자와 수익자를 자녀로 하고, 피보험자를 부모님으로 설정한 뒤 자녀가 본인의 소득으로 보험료를 납부해야 합니다.
만약 이 조건을 충족하지 못하고 세무조사에서 부모님 돈으로 밝혀지면, 본래 상속세 외에 최대 40%의 가산세가 부과될 수 있습니다. 또한, 부모님 사망 시 은행 계좌 동결에 대비하여 유언대용신탁 등을 통해 상속세 납부 재원을 미리 확보하는 지혜로운 준비가 필요합니다.