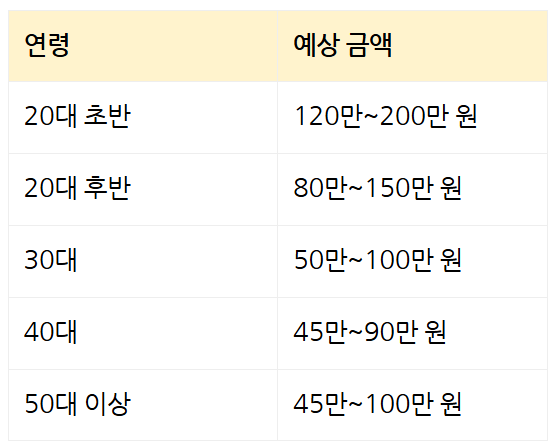
운전자보험은 운전자의 나이, 운전 경력, 사고 이력, 운전자 범위, 차량 가격 등 다양한 요인에 따라 보험료가 크게 달라집니다. 특히 20대 초반 첫차 운전자의 경우 150만원에서 250만원, 조건이 불리하면 300만원 안팎까지도 보험료가 형성될 수 있어 주의가 필요합니다. 이는 운전 경력 부족과 높은 사고 위험도가 반영되기 때문입니다.
실제 블로그 후기들을 보면, 20대 자동차보험료가 비싼 것은 단순히 나이 때문이 아니라 운전 경력 부족과 사고 위험 반영, 그리고 첫 가입 효과가 복합적으로 작용하기 때문입니다. 만 26세 전후로 보험료가 한 번 내려가는 분기점을 체감하는 경우가 많으며, 무사고 경력이 쌓이면 30대와의 격차가 점차 줄어드는 경향을 보입니다. 같은 30대라도 무사고, 국산차, 부부한정, 마일리지 할인 등을 적용하면 70만~90만원대도 충분히 가능합니다.
1일 운전자보험의 경우, 만 21~24세는 1만 2천~1만 5천원 내외, 만 30~50세는 4천~8천원 내외로 나이에 따라 보험료 차이가 큽니다. 국내 주요 보험사들은 만 26세를 나이 구간 전환점으로 삼아 요율을 적용하므로, 만 25세까지는 높은 요율이 적용될 수 있습니다. 보험 가입 전 여러 보험사의 견적을 비교하고, 실제 운전할 사람을 제외하여 보험료를 낮추는 행위는 보장 범위에 큰 제한을 줄 수 있으므로 주의해야 합니다.