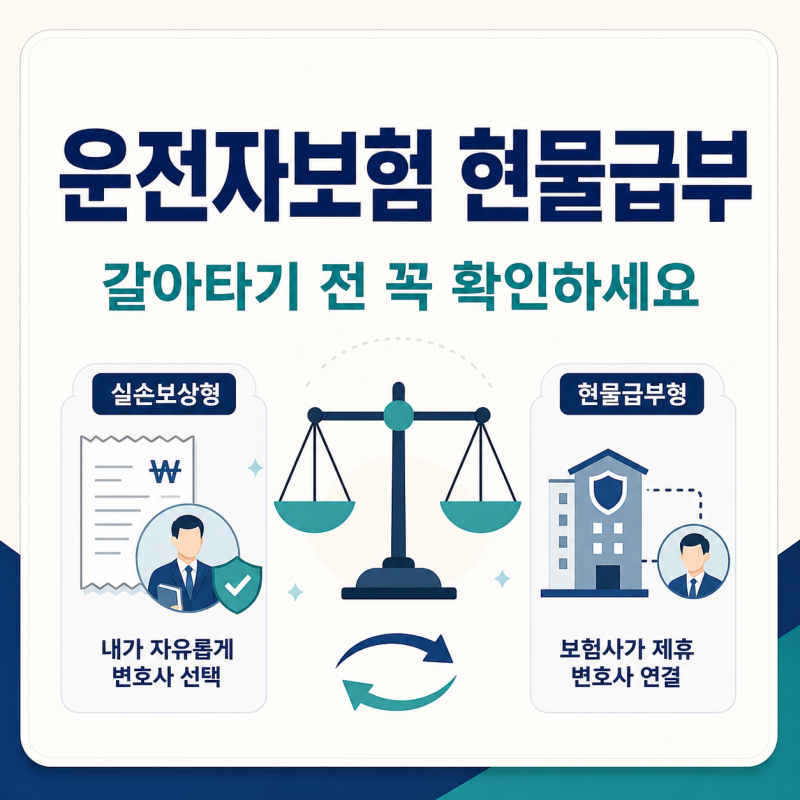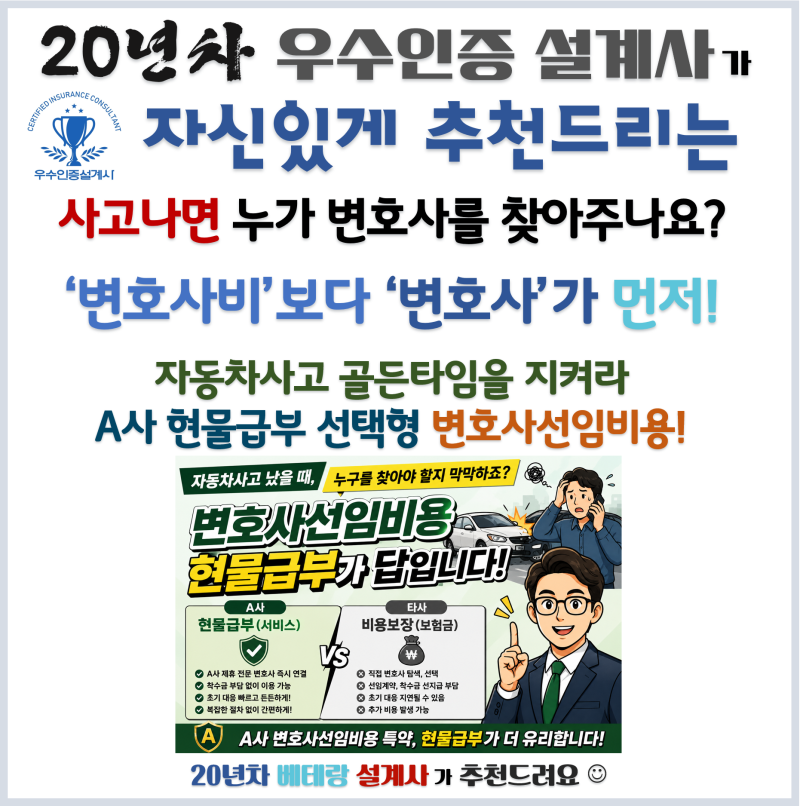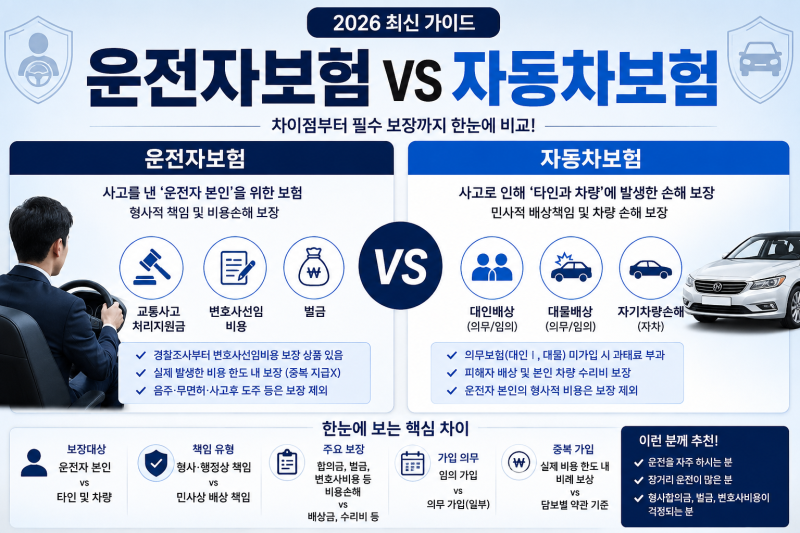

운전자보험은 자동차보험과 달리 교통사고 발생 시 운전자에게 부과되는 형사적 책임을 보장하는 상품입니다. 특히 2026년 1월부터 신규 가입하는 운전자보험의 변호사선임비용에는 자기부담금 50%가 적용되기 시작했으며, 4월에는 보험사가 직접 변호사를 연결해주는 현물급부형 특약도 등장하여 많은 운전자들이 운전자보험 갈아타기를 고민하고 있습니다. 민식이법 시행 이후 강화된 스쿨존 사고 처벌과 12대 중과실 사고에 대비하기 위해 운전자보험의 중요성이 더욱 부각되고 있습니다.
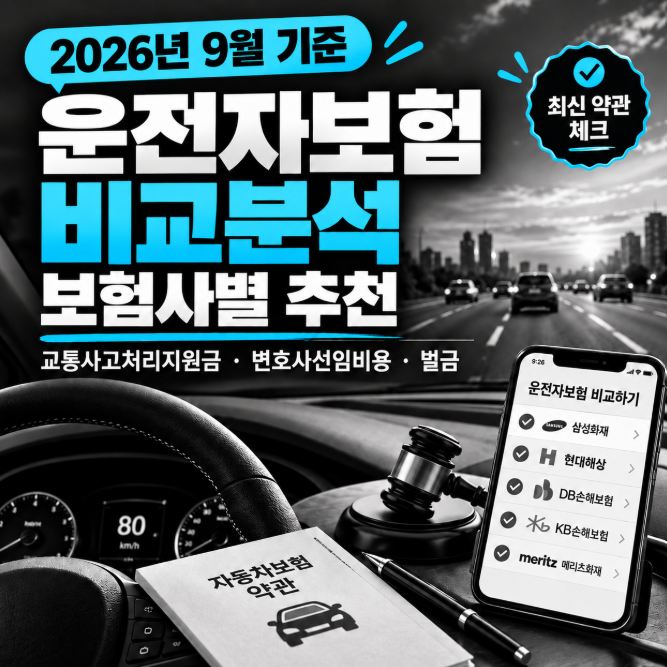
실제 운전자들은 월 3만원대의 기존 보험과 1만원대의 신규 보험을 비교하며 보장 내용의 차이를 면밀히 살피고 있습니다. 특히 오래된 운전자보험은 변호사선임비용 보장 한도나 개시 시점이 현재와 다를 수 있어, 단순히 보험료가 싸다는 이유만으로 갈아탈 경우 사고 발생 시 불리할 수 있다는 점을 지적합니다. 교통사고처리지원금, 벌금, 변호사선임비용 등 핵심 담보의 보장 수준을 우선적으로 확인하고, 불필요한 특약은 없는지 점검하는 것이 중요하다고 강조합니다.
운전자보험 갈아타기를 고려할 때는 기존 보험의 만기일과 새로운 보험의 개시일 사이에 공백이 생기지 않도록 주의해야 합니다. 또한, 2026년 개정된 변호사선임비용 특약의 자기부담금 50% 적용 여부와 심급별 한도, 그리고 현물급부형 특약의 장단점을 충분히 이해하는 것이 필요합니다. 자신의 운전 습관과 보장 니즈에 맞춰 핵심 담보를 꼼꼼히 비교하고, 불필요한 특약을 정리하여 합리적인 보험료로 최적의 보장을 설계하는 것이 현명한 선택입니다.