아파트 거주자들은 관리비를 통해 단체 화재보험에 가입되어 있는 경우가 많아 개인 화재보험의 필요성을 간과하기 쉽습니다. 그러나 단체 화재보험은 아파트 전체를 위한 보험이므로, 개별 세대에 필요한 누수 보장, 다른 세대에 대한 배상책임, 임시거주비 등 세부적인 보장이 충분하지 않을 수 있습니다. 특히 화재손해와 화재배상책임은 기본적으로 챙겨야 할 필수 특약으로, 우리 집 피해뿐만 아니라 이웃집에 발생할 수 있는 피해까지 고려해야 합니다.
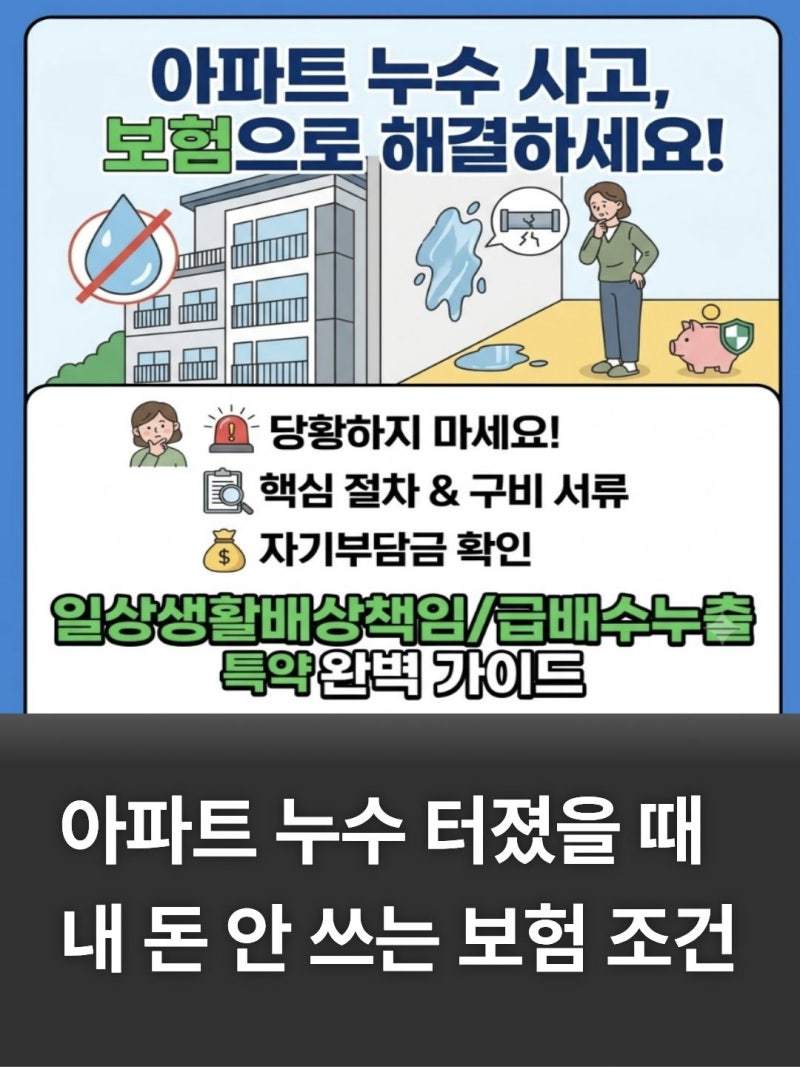
실제 블로그 후기들을 살펴보면, 아파트 누수 사고 발생 시 일상생활배상책임보험으로 보상받을 수 있는 범위에 대한 관심이 높습니다. 우리 집 배관 문제로 아래층에 피해가 발생했을 때 아래층의 천장, 벽지 복구비, 가구 손상비 등이 보상 대상이 될 수 있습니다. 하지만 우리 집 낡은 배관 교체 비용이나 인테리어 복구비는 일상생활배상책임보험으로 처리되지 않으며, 누수 원인에 따라 책임 주체가 달라질 수 있어 주의가 필요합니다.
개인 화재보험을 준비할 때는 월 1만원 정도로 화재부터 누수까지 필요한 보장만 골라 구성하는 것이 효율적입니다. 특히 누수 보장은 우리 집 피해인지 아래층 피해인지에 따라 급배수시설누출손해 또는 일상생활배상책임보험으로 구분하여 확인해야 합니다. 공사를 먼저 진행하면 원인과 손해 범위 판단이 어려울 수 있으므로, 사고 발생 시 보험회사에 먼저 문의하여 보상 가능 여부와 절차를 확인하는 것이 중요합니다.