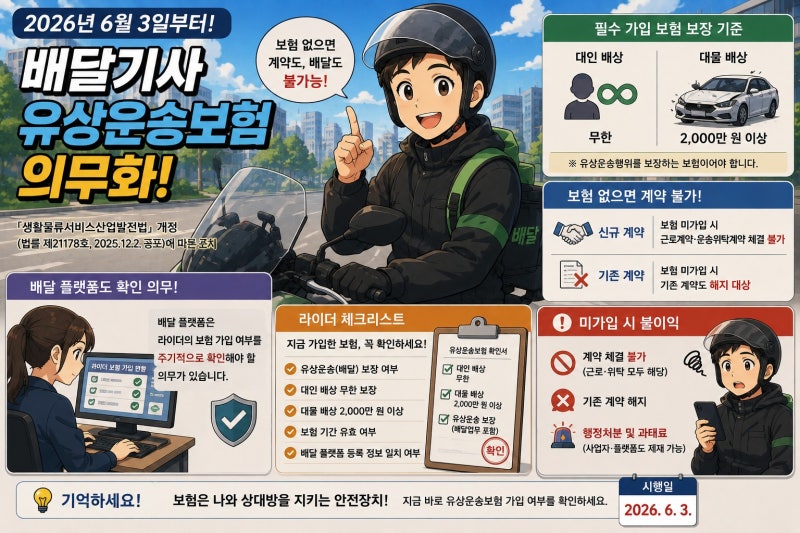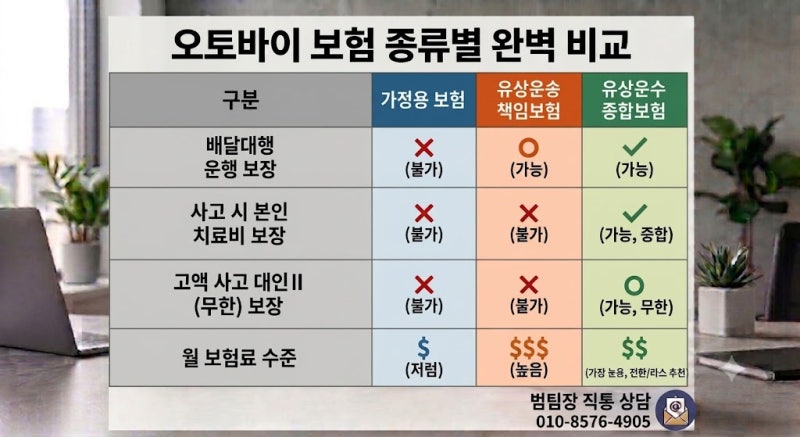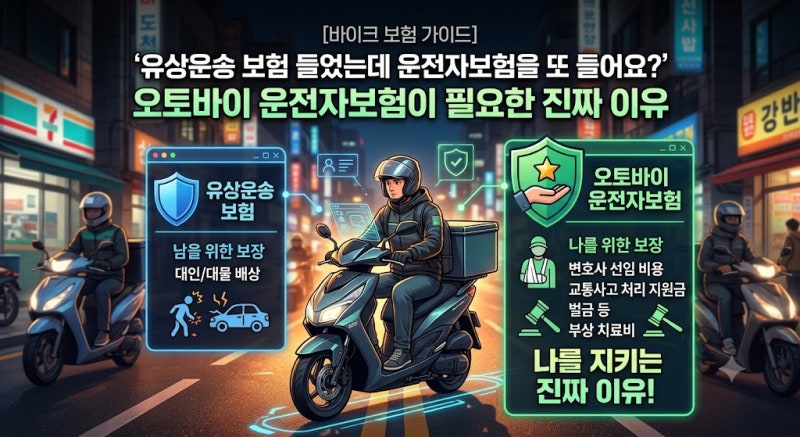
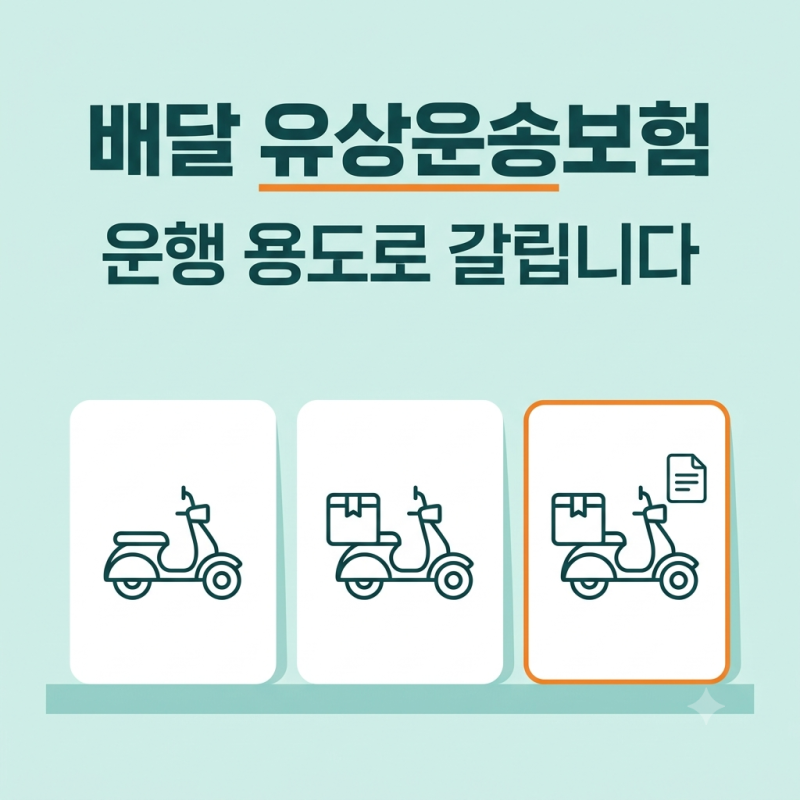
2026년 6월 3일부터 배달 라이더의 유상운송보험 가입이 의무화되면서, 오토바이 보험에 대한 관심이 크게 증가하고 있습니다. 특히 이륜차 보험과 운전자보험의 차이점에 대한 문의가 많으며, 배달 아르바이트를 하는 청소년 라이더의 증가로 미성년자 보험 가입 절차와 조건도 중요한 이슈로 떠오르고 있습니다. 의무화된 유상운송보험은 사고 발생 시 타인의 피해를 보상하는 민사적 책임에 중점을 둡니다.
실제 블로그 후기들을 살펴보면, 유상운송 종합보험만으로는 12대 중과실 사고 발생 시 운전자 본인의 형사처벌 방어가 어렵다는 점이 강조됩니다. 이륜차 보험은 대인/대물 등 민사상 배상을 담당하지만, 운전자보험은 형사합의금, 변호사 선임비, 벌금 등 운전자 본인의 형사적 책임을 보장하는 별개의 상품입니다. 미성년자의 경우 법정대리인의 동의가 필수이며, 운전자의 나이를 기준으로 보험료가 산정되어 성인보다 높은 경향이 있습니다.
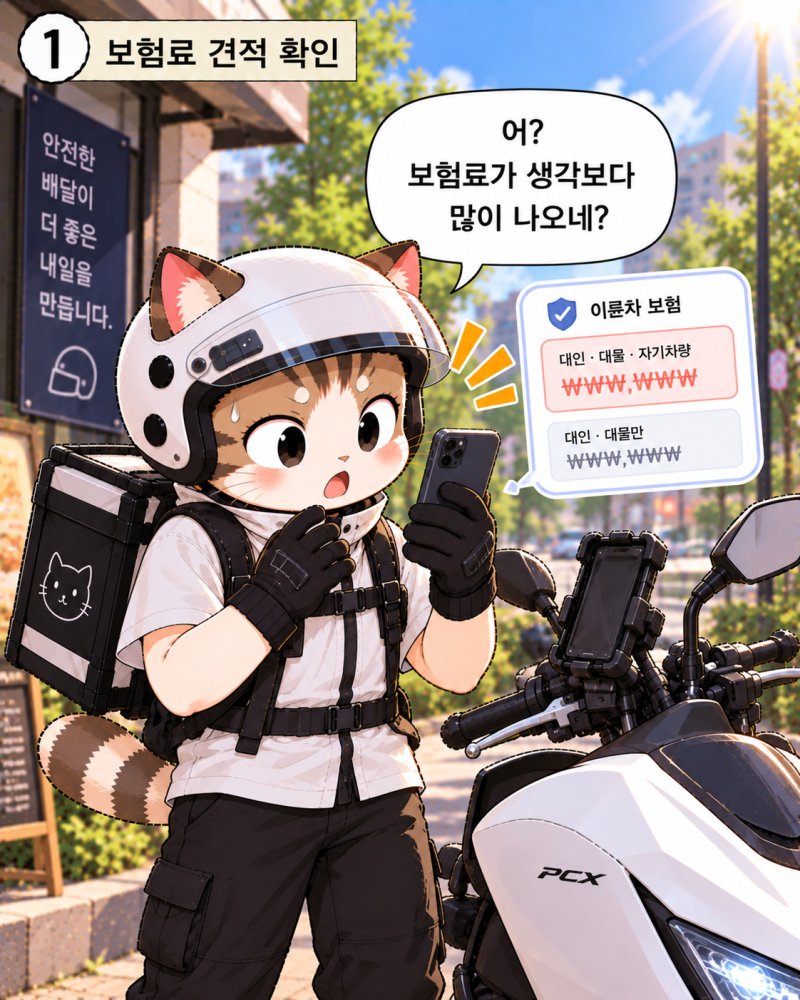
보험 가입 시에는 다이렉트 채널을 통한 보험료 절감, 무사고 경력 승계, UBI/교통안전교육 이수 특약 활용 등 다양한 절감 팁을 고려할 수 있습니다. 또한, 만 25세 미만 저연령이나 최근 사고 이력이 있는 경우 가입 거절이 발생할 수 있으므로, 공동인수 제도나 배달서비스공제조합의 시간제 보험 등을 적극적으로 활용하는 것이 좋습니다. 가정용 보험 상태로 배달 중 사고가 발생하면 보상이 불가하므로 유상운송용 보험 가입 여부를 반드시 확인해야 합니다.