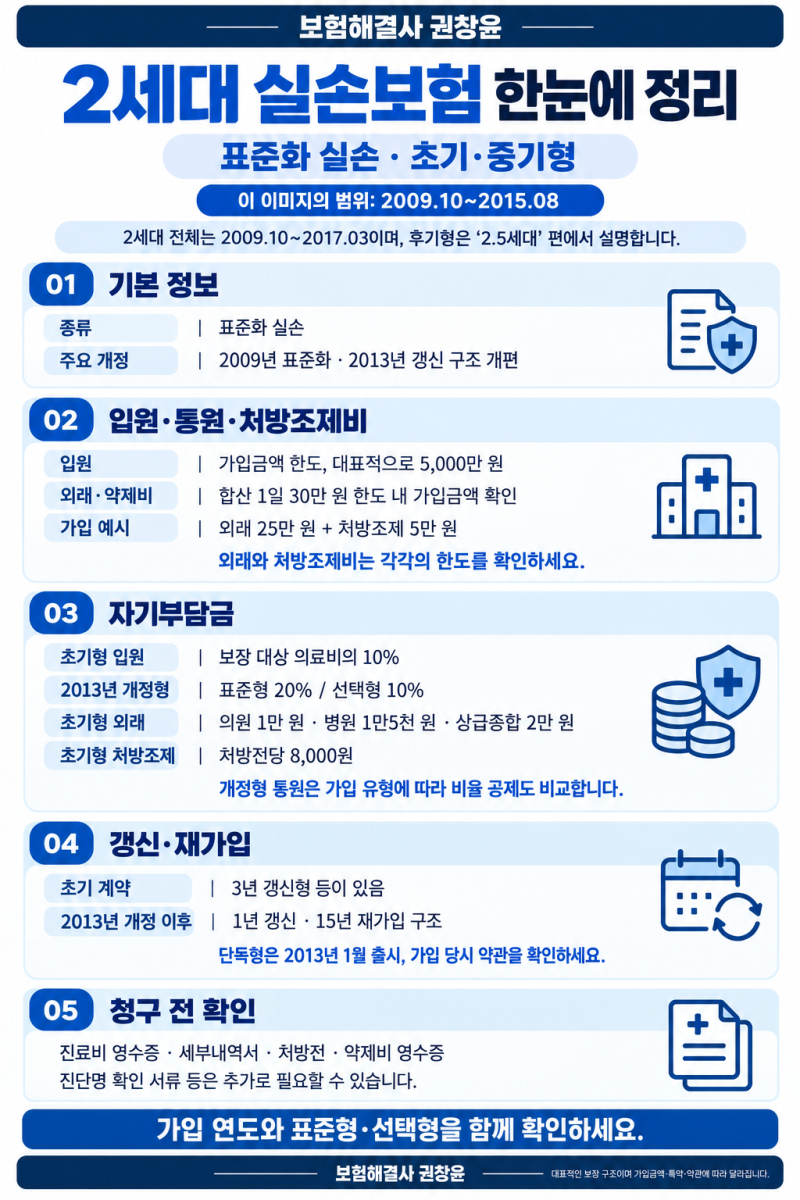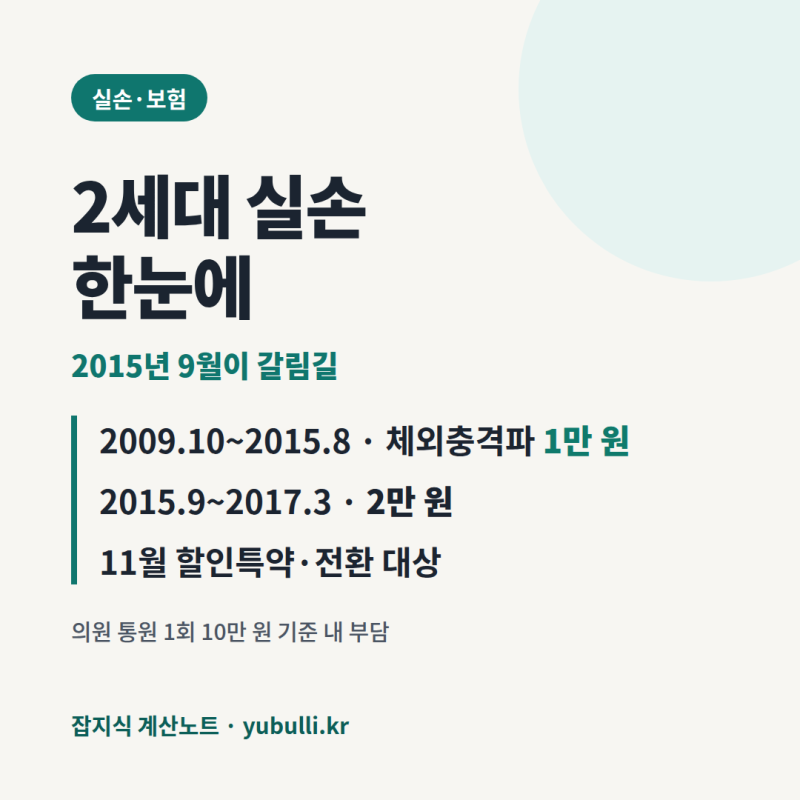

2세대 실비보험은 2009년 10월부터 2017년 3월까지 판매되었으며, 현재 가장 많은 가입자를 보유한 세대 중 하나입니다. 특히 2015년 9월을 기점으로 자기부담금 방식에 큰 변화가 있어, 같은 2세대 가입자라도 가입 시기에 따라 실제 부담하는 금액이 달라지는 것이 주요 특징입니다. 이러한 변화는 체외충격파, 비급여 주사 등 특정 치료 항목에서 두드러지게 나타나 가입자들의 주의가 필요합니다.
블로거들은 2세대 실비보험의 가입 시기에 따른 자기부담금 차이를 상세히 분석하고 있습니다. 2009년 10월부터 2015년 8월 가입자는 통원 시 병원 종류별 정액 공제 방식을 적용받아 작은 비급여 치료에 유리할 수 있습니다. 반면 2015년 9월부터 2017년 3월 가입자는 급여 10~20%, 비급여 20%를 부담하며, 최소 공제액과 비교하여 큰 금액을 내는 방식으로 운영됩니다. 이처럼 가입 시기에 따라 유리한 치료 항목이 달라지므로 본인의 계약 내용을 정확히 확인하는 것이 중요합니다.
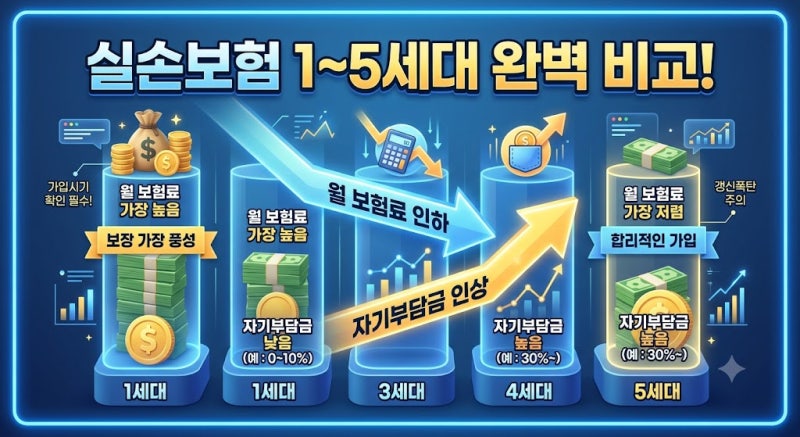
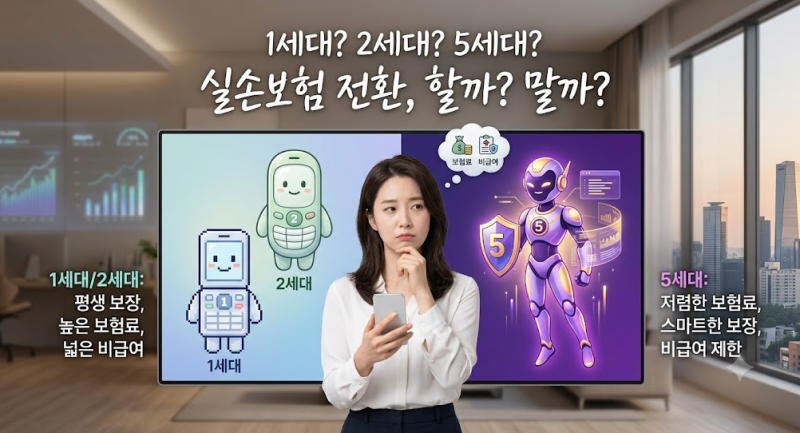
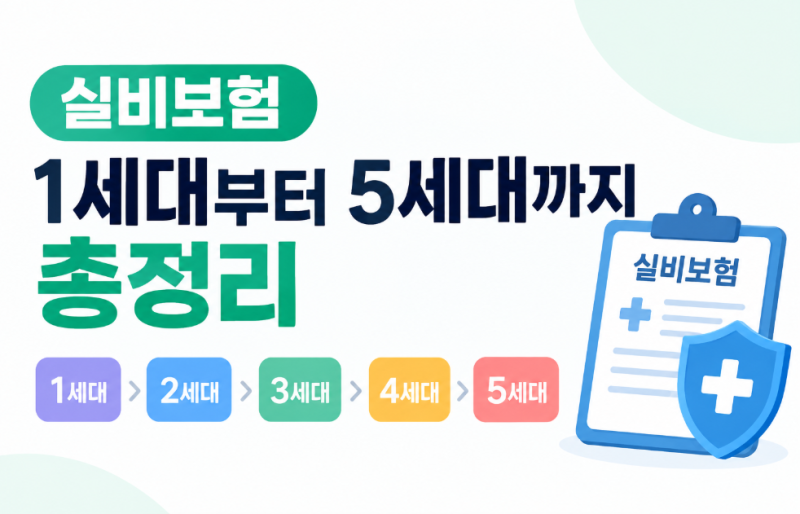
또한, 11월부터 1·2세대 가입자들은 기존 계약에 선택형 할인특약을 추가하거나 5세대 실비보험으로 전환할 수 있는 선택지가 주어집니다. 도수치료, 체외충격파, 비급여 주사 등 특정 비급여 항목의 보장 여부와 병원 이용 빈도에 따라 어떤 선택이 더 유리할지 신중하게 고려해야 합니다. 각자의 의료 이용 패턴에 맞춰 최적의 선택을 하는 것이 현명한 보험 관리에 도움이 될 것입니다.