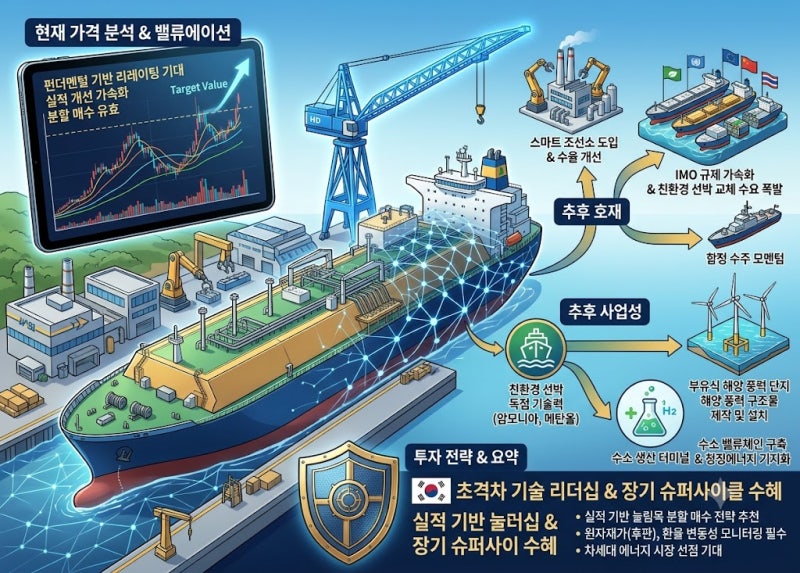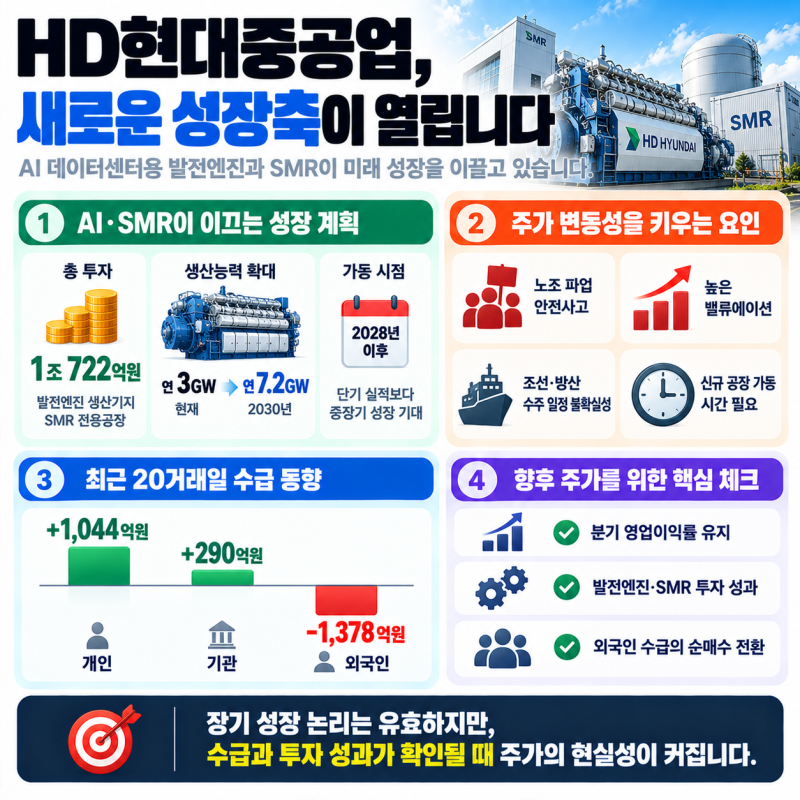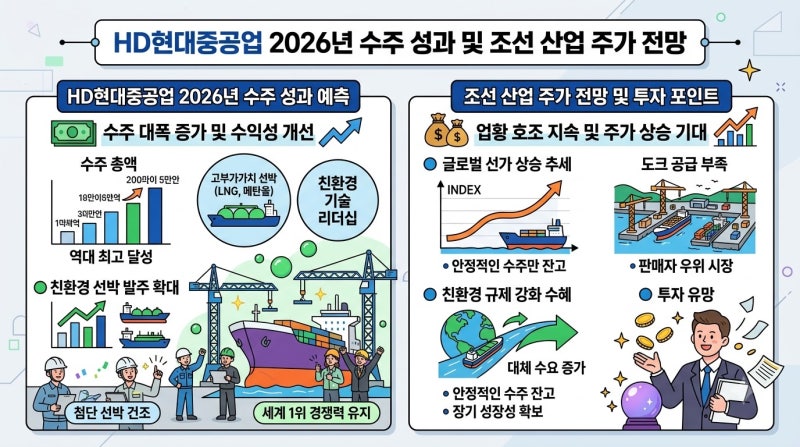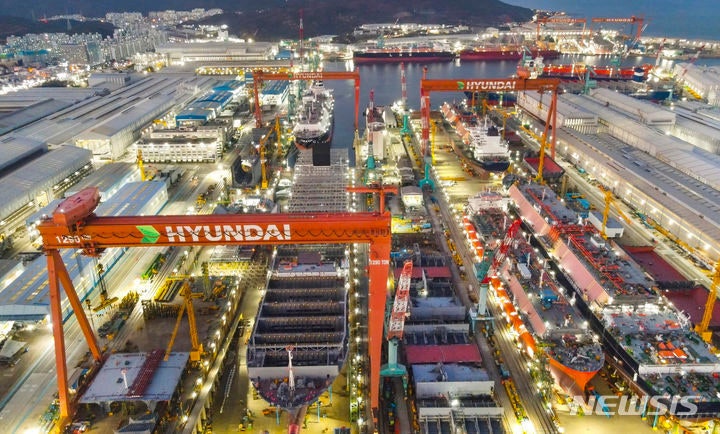
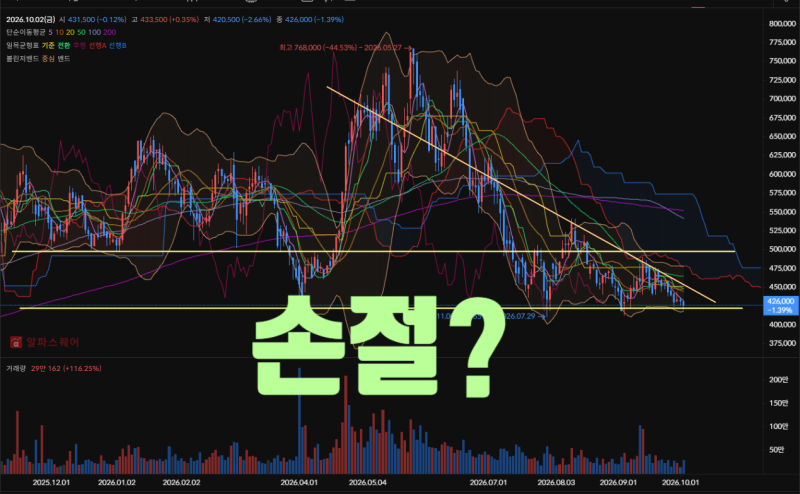
HD현대중공업은 2026년 미국 데이터센터 발전설비 계약으로 1조 5,831억 원의 수주를 확보하고, SMR 및 발전엔진 생산시설에 1조 722억 원을 투자하는 등 사업 영역을 확장하고 있습니다. 특히 2분기 영업이익이 1조 원을 넘어서며 전년 동기 대비 120% 이상 증가하는 등 역대급 실적을 기록했습니다. 이러한 긍정적인 소식에도 불구하고 주가는 52주 최고가 대비 약 48% 하락한 수준을 보이고 있어 투자자들의 관심이 집중되고 있습니다.
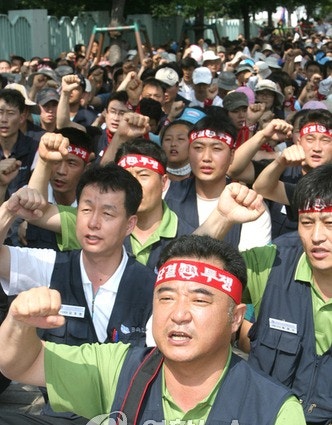
블로거들은 HD현대중공업의 실적 호조에도 불구하고 주가가 하락하는 주요 원인으로 금리 인상과 노조 이슈를 지목하고 있습니다. 특히 2026년 10월 2일 임단협 잠정합의안이 부결되면서 노사 갈등이 장기화될 경우 작업 시간 감소, 인도 지연, 원가 상승으로 이어져 마진 훼손이 우려된다는 분석이 많습니다. 반면, 일부 블로거들은 데이터센터용 엔진 사업의 높은 수익성과 SMR 해양기술 실증센터 출범 등 미래 성장 동력에 주목하며 장기적인 관점에서 긍정적인 전망을 제시하고 있습니다.
HD현대중공업의 주가 향방은 신규 생산능력을 채울 후속 데이터센터 발전설비 수주 여부와 노사 갈등 해결에 달려있다는 것이 중론입니다. 투자자들은 2028년 가동 예정인 신규 엔진 생산기지 완공 전까지 대형 후속 수주가 얼마나 빨리 추가되는지, 그리고 임단협이 원만하게 타결되는지 여부를 면밀히 지켜봐야 할 것입니다. 현재의 펀더멘털은 견고하지만, 시장의 우려를 해소할 명확한 모멘텀이 필요한 시점입니다.