실비보험은 흔히 암보험이나 건강보험과 같은 20년납 100세 만기 구조로 오해하기 쉽지만, 실제로는 보장을 받는 전 기간 동안 보험료를 납입해야 하는 전기납 상품입니다. 이는 가입자가 100세까지 보장을 유지하려면 100세가 될 때까지 매월 보험료를 내야 함을 의미합니다. 일반적인 보험 상품이 정해진 기간 동안만 납입하고 이후 보장만 받는 것과는 근본적으로 다른 구조를 가지고 있습니다.
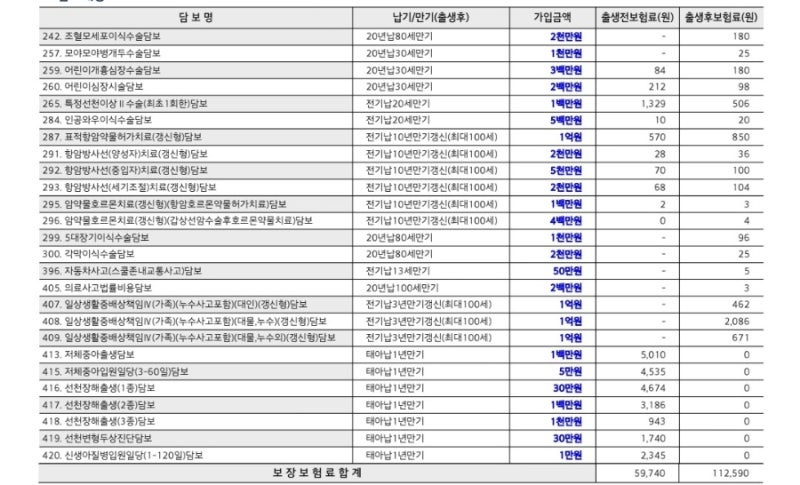
최근 실비보험 가입자들은 갱신 시 보험료 인상에 대한 부담을 크게 느끼고 있으며, 특히 40~50대 이후 납입료가 급격히 오를 가능성에 주목하고 있습니다. 또한, 실비보험의 '갱신'과 '재가입'은 완전히 다른 개념으로, 갱신은 보장 내용을 유지하며 보험료만 조정되지만, 재가입 시에는 보장 내용 자체가 변경될 수 있어 주의가 필요합니다. 태아보험의 경우 30세 만기와 100세 만기 중 선택 시, 현재 보험료 부담과 미래 의료 환경 변화를 고려하여 신중하게 결정하는 경향이 있습니다.
실비보험은 나이가 어릴수록 납입료가 저렴하게 책정되므로, 가입 시기가 중요하며 기존에 가입된 조건이 좋은 실비보험은 유지하는 것이 유리합니다. 보험사별로 납입료 차이가 크기 때문에 여러 회사의 상품을 비교하여 자신에게 가장 적합한 조건을 찾는 것이 현명합니다. 또한, 건강 고지 의무를 정확히 이행하지 않을 경우 향후 보험금 청구가 거절될 수 있으므로, 가입 전 꼼꼼한 확인이 필수적입니다.