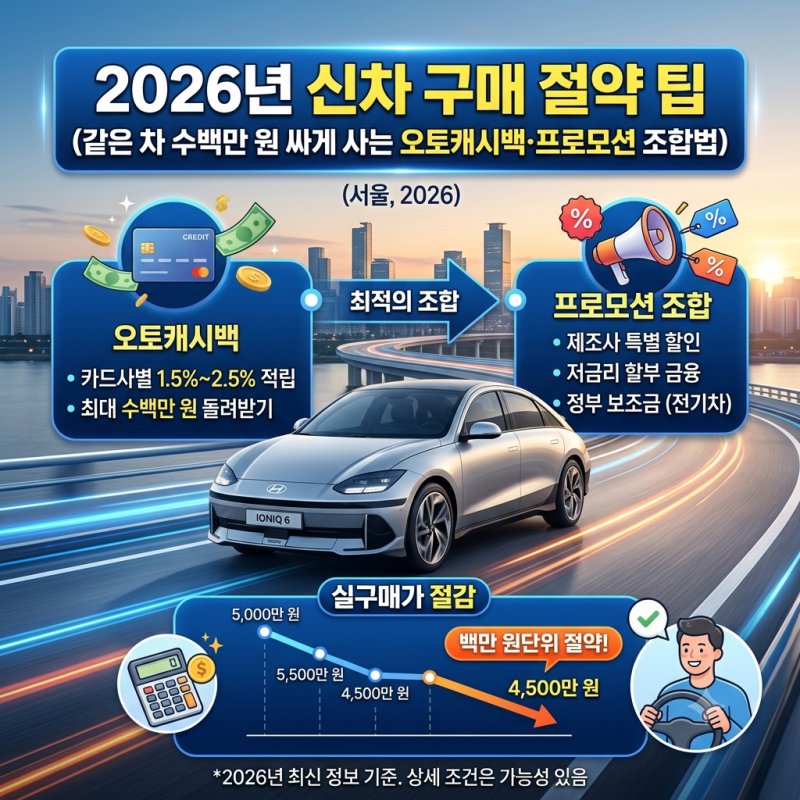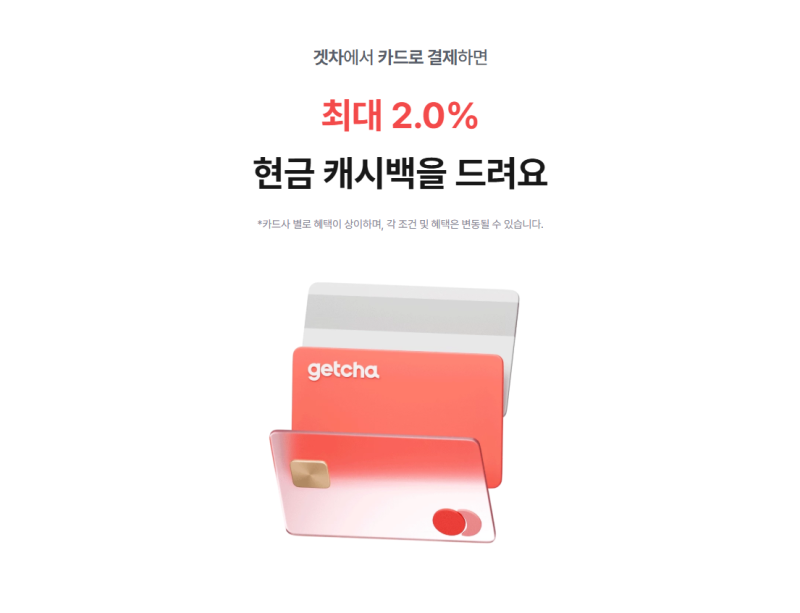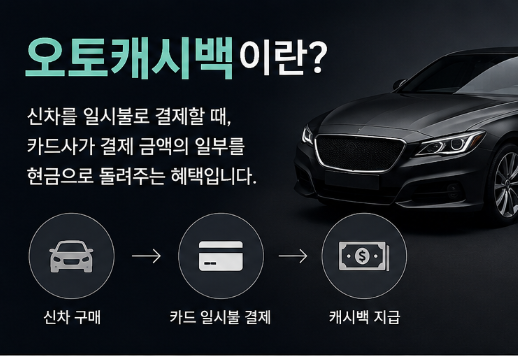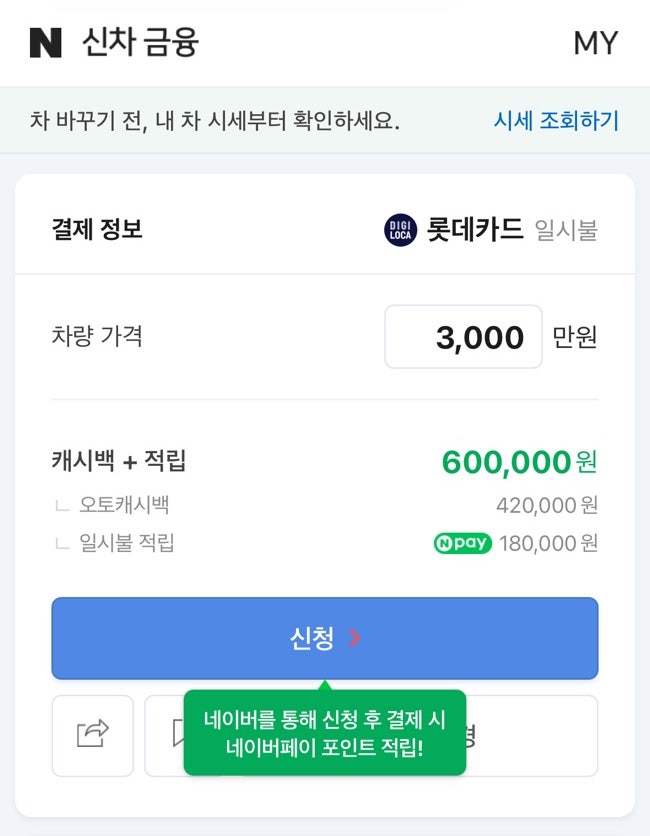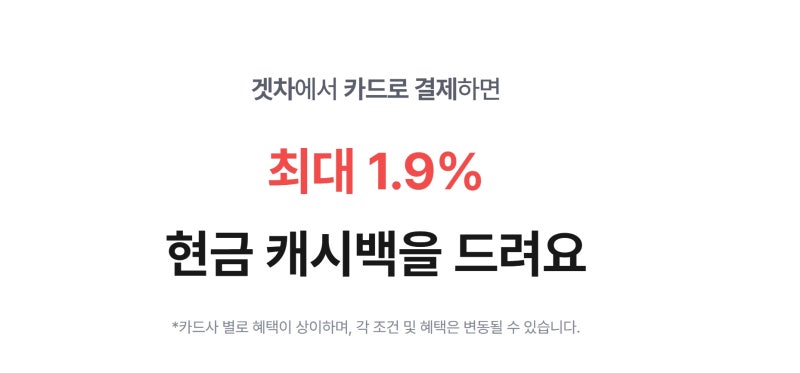
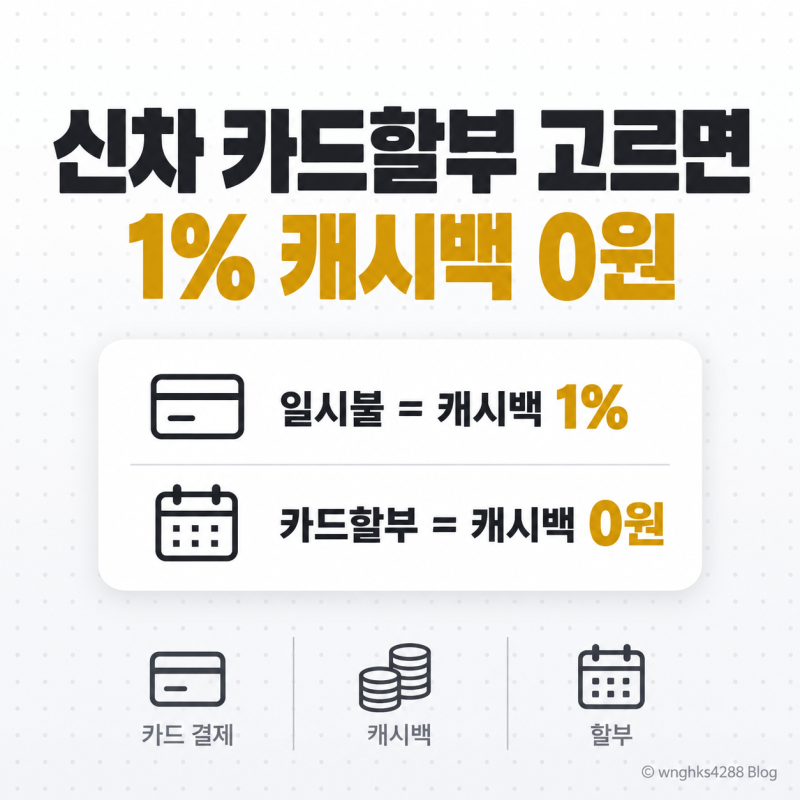
신차 구매 시 차량 대금을 신용카드나 체크카드로 결제하고 일정 비율을 현금으로 돌려받는 신차 오토캐시백이 최근 주목받고 있습니다. 수천만 원에 달하는 차량 가격에서 1~2%의 캐시백은 최소 수십만 원에서 100만 원 이상의 목돈을 절약할 수 있는 효과적인 방법입니다. 카드사가 가맹점으로부터 받는 수수료의 일부를 고객에게 환원하는 구조로, 합법적이고 안전한 금융 서비스로 인식되고 있습니다.
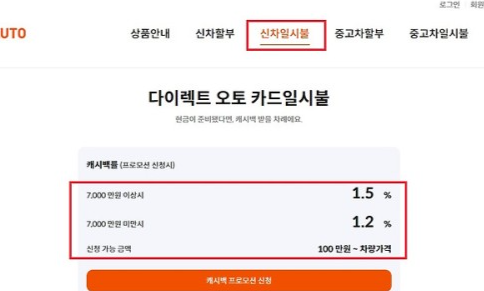
블로거들은 신차 오토캐시백을 활용하지 않고 딜러 계좌로 현금을 이체하는 경우 최소 60만 원에서 150만 원 이상의 손해를 볼 수 있다고 강조합니다. 카드사별로 최소 결제금액, 캐시백률, 사전 신청 방법, 지급 시점 등이 모두 다르므로, 단순히 캐시백률만 비교하기보다는 실제 자신의 차량 결제 조건에 맞는지 확인하는 것이 중요하다고 조언합니다. 특히 체크카드 캐시백률이 신용카드보다 높은 경우가 있으며, 일시불 결제가 캐시백 요율 면에서 가장 유리하다고 분석합니다.
신차 오토캐시백은 카드사별 정책이 매월 미세하게 조정되므로, 차량 계약 당시 들은 비율이 아닌 실제 카드 승인일에 적용되는 공식 조건을 다시 확인해야 합니다. 또한, 카드 한도가 부족할 경우 특별 한도나 선입금 방식을 미리 확인해야 하며, 일반 카드 혜택(포인트, 마일리지 등)과 중복 적용되지 않을 수 있으므로 주의 깊게 살펴볼 필요가 있습니다.