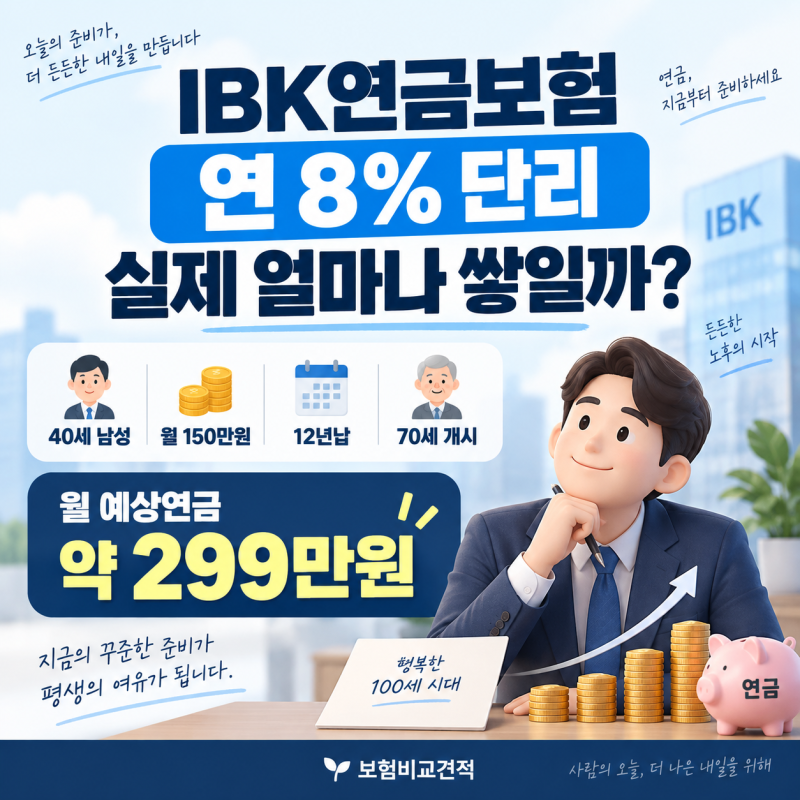
IBK 연금저축보험은 은퇴 후 안정적인 노후 생활을 준비하려는 분들 사이에서 큰 관심을 받고 있습니다. 특히 최근 IBK 연금보험의 '8% 최저연금기준금액' 구조를 활용한 변액연금보험 상품이 주목받고 있습니다.
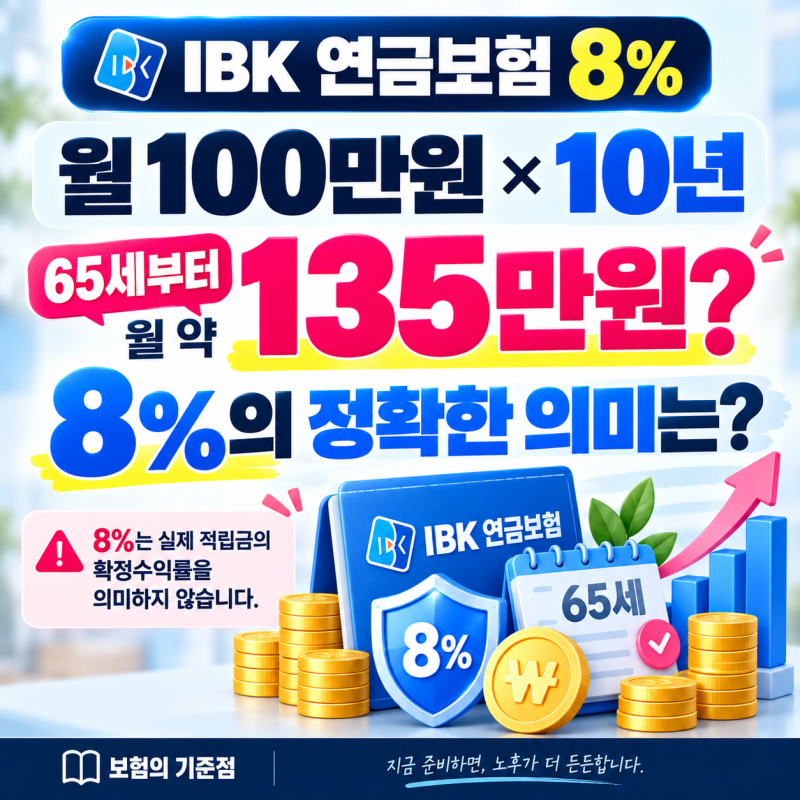
이는 예금의 안정성과 주식 투자의 수익성을 동시에 추구하려는 40대 직장인들에게 매력적인 대안으로 제시되고 있습니다. 많은 분들이 IBK 연금보험의 8% 최저보증을 실제 납입 원금에 매년 8% 이자가 붙는 것으로 오해하는 경우가 많습니다.
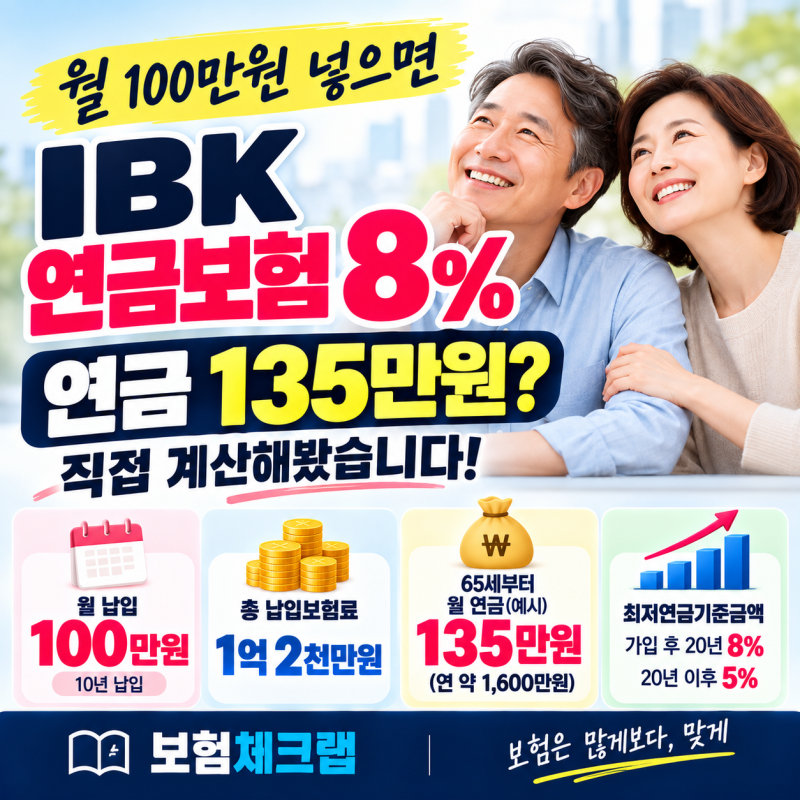
하지만 이는 변액연금의 특별계정 투자 실적과 별개로, 향후 연금액 산정에 활용되는 '최저연금기준금액'을 계산하는 비율입니다. 가입자의 나이, 성별, 납입 기간 등에 따라 실제 수령하는 연금액은 달라질 수 있습니다.
따라서 IBK 연금저축보험을 고려할 때는 단순히 은행 금리와 8%를 직접 비교하기보다, 변액연금의 특성과 최저연금기준금액 산정 방식을 정확히 이해하는 것이 중요합니다. 실제 가입 설계서를 통해 본인의 상황에 맞는 예상 연금액과 세부 조건을 꼼꼼히 확인해야 합니다.
노후 자금 마련을 위한 현명한 선택을 위해서는 이러한 디테일한 정보 파악이 필수적입니다.