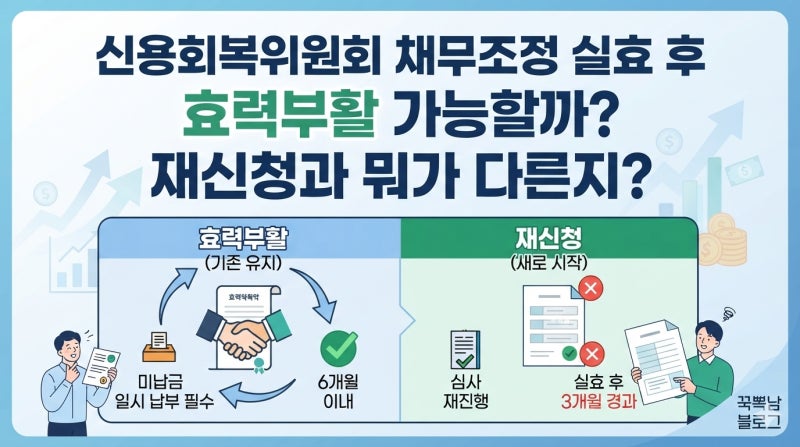
신용회복위원회 채무조정은 변제금을 3개월 이상 미납하면 실효 처리되어 기존의 모든 혜택이 사라지고 채권 추심이 재개됩니다. 많은 채무자들이 실효 통보 후 다시 시작될 빚 독촉과 이자 폭탄에 대한 두려움을 느끼며, 특히 재신청까지의 공백기 동안의 대응 방안에 큰 관심을 보이고 있습니다. 이에 블로거들은 실효 후 재신청까지의 기간을 현명하게 버티는 현실적인 대응법을 상세히 공유하고 있습니다.
블로거들은 신용회복위원회 실효 후 재신청까지 최소 90일의 공백기가 발생하며, 이 기간 동안 채권사의 추심과 압류 압박에 노출될 수 있다고 경고합니다. 특히 신속채무조정이나 프리워크아웃은 실효 시 납부액 대부분이 이자 차감으로 처리되어 원금 감소 효과가 미미할 수 있음을 지적합니다. 반면, 개인워크아웃은 원금 차감 비중이 상대적으로 높지만, 실효 시 연체자 신분으로 돌아가는 것은 동일하므로 각자의 상황에 맞는 대응 전략이 필요하다고 강조합니다.
실효 후 재신청을 고려한다면 상각채권 포함 여부를 먼저 확인하여 추후 원금 감면율에 영향을 미칠 수 있는 부분을 점검해야 합니다. 또한, 재신청까지의 공백기 동안 추심과 압류를 막기 위한 현실적인 방법으로 개인회생 금지명령 신청이나 지급명령 이의신청을 활용하는 팁을 제공하고 있습니다. 특히 지급명령 송달 시 시간을 확보하는 구체적인 방법과 이의신청 내용 작성 요령 등 실질적인 조언이 독자들의 궁금증을 해소해 줍니다.