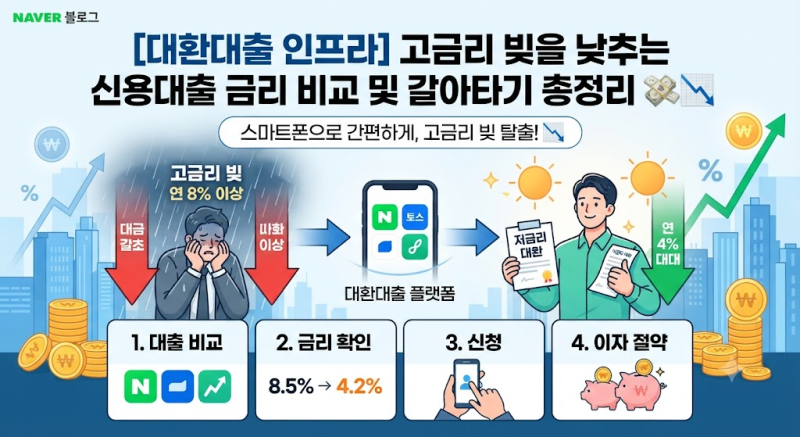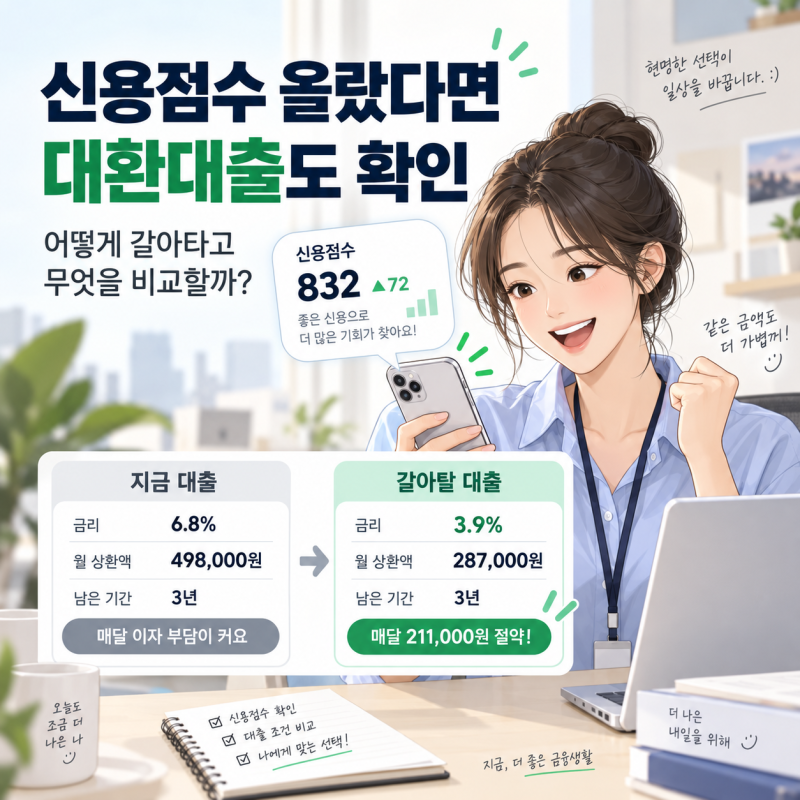
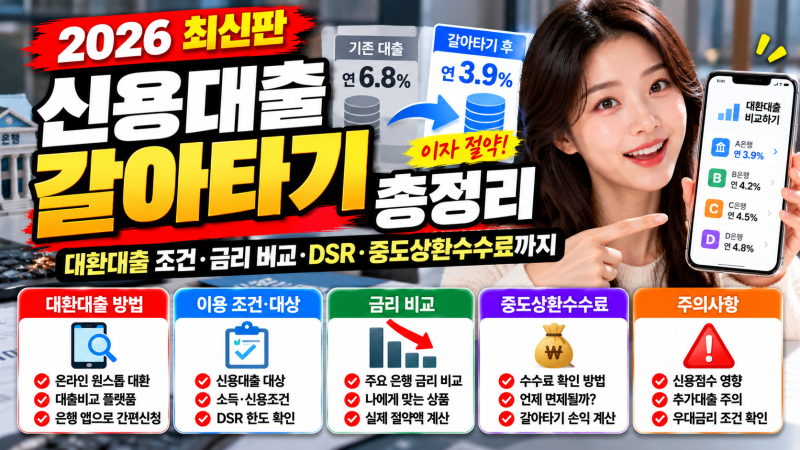
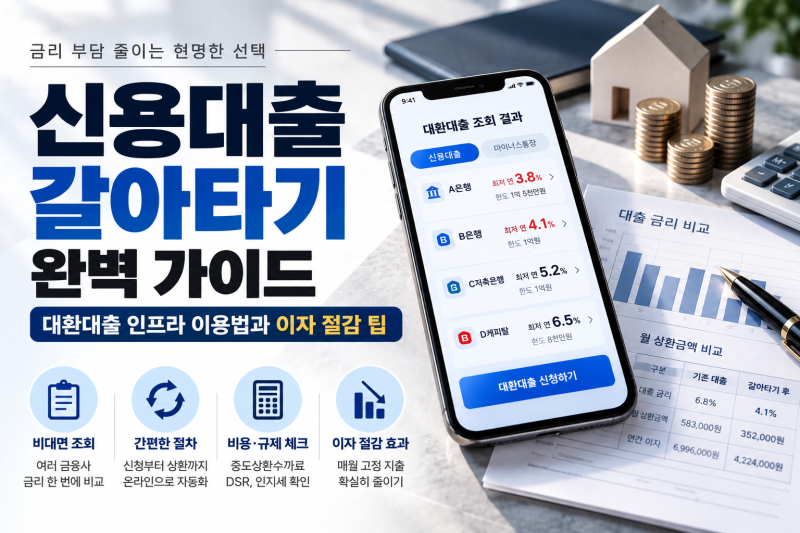
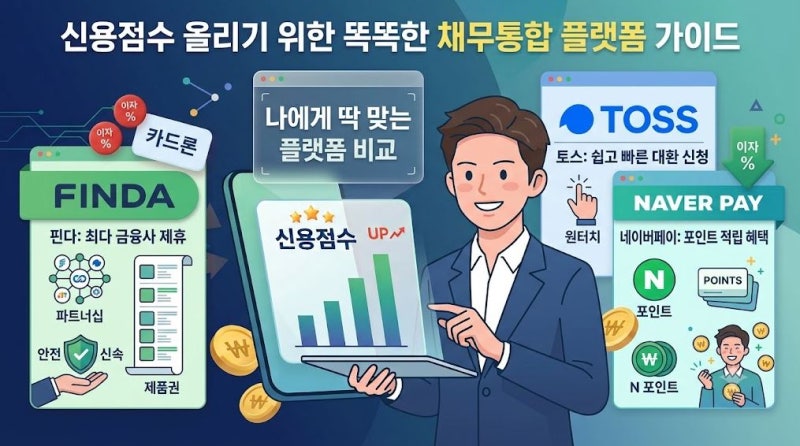
신용대출 대환대출은 기존 대출을 새로운 대출로 상환하며 금리나 상환 조건을 변경하는 것을 의미합니다. 이는 높은 금리로 실행했던 대출의 이자 부담을 줄이고자 하는 소비자들에게 중요한 금융 상품으로 주목받고 있습니다. 특히 온라인 대환대출 인프라를 통해 여러 금융사의 조건을 비대면으로 비교할 수 있게 되면서 접근성이 크게 향상되었습니다.
대환대출이 신용점수에 미치는 영향에 대해서는 다양한 의견이 있습니다. 일부 블로거들은 대환대출 자체가 신용점수 하락으로 이어지지 않으며, 오히려 2금융권 고금리 대출에서 은행권 저금리 대출로 갈아탈 경우 신용점수가 상승할 가능성도 있다고 설명합니다. 반면, 신용점수 외에도 소득, 재직상태, DSR 등 다양한 심사 기준이 적용되므로 신용점수가 올랐다고 무조건 승인되거나 유리한 조건이 나오는 것은 아니라는 점을 강조하기도 합니다.
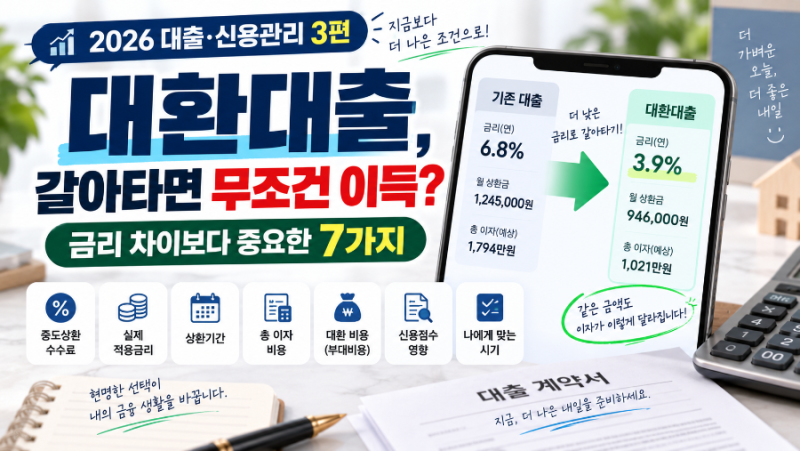
대환대출을 고려할 때는 단순히 표시 금리만 볼 것이 아니라 기존 대출의 중도상환수수료, 인지세 등 부대비용을 함께 고려하여 실질적인 이자 절감액을 계산하는 것이 중요합니다. 또한, DSR 규제 한도가 적용되므로 소득 대비 원리금 상환 비율을 확인하고, 신용점수 변화는 개인별 조건에 따라 달라질 수 있음을 인지해야 합니다. 이러한 요소들을 종합적으로 검토하여 자신에게 가장 유리한 대환대출 상품을 선택하는 것이 현명합니다.