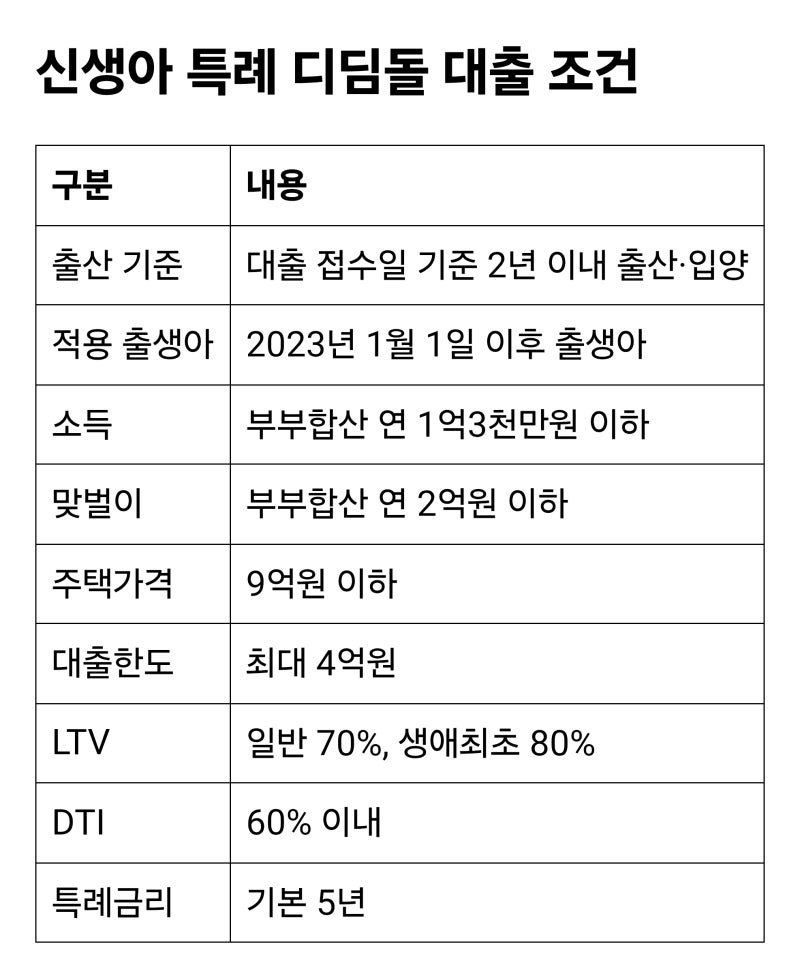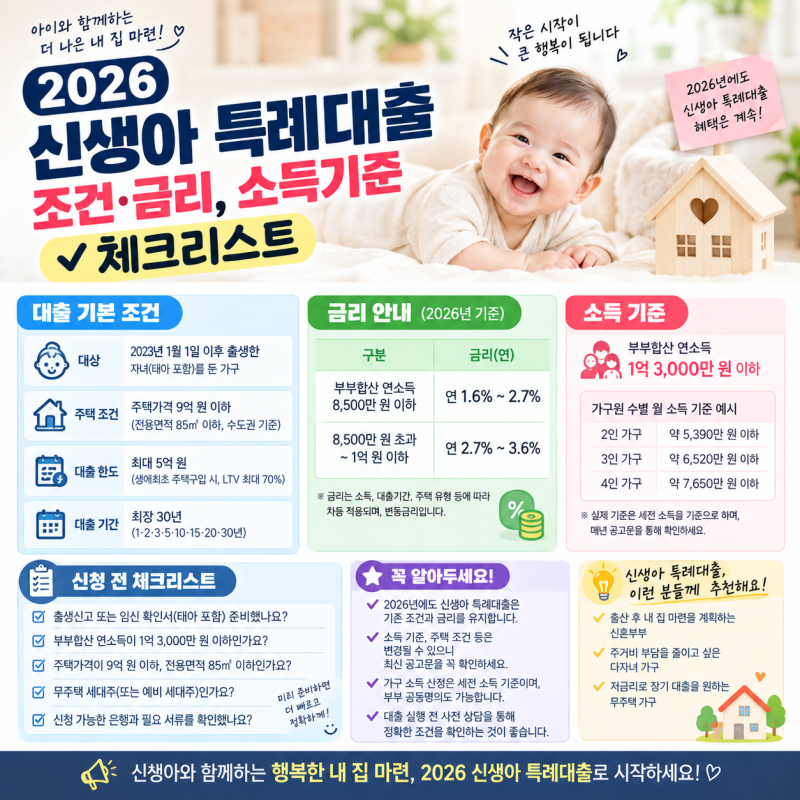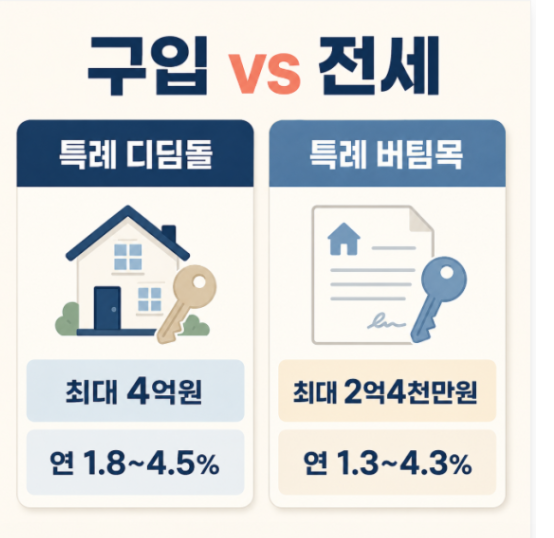


신생아 특례대출은 출산 가구의 주거 안정을 돕기 위해 주택도시기금에서 제공하는 저금리 대출 상품입니다. 특히 시중 은행 주택 담보대출이나 전세자금 대출에 비해 압도적으로 낮은 금리를 제공하여, 자격을 갖춘 가구에게 필수적인 정책 금융 상품으로 주목받고 있습니다. 기본 특례금리는 소득과 만기에 따라 연 1.8%에서 4.5% 사이로 책정되며, 다양한 우대금리 조건을 통해 더 낮은 금리를 적용받을 수 있습니다. 이 대출은 내 집 마련을 위한 구입자금 대출(디딤돌)과 전세 계약을 위한 임차보증금 대출(버팀목) 두 가지로 나뉩니다.
실제 블로그 후기들을 살펴보면, 신생아 특례대출의 가장 큰 장점으로 청약통장 우대금리가 꼽힙니다. 청약통장 가입 기간과 납입 회차에 따라 최대 0.5%p의 금리 인하 혜택을 받을 수 있으며, 이는 5년 동안 수백만 원의 이자 차이를 발생시킬 수 있습니다. 또한 부동산 전자계약, 추가 출산, 2년 이상 미성년 자녀, 대출금 30% 이하 등 다양한 우대 조건들이 존재합니다. 다만, 청약통장 우대의 경우 최소 5년 이상 가입 및 60회차 이상 납입 조건을 충족해야 하므로, 가입 기간이 짧거나 납입을 쉬었던 경우에는 해당되지 않을 수 있습니다.
신생아 특례대출의 특례금리는 기본 5년간 적용되며, 5년이 지나면 우대금리 대부분이 함께 종료되어 금리가 변동될 수 있습니다. 대출 신청 전 6개월 이내에 밀린 청약 납입 회차를 몰아서 채우는 것은 인정되지 않으므로 주의해야 합니다. 또한, 부동산 전자계약 우대금리는 2026년 12월 31일 신규 접수분까지만 적용되니, 해당 기간 내에 계약을 진행하는 경우 중개사에게 전자계약 가능 여부를 확인하는 것이 좋습니다. 본인의 소득과 대출 기간에 따른 실제 기본 금리는 은행 상담을 통해 정확히 확인하는 것이 중요합니다.