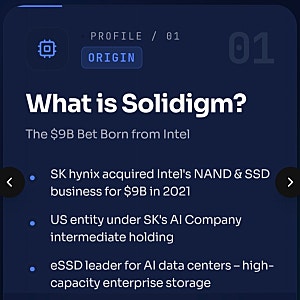


SK하이닉스의 미국 자회사 솔리다임의 나스닥 상장 추진이 중복상장 논란을 불러일으키며 국내 금융시장의 이목을 집중시키고 있습니다. 솔리다임은 SK하이닉스가 2021년 인텔 낸드 사업을 인수하며 설립된 기업으로, 기업용 SSD 등 낸드 사업을 담당하고 있습니다. 최근 국정감사에서 금융위원장은 솔리다임의 미국 증시 상장 역시 국내 중복상장 가이드라인 적용 대상임을 명확히 밝혔습니다.
이번 논란의 핵심은 솔리다임이 별도로 상장할 경우 SK하이닉스 기존 주주들의 이익이 감소할 수 있다는 우려입니다. 특히 SK하이닉스뿐만 아니라 SK스퀘어, SK㈜ 등 여러 국내 상장사가 솔리다임 지배구조에 얽혀 있어, 지배주주 중심의 가치 이전 가능성도 제기되고 있습니다. 블로거들은 반도체 업황 불안정 속에서 이러한 중복상장 이슈가 SK하이닉스 주가에 부정적인 영향을 미칠 수 있다고 분석하고 있습니다.
블로거들은 솔리다임의 상장 추진이 단순한 기업공개를 넘어 '쪼개기 상장'으로 인식될 수 있다고 지적합니다. 특히 솔리다임이 SK하이닉스 낸드 매출의 상당 부분을 차지하는 핵심 수익원이라는 점에서, 상장 시 기존 주주 지분 가치 희석과 '코리아 디스카운트' 심화 가능성을 우려하고 있습니다. 블로그에서는 솔리다임 상장 가격, 신주 발행 규모, 조달 자금 사용처, 그리고 기존 주주 보호 방안에 대한 구체적인 정보가 필요하다고 강조하고 있습니다.